







 فاطمه شکری
صندوق طلا یا طلای آبشده؟ کدام یک سپر محکمتری برابر تورم است؟
۱۴۰۵/۰۷/۰۶
طلا یا کرادفاندینگ یک سوال ساده به نظر میرسد، اما پشتش دو منطق متفاوت خوابیده است: یکی خرید یک دارایی که «خودش» چیزی تولید نمیکند و سود شما فقط از تغییر قیمت میآید، و دیگری مشارکت در تامین مالی کسبوکارها که به شکل دورهای سود میپردازد و در پایان دوره اصل پول را برمیگرداند. در این مقاله، طلا و کرادفاندینگ را از زاویهای کاملا کاربردی مقایسه میکنیم: سوددهی از چه مسیری ساخته میشود؟ بازدهی در برابر شتاب تورم چطور رفتار میکند؟ نقدشوندگی واقعی کدام بیشتر است؟ ریسکها کجا پنهان شدهاند؟ و هزینههای پنهان و مالیات چطور بازده نهایی را تغییر میدهند؟
اگر هدف شما فقط این است که ارزش پولتان در برابر تورم و افت ارزش ریال آب نشود، طلا (بهویژه طلای آبشده به دلیل نداشتن اجرت ساخت) اولین گزینهای است که به ذهن میرسد. اما کرادفاندینگ برای کسی جذاب است که با قفل شدن اصل پول در یک بازه مشخص مشکل ندارد و ترجیح میدهد به جای شکار کردن نوسان قیمت، سودی منظم و قابل برنامهریزی دریافت کند.
در طلا، سود شما از «اختلاف قیمت خرید و فروش» میآید. یعنی تا وقتی نفروشید، سودی هم محقق نشده است. نکته مهم اینجاست که حتی اگر قیمت طلا روی کاغذ رشد کند، بازدهی شما دقیقا برابر همان رشد نیست. چون بازار طلا یک اصطکاک جدی دارد: فاصله قیمت خرید و فروش و سود فروشنده.
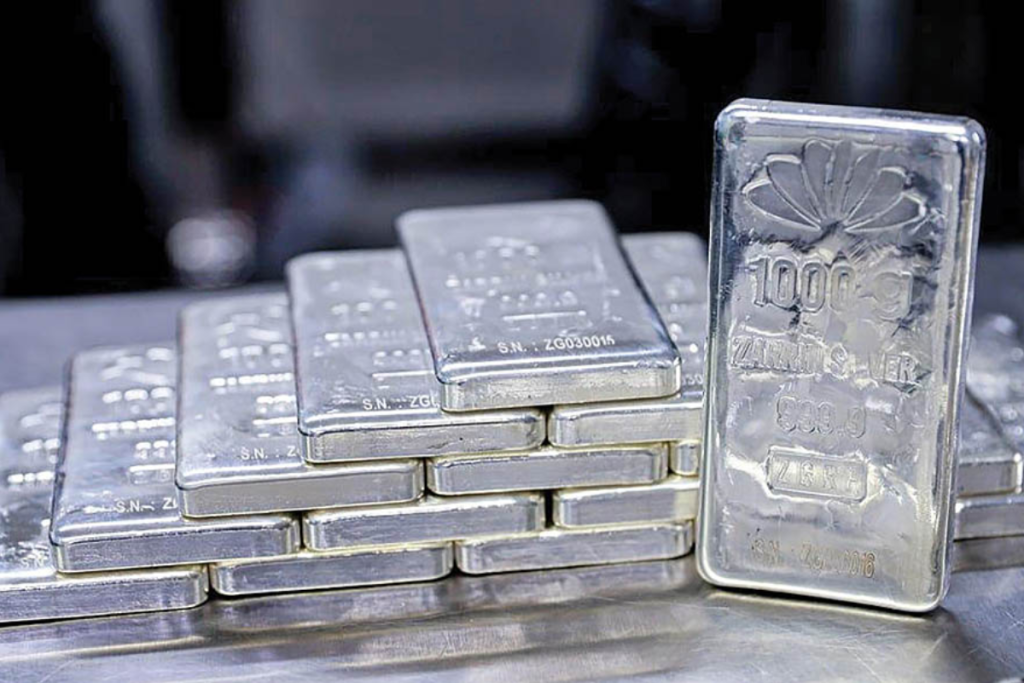
طلای آبشده با وجود نداشتن اجرت و مالیات، باز هم با سود فروشنده حدود ۲.۵ تا ۳ درصد و همچنین خرید پایینتر از قیمت فروش (حدود ۵ تا ۶ درصد) روبهرو است. یعنی اگر کسی فقط با دیدن درصد رشد قیمت، انتظار همان درصد سود را داشته باشد، عملا بخشی از بازده را همان ابتدا یا هنگام خروج از دست میدهد. این موضوع برای استراتژیهایی که روی خرید و فروشهای کوتاهمدت حساب میکنند، اثرش بیشتر هم میشود.
در کرادفاندینگ، شما عملا وارد یک قرارداد تامین مالی میشوید: سرمایه به کسبوکار میرسد و کسبوکار متعهد میشود سود دورهای بپردازد و در پایان دوره اصل سرمایه را برگرداند. سکوهای تامین مالی جمعی در کشور پیش از پذیرش طرح، ارزیابی انجام میدهند و بعد از تایید، سرمایهپذیر نسبت به پرداخت سود و بازگشت اصل پول متعهد میشوند. در کرادفاندینگ سود بخشی از سازوکار تامین مالی پروژه است و به شکل منظم پرداخت میشود.
وقتی سوال طلا یا کرادفاندینگ مطرح میشود، باید دید رفتار هر کدام از این دو بازار در برابر موجهای تورمی چگونه عمل میکند؛ زیرا ماهیت بازدهی آنها در چرخههای مختلف اقتصادی کاملا با هم تفاوت دارد.
طلا به شکل سنتی شاخصترین ضربهگیر در برابر افت ارزش ریال شناخته میشود. هر زمان که فنر نرخ ارز رها شود یا تورم به شکل ناگهانی شتاب بگیرد، بهای طلا در بازار آزاد بلافاصله خود را با نرخ دلار تطبیق میدهد.
برای مثال، دادههای بهمن ۱۴۰۳ نشان میدهد قیمت هر گرم طلای ۱۸ عیار از ۳ میلیون و ۴۰۰ هزار تومان در ابتدای فروردین به حدود ۵ میلیون و ۳۰۰ هزار تومان رسید که نشاندهنده رشد اسمی حدود ۵۹ درصد بود. بخش عمدهای از این رشد در یک بازه زمانی فشرده (تنها در پنج ماه میانی سال) رخ داد. اگر سرمایهگذار در قله قیمتی وارد بازار شده باشد یا درگیر افتوخیزهای کوتاهمدت شود، بازدهی واقعی او بسیار کمتر خواهد بود. افزون بر این، در سالهای با رکود نسبی یا ثبات مقطعی، طلا کارایی خود را از دست میدهد؛ نمونه آن سال ۱۴۰۲ بود که بر اساس گزارش اتحادیه طلا و جواهر، رشد قیمت طلا بین ۲۶ تا ۳۰ درصد ثبت شد. اگر سود واسطهها و اختلاف قیمت خرید و فروش را از آن کم کنیم، عایدی واقعی به حدود ۱۶ تا ۲۰ درصد کاهش یافت؛ عددی که بسیار عقبتر از تورم رسمی کشور حرکت کرد.
وقتی در یک طرح تامین مالی جمعی مشارکت میکنید، با سود پیشبینیشده معین (در بازه سالانه بالای ۴۰ تا ۴۴ درصد) روبهرو هستید که به شکل منظم و با فواصل زمانی از پیشتعیینشده پرداخت میشود.
برتری کرادفاندینگ در مهار تورم، خود را در زمانهایی نشان میدهد که بازار ارز در حالت ایستایی، رکود معاملاتی یا سیاستهای انقباضی قرار میگیرد. در این مقاطع، قیمت طلا ممکن است ماهها در یک کانال مشخص درجا بزند و خواب سرمایه ایجاد کند، اما طرحهای کرادفاندینگ سود تعریفشده خود را بدون وابستگی به تابلوی نوسان قیمتها میپردازند.
برای مشاهده لیست پلتفرمهای معتبر لندتک، مقایسه سقف اعتباری و نحوه بازپرداخت اقساط، به صفحه اختصاصی ما مراجعه کنید:
نقدشوندگی یعنی اینکه با چه سرعتی و با چه میزان افت قیمت میتوانید دارایی خود را به پول نقد تبدیل کنید. این شاخص در تصمیمگیری برای انتخاب میان طلا یا کرادفاندینگ نقشی تعیینکننده دارد. یکی آزادی عمل کامل در خروج آنی و دیگری تعهد به یک بازه زمانی مشخص دارد.
بزرگترین برگ برنده طلا، انعطاف بسیار بالای آن در زمان فروش است. چه یک قطعه طلای آبشده در جیب داشته باشید و چه در سامانههای آنلاین خرید کرده باشید، در هر ساعت از روز کاری میتوانید آن را به ریال تبدیل کنید. بازار طلا بازاری با عمق بسیار بالا است و همیشه برای دارایی شما خریدار وجود دارد. با این حال، یک هزینه پنهان در نقدشوندگی سریع طلا وجود دارد: زمان فروش را بازار به شما تحمیل میکند.
کرادفاندینگ ساختار متفاوتی دارد. وقتی در یک طرح تامین مالی جمعی شریک میشوید، پول شما مستقیما وارد چرخه تامین مواد اولیه، تولید یا توسعه یک کسبوکار میشود. طبیعی است که چنین فرایندی نمیتواند در یک روز یا یک هفته نقد شود. در کرادفاندینگ:
هیچ بازدهی بدون پذیرش ریسک شکل نمیگیرد. با این حال، نوع خطراتی که در این دو مسیر با آن روبهرو میشوید، از دو جنس کاملا متفاوت است.
طلا یک دارایی فیزیکی است. شرکتی پشت آن نیست که ورشکست شود یا مدیر عاملی ندارد که خلف وعده کند. با این حال سرمایهگذاری روی آن، به ویژه در قالب طلای آبشده، خالی از چالش نیست:
سرمایه شما در تامین مالی جمعی به یک کسبوکار واقعی سپرده میشود. در نتیجه ریسک اصلی ناشی از عملکرد آن بنگاه اقتصادی است:
تفاوت ساختار این هزینهها میان طلا و کرادفاندینگ میتواند موازنه بازدهی خالص را کاملا جابهجا کند.
هرچند طلای آبشده به این دلیل محبوب شده که اجرت ساخت، بستهبندی پرزرقوبرق و مالیات بر ارزش افزوده مصنوعات طلا را حذف کرده است، اما معاملات آن بدون هزینه نیست:
مدل مالی در تامین مالی جمعی ساختاری بسیار سرراستتر دارد و ابهام در کارمزدهای پنهان را به حداقل میرساند:
برای پایان دادن به این دوراهی، باید خود را در آینه ویژگیهای شخصیتی و رفتاری هر دو بازار بسنجید.
| متغیر تصمیمگیری | طلا (بهویژه طلای آبشده) | کرادفاندینگ (تامین مالی جمعی) | کدام را انتخاب کنید؟ |
|---|---|---|---|
| افق زمانی سرمایهگذاری | میانمدت و بلندمدت (بیش از ۱ تا ۲ سال) | کوتاهمدت تا میانمدت (معمولا ۶ تا ۱۲ ماهه) | اگر پول را تا چند ماه دیگر لازم دارید، وارد طلا نشوید؛ اگر ۶ تا ۱۲ ماه دست به پول نمیزنید، کرادفاندینگ مناسبتر است. |
| نیاز به جریان نقدی منظم | ندارد (سود تا زمان فروش نقد نمیشود) | دارد (واریز سود به صورت ماهانه، سهماهه یا ششماهه) | اگر برای تامین هزینههای زندگی به درآمد ماهانه یا فصلی اتکا دارید، کرادفاندینگ گزینه ایدهآل است. |
| انعطاف و دسترسی فوری به پول | بسیار بالا (نقدشوندگی روزانه در بازار فیزیکی یا آنلاین) | پایین (اصل پول تا پایان پروژه قفل میماند) | اگر همواره نگران رویدادهای غیرمنتظره و نیاز ناگهانی به پول نقد هستید، طلا پاسخگوی نیاز شماست. |
| حساسیت به جهشهای ارزی | بلافاصله همگام با دلار و تورم صعودی میشود | اثر تورم را در قالب سود پیشبینیشده ثابت جذب میکند | در فضای هیجانی و جهشهای تند ارزی، طلا پناهگاه سریعتری به شمار میرود. |
| ثبات روانی در دوران رکود | نیازمند صبوری بالا در برابر درجا زدن قیمتها | بالا، بدون وابستگی به تابلوهای قرمز یا ریزش بازار | اگر طاقت تماشای افت روزانه دارایی خود را ندارید، سود قطعی طرحهای کرادفاندینگ آرامش بیشتری دارد. |
| شفافیت خالص سود | مستلزم محاسبه شکاف خرید و فروش و افت احتمالی عیار | سود اعلامی بدون کسر کارمزد و معاف از مالیات است | اگر سود شفاف و قابل برنامهریزی قطعی میخواهید، کرادفاندینگ حسابوکتاب سرراستتری دارد. |
| پیچیدگی ارزیابی اولیه | ساده و عمومی؛ نیازمند احتیاط در اصالت و ریگیری | نیازمند بررسی صورتهای مالی، پیشینه شرکت و تضامین طرح | اگر حوصله خواندن اسناد مالی طرحها را ندارید، طلا سردرگمی کمتری برای شما به همراه دارد. |
انتخاب میان طلا و کرادفاندینگ، مرز میان حفظ ارزش پول در شوکهای تورمی و خلق درآمد نقدی منظم از چرخه تولید است. طلا سپر مطمئنی برای سرمایهگذاران کمحوصله یا محافظهکار با دغدغه نقدشوندگی لحظهای میسازد، اما تامین مالی جمعی با سود سالانه بالای ۴۰ درصد و معاف از مالیات، انتخابی حسابشده برای افرادی است که به دنبال جریان نقدینگی ماهانه و بازدهی پیشبینیپذیر دور از هیاهوی تابلوی قیمتها هستند.
برای شروع هوشمندانه، نخست افق زمانی و نیاز ماهانه خود به وجه نقد را مشخص کنید. سپس به جای تصمیم احساسی، سری به صفحه فرصتهای سرمایهگذاری و پلتفرمهای طلا بزنید، جزئیات تضامین و گزارشهای مالی طرحهای فعال و قیمت طلا را بسنجید و با تنوعبخشی به دارایی، سهم متوازنی برای هر دو بازار در جیب خود تعیین کنید.
خرید طلای آبشده مستلزم خرید دستکم یک قطعه با وزن مشخص است، اما در کرادفاندینگ میتوانید با مبالغ خرد (از ۵۰۰ هزار تومان در برخی طرحها) مشارکت را آغاز کنید.
خیر. تمامی درآمدهای این حوزه طبق قانون بازار سرمایه معاف از هرگونه عوارض، بیمه یا مالیات تکلیفی هستند و مبلغ اعلامشده عینا واریز میشود.
طلای فیزیکی مستقیما و بدون نیاز به تشریفات اداری در اختیار اطرافیان قرار میگیرد، اما گواهیهای شراکت کرادفاندینگ از طریق سامانه سجام و مطابق انحصار وراثت قانونی به بازماندگان منتقل خواهد شد.
خیر. تا زمان راهاندازی رسمی بازار ثانویه در فرابورس، این گواهیها صرفا به نام خریدار اولیه صادر میشوند و قابلیت صلح یا انتقال به غیر را ندارند.
بله. برخی سکوهای تامین مالی جمعی به شرکتهای متقاضی سرمایه اجازه میدهند برای تضمین اصل پول و تعهدات خود، شمش طلا یا مسکوکات بانکی را توثیق کنند.