







 فاطمه شکری
کرادفاندینگ ریسک بالاتری دارد یا طلای آبشده؟
۱۴۰۵/۰۷/۰۶
هر وقت تورم اوج میگیرد، نگاهها به سمت طلا میچرخد. اما میان هیاهوی بازار و ویترین طلافروشیها، یک شکاف بزرگ برای سرمایهگذار وجود دارد: چگونه باید طلا خرید تا هم قدرت خرید حفظ شود و هم امنیت سرمایه به خطر نیفتد؟
طلای آبشده، انتخابی کلاسیک است که ریسکهای فیزیکی و چالشهای عیارسنجی را به همراه دارد. اما صندوقهای طلا در بورس، پلی میان نوسانهای بازار و شفافیت معاملاتی هستند. این مقاله برای کسانی است که نمیخواهند داراییشان در گذر زمان کوچک شود و به دنبال مسیری برای مدیریت ریسک میگردند.
کاهش ارزش پول و رشد مداوم سطح عمومی قیمتها، سرمایهگذاران را همواره به سمت داراییهای امن سوق میدهد. در میان گزینههای مختلف، طلا رفتاری متمایز دارد. این فلز زرد وزنهای متعادلکننده در سبد دارایی به شمار میرود که ارزش خود را از دو متغیر مستقل اما همافزا میگیرد: بهای اونس در بازارهای جهانی و نرخ برابری ارز در اقتصاد داخلی.
وقتی شوکهای ارزی رخ میدهند، قیمت طلا با سرعتی بالا خود را با ارزش واقعی بازار تطبیق میدهد. این همبستگی مستقیم باعث میشود قدرت خرید سرمایه در گذر سالها حفظ شود. برخلاف داراییهای با سود ثابت بانکی که در چرخههای تورمی بازدهی منفی واقعی ثبت میکنند، طلا ظرفیتی طبیعی برای جذب تکانههای اقتصادی دارد. با این حال، شیوه ورود به این بازار در سالهای گذشته تغییر کرده است. امروز پرسش اصلی تنها خریدن یا نخریدن طلا نیست، بلکه انتخاب شیوه مناسب برای در اختیار گرفتن این دارایی اهمیت پیدا کرده است.
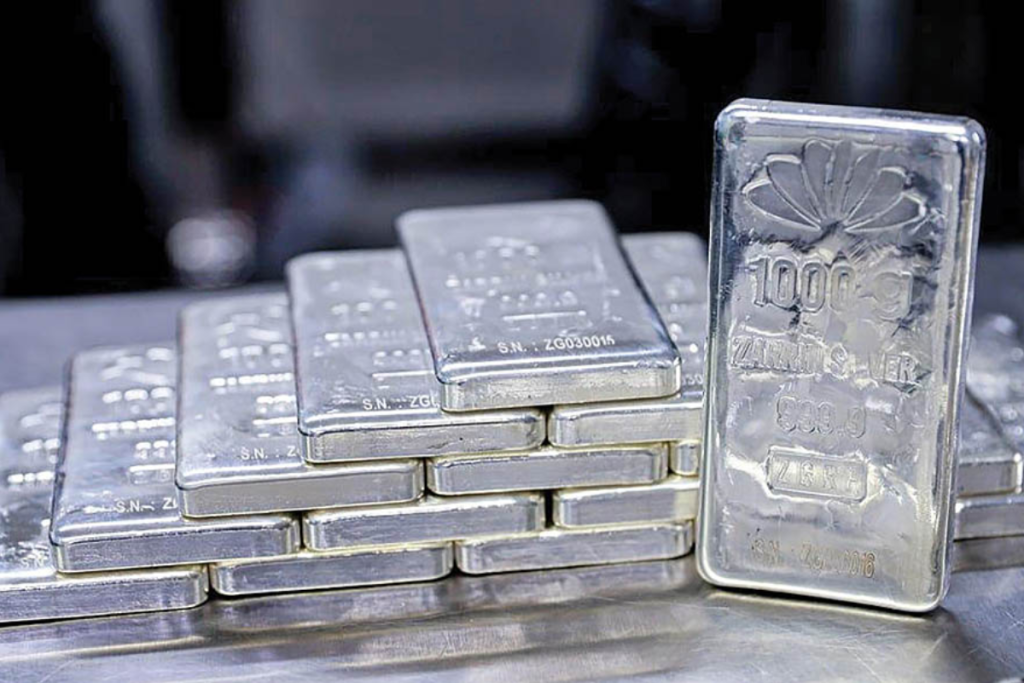
طلای آبشده در واقع حاصل ذوب کردن مصنوعات دستدوم، زیورآلات مستعمل یا شکستهای است که کارگاههای طلاسازی آنها را در کورههای ریختهگری ذوب میکنند و به شکل قطعاتی با ابعاد نامنظم یا شمشهای کوچک درمیآورند. جذابیت اصلی این بازار برای خریداران، حذف کامل هزینههای طراحی، اجرت ساخت و مالیات بر ارزش افزوده مصنوعات است. بازار سنتی این کالا با پیچیدگیهای فنی و چالشهای اعتباری همراه است:
صندوقهای سرمایهگذاری طلا در بورس کالا، سازوکاری مدرن برای بهرهمندی از تحولات بازار طلا بدون نیاز به حضور در چرخه فیزیکی معامله هستند. این صندوقها بخش عمده منابع مالی خود (دستکم ۷۰ درصد) را به خرید گواهیهای سپرده کالایی شمش و سکه طلا اختصاص میدهند و بخش باقیمانده را در اوراق با درآمد ثابت یا بازار مشتقه به گردش درمیآورند. این ترکیببندی باعث میشود بازدهی صندوق همگام با قیمت طلا در بازار آزاد حرکت کند. برای معاملهگرانی که به دنبال کسب سود از نوسانات قیمتی هستند، صندوقهای طلا برتریهای ساختاری مشخصی دارند:
خرید و فروش طلا به صورت آنلاین، نیاز به مراجعات حضوری را از بین برده است. با کمک سامانههای معتبر، میتوانید حتی با مبالغ اندک طلا بخرید یا در صندوقهای طلا مشارکت کنید. برای بررسی دقیقتر بهترین گزینههای موجود و انتخاب مطمئنترین پلتفرمها، صفحه زیر را ببینید.
دوراهی میان صندوق طلا و طلای آبشده در نهایت به ترجیح سرمایهگذار در مورد نوع مالکیت و سطح شفافیت ختم میشود. هر کدام از این دو روش، تعریفی متفاوت از کنترل روی دارایی ارائه میدهند:
| شاخص مقایسه | صندوق سرمایهگذاری طلا | طلای آبشده |
|---|---|---|
| نوع مالکیت | مالکیت مشاع از گواهیهای سپرده شمش و سکه | مالکیت مستقیم و ملموس بر قطعه فیزیکی طلا |
| سطح نظارت و شفافیت | تحت نظارت سازمان بورس، حسابرسی منظم و گزارشدهی لحظهای | وابسته به اعتبار طلافروش، برگه فاکتور و سامانه ریگیری |
| روش معامله | آنلاین از طریق سامانههای معاملاتی کارگزاری | مراجعه حضوری به بازار سنتی یا سامانههای فروش مستقل |
| بازه زمانی معامله | محدود به روزها و ساعات رسمی فعالیت بازار سرمایه | پیوستگی زمانی بیشتر در سامانههای آنلاین یا بازارهای محلی |
محاسبه سود نهایی در سرمایهگذاری طلا، فراتر از نگاه به قیمت خرید و فروش است. هزینههای جانبی میتواند بخشی از بازدهی را ببلعد. صندوقهای طلا در بورس معاف از مالیات هستند. این ویژگی برای کسانی که معاملات سنگین انجام میدهند، مزیتی کلیدی است. در این مسیر، کارمزد خرید و فروش کارگزاری و هزینه مدیریت صندوق، تنها ارقام قابل محاسبه هستند که به صورت خودکار از دارایی کسر میشوند.
در سوی دیگر، طلای آبشده اگرچه مالیات بر ارزش افزوده مصنوعات را ندارد، اما قیمت معامله آن در بازار آزاد اغلب شامل حاشیه سود فروشنده است. شکاف میان قیمت خرید و فروش در بازار سنتی، همان هزینه پنهانی است که فرد هنگام معامله متحمل میشود. هزینه آزمایشگاه ریگیری برای صحتسنجی عیار و پرداخت مبلغی به عنوان کارمزد برای حفظ امنیت و نگهداری فیزیکی دارایی (مانند اجاره صندوق امانات بانکی)، هزینههایی هستند که سرمایهگذار در محاسبات خود نباید نادیده بگیرد. در مقایسه میان این دو، شفافیت هزینهای در صندوقهای بورس به مراتب بالاتر و قابل پیشبینیتر است.
نگهداری شمش طلا در خانه یا محل کار، ریسک همیشگی سرقت و آسیب دیدن را به همراه دارد. در مقابل، صندوقهای طلا دارایی فرد را در خزانههای بانکی تحت نظارت، بیمه و نگهداری میکنند. بنابراین ریسک فیزیکی برای خریدار واحدهای صندوق به صفر میرسد.
از منظر نقدشوندگی، صندوقهای طلا برتری محسوسی دارند. وجود بازارگردان در بورس، تضمین میکند که سفارش فروش سرمایهگذار در هر لحظه از ساعت معاملات، خریدار داشته باشد و وجه حاصل از فروش در چرخه تسویه بورس به حساب فرد واریز شود. در پروسه فروش طلای آبشده فرد باید خریدار معتبری پیدا کند که قیمت منصفانهای پیشنهاد دهد. در شرایط رکود بازار یا روزهای غیر کاری، تبدیل طلای فیزیکی به وجه نقد ممکن است زمانبر شود یا فرد را ناچار کند طلا را با قیمتی کمتر از ارزش واقعی به فروش برساند.
طلا همچنان استوارترین سنگر در برابر امواج تورمی است. چه در قالب سنتی شمش و آبشده و چه در شکل مدرن واحدهای سرمایهگذاری بورس. اگر حفظ مالکیت فیزیکی دارایی و استقلال از سامانههای مالی اولویت شماست، بازار سنتی آبشده پاسخگوی نیازتان خواهد بود. اما صندوقهای طلا برای سرمایهگذاران ریسکگریز، نوسانگیران کوتاهمدت و افرادی که به دنبال نقدشوندگی بالا، کارمزد مشخص و ورود با حداقل سرمایه هستند، گزینهای بسیار چابکتر به شمار میآیند.
برای تصمیمگیری اصولی، ابتدا افق زمانی و حجم نقدینگی در دسترس خود را مشخص کنید و سپس با مراجعه به جدول مقایسه جامع پلتفرمهای خرید طلا کارمزد پلتفرمها را در کنار هم بسنجید تا دقیقترین تصمیم را برای تنوعبخشی به داراییهای خود بگیرید.
بله. داراییهای صندوق نزد بانک متولی نگهداری میشود و داراییهای صندوق از داراییهای مدیر صندوق به صورت کامل جداست؛ بنابراین سرمایه شما در امان میماند.
بله. برخی صندوقهای طلا در بورس امکان تحویل فیزیکی شمش را در صورت رسیدن به حد نصاب واحدهای مشخص فراهم کردهاند، اما این فرآیند ممکن است هزینه ویژهای داشته باشد.
هیجان خرید و فروش معاملهگران و نوسان تقاضا در بورس باعث میشود قیمت واحدها کمی بالاتر یا پایینتر از ارزش واقعی داراییهای صندوق حرکت کند.
تنها راه مطمئن، معامله از طریق قطعاتی است که دارای کد ریگیری معتبر هستند و باید توسط آزمایشگاههای عیارسنجی تأیید شده باشند.
خیر. نوسانهای کوتاه و کارمزد معاملات باعث میشود سوددهی نوسانگیری روزانه دشوار باشد؛ طلا بیشتر برای حفظ ارزش دارایی در بازههای میانمدت و بلندمدت پیشنهاد میشود.