
















 فاطمه شکری
چهار تغییر مهم در مقررات صندوقهای اهرمی بورس + جزئیات کامل
۱۴۰۵/۰۸/۰۱
فرض کنید برای یک هزینه ضروری به پول نیاز دارید. بخشی از دارایی شما در ملک، بخشی در طلا و بخشی در صندوق سرمایهگذاری است. کدام را میتوانید زودتر بفروشید؟ آیا فروش سریع به معنای دریافت قیمت مناسب است؟ پول حاصل از معامله چه زمانی وارد حساب شما میشود؟
این پرسشها به نقدشوندگی مربوطاند؛ معیاری که گاهی زیر سایه بازده قرار میگیرد، اما هنگام نیاز به پول اهمیتش آشکار میشود. سرمایهگذاری سودآوری که نتوانید بهموقع و با هزینه معقول از آن خارج شوید، ممکن است برای شرایط شما مناسب نباشد.
برای مقایسه نقدشوندگی، نباید فقط سرعت فروش را سنجید. هزینه خروج، احتمال کاهش قیمت و زمان دسترسی به وجه نیز مهماند. در این مقاله، گزینههای رایج را با همین نگاه بررسی میکنیم.
برای ارزیابی نقدشوندگی، مسیر خروج را تا انتها بررسی کنید. نخست باید امکان ثبت سفارش یا درخواست فروش وجود داشته باشد. سپس معامله انجام شود، وجه تسویه شود و در نهایت بتوانید پول را برداشت یا منتقل کنید.
این مراحل همیشه همزمان نیستند. ممکن است سفارش فروش اوراق بهادار انجام شود، اما وجه قابلبرداشت طبق چرخه تسویه در دسترس قرار گیرد. در صندوقهای صدور و ابطالی نیز زمان ثبت درخواست با زمان واریز وجه تفاوت دارد.
بنابراین، هنگام مقایسه بپرسید: «از لحظه تصمیم به خروج تا دسترسی واقعی به پول، چقدر زمان لازم است؟» پاسخ این سؤال از عبارت تبلیغاتی «فروش آسان» کاربردیتر است. در ادامه انواع داراییها را از لحاظ نقدشوندگی بررسی میکنیم.
موجودی حسابی که محدودیت برداشت ندارد، از در دسترسترین شکلهای نگهداری پول است. برای استفاده از آن لازم نیست ابتدا دارایی را در بازار بفروشید یا منتظر خریدار بمانید.
بااینحال، سقف انتقال، محدودیت ابزار پرداخت، اختلال سامانهها و وضعیت دسترسی به حساب میتوانند بر استفاده فوری اثر بگذارند. برای پرداختهای بزرگ، مسیر انتقال وجه نیز اهمیت دارد.
از طرف دیگر، دسترسی سریع به پول به معنی حفظ ارزش آن نیست. ممکن است موجودی حساب از نظر اسمی ثابت بماند، اما تورم قدرت خریدش را کاهش دهد.
سپرده مدتدار برای خروج به پیدا کردن خریدار نیاز ندارد، اما شرایط برداشت پیش از سررسید باید بررسی شود. بسته به قرارداد، خروج زودهنگام ممکن است باعث تعدیل سود، تغییر نرخ محاسباتی یا کاهش بخشی از منافع مورد انتظار شود.
در نتیجه، دو پرسش جدا مطرح است: آیا اصل پول قابلدریافت است و دریافت زودتر از موعد چه هزینهای دارد؟
نباید شرایط یک سپرده را به همه محصولات بانکی تعمیم داد. بعضی طرحها محدودیتها یا ساختار متفاوتی دارند و جزئیات قرارداد تعیینکننده است. اگر احتمال میدهید پیش از سررسید به پول نیاز پیدا کنید، بازده قابلدریافت در زمان خروج زودهنگام را بررسی کنید، نه فقط نرخ اعلامی نگهداری تا سررسید.
صندوقهای درآمد ثابت میتوانند برای بخشی از منابع کوتاهمدت مناسب باشند، اما نقدشوندگی همه آنها یکسان نیست. ابتدا باید مشخص شود صندوق قابل معامله در بورس است یا از مسیر صدور و ابطال فعالیت میکند.
در صندوق قابل معامله، خروج به انجام سفارش فروش در ساعات بازار و سپس تسویه وابسته است. حجم معاملات، فاصله قیمت خرید و فروش و عملکرد بازارگردان اهمیت دارند.
در صندوق صدور و ابطالی، زمان پرداخت وجه تابع سازوکار صندوق و مقررات مربوط است. این اطلاعات را باید در اسناد رسمی و رویه اجرایی آن بررسی کرد.
درآمد ثابت به معنی دسترسی شبانهروزی یا تضمین نبود زیان نیست. برای پولی که ممکن است همین امروز نیاز شود، زمان واقعی برداشت را جداگانه بسنجید.
طلا و سکه استاندارد بازار خرید و فروش گستردهتری نسبت به بسیاری داراییهای فیزیکی دارند. بااینحال، قابلیت فروش آنها به اصالت، نوع محصول، مدارک خرید، محل معامله و شرایط بازار وابسته است.
قیمت خرید فروشنده از شما با قیمت فروش او به مشتری برابر نیست. این فاصله، هزینهای است که در خروج کوتاهمدت اهمیت پیدا میکند و ممکن است در بازار پرنوسان بیشتر شود.
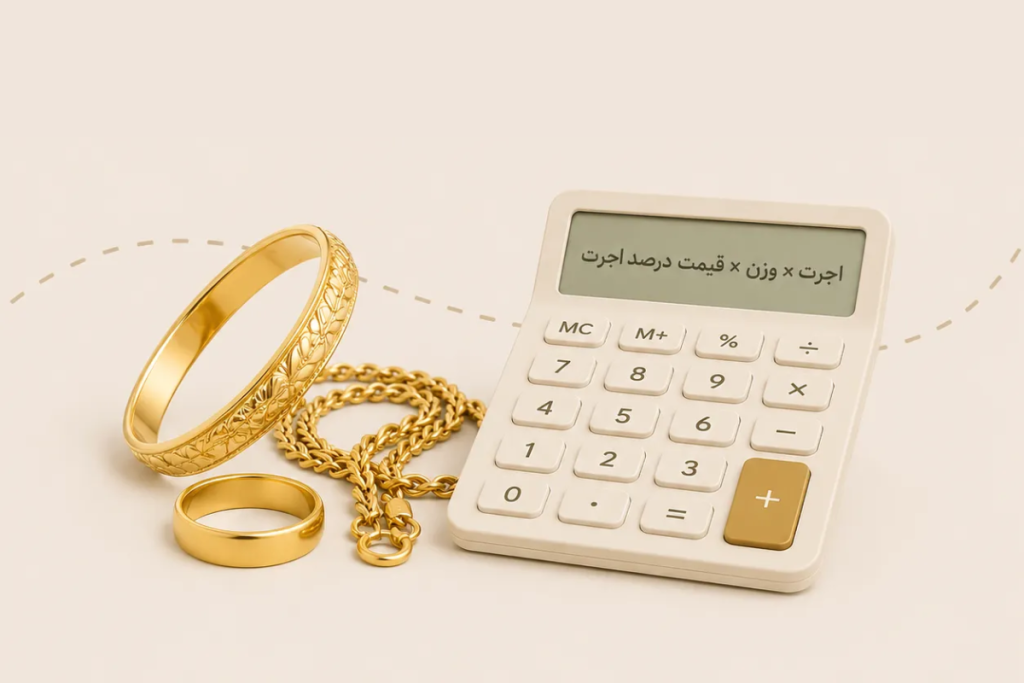
در طلای زینتی، اجرت و برخی هزینههای پرداختشده هنگام خرید معمولاً در فروش مجدد بهطور کامل بازیابی نمیشوند. بنابراین، فروشپذیری مناسب را نباید با خروج بدون زیان اشتباه گرفت.
برای مبالغ بالا نیز بهتر است پیشاپیش درباره شیوه پرداخت، زمان واریز و مدارک لازم پرسوجو کنید. وجود خریدار بهتنهایی پایان فرایند نقد کردن نیست.
صندوق طلای قابل معامله، نیاز به حمل و بررسی اصالت طلای فیزیکی در هر معامله را کاهش میدهد. بااینحال، نقدشوندگی آن همچنان به وضعیت معاملات وابسته است.
حجم سفارشهای خرید، عمق بازار، فاصله بهترین قیمت خرید و فروش و اختلاف قیمت تابلو با خالص ارزش داراییها باید بررسی شوند. صندوقی با معاملات کمعمق ممکن است برای فروش مبلغ بزرگ مناسب نباشد.
همچنین فروش فقط در زمانهای مجاز معاملات امکانپذیر است و دسترسی به وجه، تابع تسویه و برداشت خواهد بود. در نتیجه، صندوق طلا ممکن است از نظر سهولت معامله مزایایی داشته باشد، اما نمیتوان آن را در همه ساعات و شرایط، معادل پول نقد دانست. نوسان قیمت طلا نیز ریسکی مستقل از نقدشوندگی است.
نقدشوندگی سهام را نمیتوان برای کل بازار با یک برچسب توصیف کرد. سهمی با معاملات مستمر و سفارشهای متنوع، خروج آسانتری نسبت به سهمی کممعامله دارد.
بااینحال، حجم معاملات گذشته تضمین نمیکند که در روز نیاز شما نیز خریدار کافی وجود داشته باشد. توقف نماد، محدودیت معاملاتی یا شکلگیری صف فروش میتواند خروج را دشوار کند.
برای بررسی، فقط ارزش معاملات یک روز را نبینید. استمرار معاملات، فاصله سفارشها و اندازه سرمایه خود نسبت به ظرفیت بازار را نیز در نظر بگیرید.
اگر فروش دارایی شما بخش بزرگی از سفارشهای موجود را مصرف کند، ممکن است مجبور شوید با قیمتهای پایینتر معامله کنید. به همین دلیل، نقدشوندگی یک سهم برای سرمایهگذار کوچک و بزرگ یکسان نیست.
ارزهای رایج ممکن است در بازارهای مجاز خریدار داشته باشند، اما اختلاف نرخ خریدوفروش، اصالت اسکناس، محدودیتهای قانونی و شرایط معامله اهمیت دارند. امکان فروش را باید در چارچوب مقررات معتبر زمان معامله بررسی کرد.
در رمز ارزها، فعالیت شبانهروزی بازار بهتنهایی نشانه نقدشوندگی مطمئن نیست. داراییهای پرمعامله با توکنهای کمحجم تفاوت زیادی دارند.
علاوه بر عمق بازار، محدودیت برداشت صرافی، اختلال شبکه، هزینه انتقال، ریسک مسدود شدن حساب و تبدیل وجه به پول قابلاستفاده در حساب بانکی مطرح است.
ممکن است رمز ارزی را سریع بفروشید، اما انتقال یا برداشت وجه با مشکل مواجه شود. بنابراین، نقدشوندگی درون پلتفرم را از امکان دسترسی نهایی به پول جدا کنید.
ملک برای فروش به بازاریابی، بازدید، مذاکره، بررسی اسناد و انتقال رسمی نیاز دارد. موقعیت، قیمت، وضعیت حقوقی و قدرت خرید متقاضیان میتوانند زمان فروش را تغییر دهند.
خودرو نیز به مدل، وضعیت فنی، مدارک و شرایط بازار وابسته است. بعضی خودروها مشتری بیشتری دارند، اما فروش فوری همچنان ممکن است مستلزم تخفیف باشد.
آثار هنری، کالاهای کلکسیونی و تجهیزات تخصصی جامعه خریداران محدودتری دارند. ارزش کارشناسی بالا لزوماً به معنی وجود خریدار آماده نیست. این داراییها ممکن است برای اهداف دیگری مناسب باشند، اما نباید تنها پشتوانه هزینه اضطراری باشند. همچنین فروش بخشی از یک ملک یا خودرو، برخلاف فروش تعدادی واحد صندوق، بهسادگی امکانپذیر نیست.
برای هر گزینه، پنج سؤال یکسان بپرسید:
پاسخها را برای مبلغ واقعی سرمایه خود ثبت کنید. فروش آزمایشی مبلغ کوچک میتواند مسیر عملیاتی را روشن کند، اما تضمینکننده خروج آسان با حجم بالا یا در بحران نیست.
بهتر است نقدشوندگی را در دو وضعیت عادی و دشوار بسنجید. داراییای که فقط در روزهای آرام خوب معامله میشود، ممکن است هنگام نیاز همزمان سرمایهگذاران به پول، عملکرد متفاوتی داشته باشد.
نقدشوندگی یعنی بتوانید سرمایهتان را در زمان موردنیاز، با هزینه معقول و بدون افت قابلتوجه قیمت به پول تبدیل کنید. اگر درآمد نامنظم دارید، برای هزینههای نزدیک پسانداز میکنید یا محافظهکار هستید، دسترسی به پول باید در انتخابتان اولویت داشته باشد؛ موجودی حساب بدون محدودیت برداشت و، برای بخشی از منابع، صندوق درآمد ثابت با شرایط خروج مناسب، گزینههای قابلبررسیاند. اگر افق بلندمدت و تحمل ریسک بیشتری دارید، میتوانید بخشی از سرمایه را به داراییهای کمنقدشوندهتر اختصاص دهید، به شرط آنکه ذخیره اضطراری مستقلی داشته باشید.
خیر. اگر همه داراییها هنگام بحران با کاهش خریدار مواجه شوند، تنوع بهتنهایی کافی نیست؛ بخشی از سبد باید مستقل از فروش داراییها در دسترس باشد.
معمولاً نباید روی آن حساب کنید؛ فروش یا برداشت دارایی وثیقهشده ممکن است به تسویه بدهی یا موافقت وثیقهگیرنده وابسته باشد.
این سفارش مانع فروش پایینتر از قیمت تعیینشده شما میشود، اما انجام معامله را تضمین نمیکند. اگر خریدار با آن قیمت وجود نداشته باشد، سفارش اجرا نمیشود.
گاهی، اما فقط زمانی که هزینه کل وام و توان بازپرداخت را بررسی کرده باشید. قرضگرفتن برای حفظ یک دارایی پرنوسان میتواند ریسک مالی شما را افزایش دهد.
با تغییر درآمد، هزینههای ضروری یا نزدیکشدن به زمان مصرف پول، آن را دوباره بررسی کنید. تغییر شرایط برداشت یا معاملات داراییها نیز دلیل مهمی برای بازبینی است.