
















 فاطمه شکری
تامین مالی جمعی پلتفرم نئووام در سکوی جهش کراد؛ جذب سرمایه با سود ۴۹ درصدی
۱۴۰۵/۰۸/۰۵
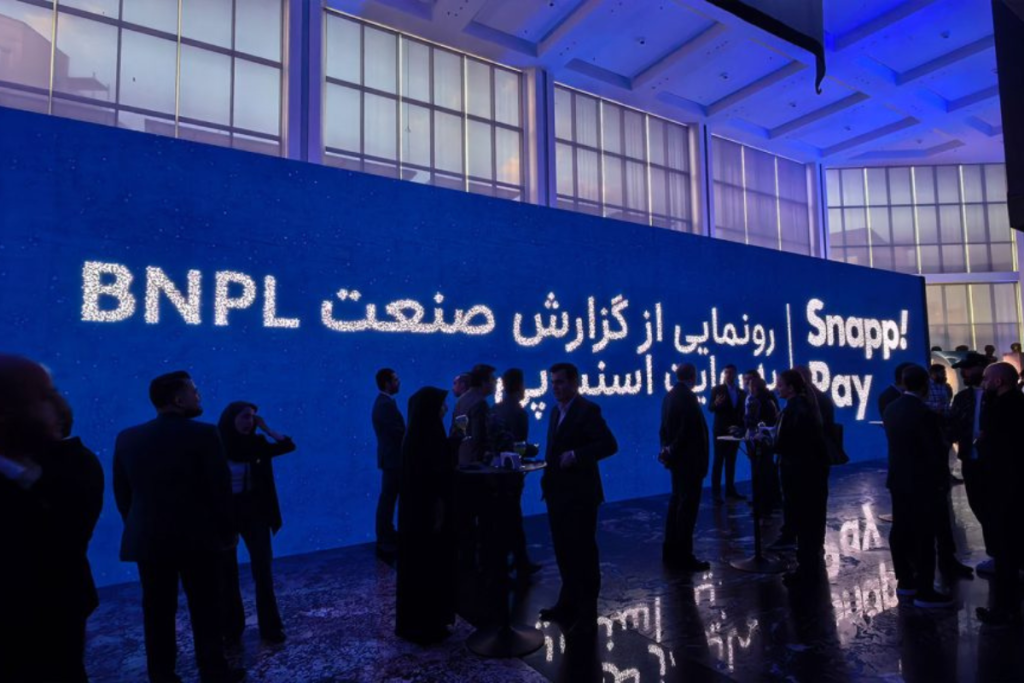
رویداد «نت به نت، در پی یک صدا»، نخستین گزارش جامع حوزه BNPL با رونمایی از کارنامه رسمی اسنپپی در ۴ آبانماه ۱۴۰۵ ارائه شد.
پرسش اصلی در آغاز رویداد این بود که چرا در کشوری که دسترسی به حساب بانکی برای عموم جامعه فراهم است، دستیابی به تسهیلات مالی خرد همواره نیازمند عبور از موانع بوروکراتیک و ضامن کارمند بوده است؟ ورود و توسعه شتابان صنعت بیانپیال در ایران این انسداد کهنه را در هم شکست. ساختاری مدرن که نشان داد با جایگزینی ردپای دیجیتال و سوابق رفتاری کاربران بهجای چک و سفته، میتوان شمول مالی را در سراسر کشور ارتقا بخشید و جریان خرید و فروش را بدون وابستگی صرف به نقدینگی فعال نگه داشت.
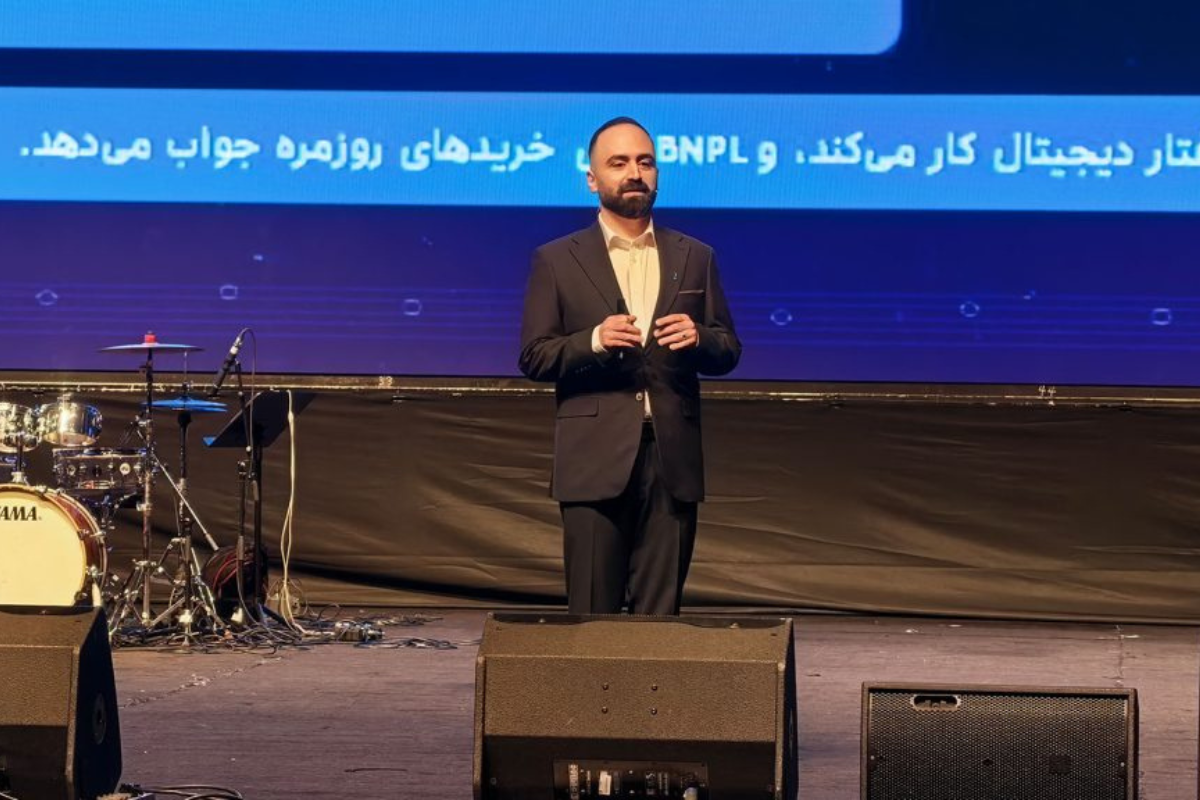
آمارهای منتشرشده در رویداد نت به نت بیانگر آن است که ارزش کل این بازار از ۴ همت در سال ۱۴۰۱ به ۵۸ همت در سال ۱۴۰۳ و در ادامه به ۱۳۲ همت در سال ۱۴۰۴ افزایش یافته است؛ جهشی چشمگیر که سهم خرید اعتباری اقساطی را به ۱۷ درصد از کل تجارت الکترونیک کشور رسانده است. مجید حسامی، مدیرعامل و همبنیانگذار اسنپپی، با اشاره به تجربه آغازین این پلتفرم در ارائه خدمت به متقاضیان بدون پیشینه اعتباری اظهار داشت:
«۹۵ درصد کاربران ما در زمان شروع، هیچ رتبهای در نظام اعتبارسنجی بانکی نداشتند. اینکه این کاربران از سیستم اعتبارسنجی بانکی کنار گذاشته شده بودند، به معنای رفتار بد آنها نبود؛ صرفاً از سیستم بانکی وام نگرفته بودند. لزوماً آدمهای بدی نبودند، فقط کسی به آنها اعتماد نکرده بود.»
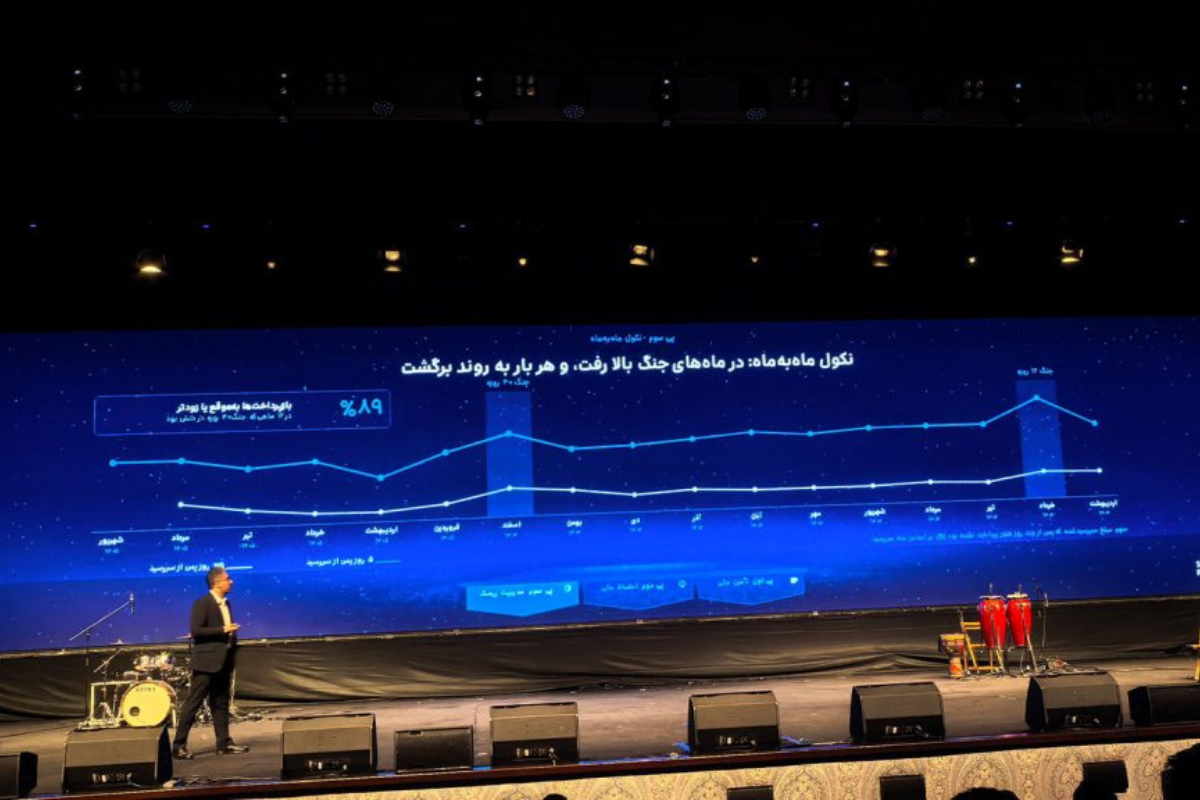
با اتکا به همین رویکرد، تا شهریور ۱۴۰۵ نرخ بازپرداخت نهایی اقساط این سامانه به ۹۸.۵ درصد رسید و نرخ نکول آن در طول شش سال فعالیت پیوسته زیر ۱.۵ درصد مهار شد. در حال حاضر، ۴۵ میلیون نفر در این بستر واجد شرایط دریافت اعتبار شناخته شدهاند و ۴.۷ میلیون کاربر فعال ماهانه بهطور میانگین روزانه بیش از یک میلیون سفارش اعتباری ثبت میکنند.
تداوم این مدل اعتباربخشی بدون وثیقه سنتی بر پایه یادگیری ماشین و آزمونهای مداوم ریسک استوار است؛ بهگونهای که شاخص عملکردی مدل اعتبارسنجی (AUC) از ۰.۶۸ در فاز نخست به ۰.۸۱ ارتقا یافته و سازوکارهای تنش مالی حتی در بحرانها مانع از ایجاد اختلال در تسویه مطالبات شده است. در سمت شبکه پذیرندگان نیز این زیرساخت در ۸۲ شهر و بر بستر بیش از ۷۴ هزار واحد تجاری گسترش یافته است.
اسنپپی با پایش خودکار قیمت ۶ میلیون کالا در نتایج جستوجو، فروشگاهها را موظف کرده است کالاها را با همان قیمت نقدی به دست خریدار برسانند تا اعتبار اعطایی بدون اضافه دریافت به مصرفکننده برسد؛ رویکردی که زمینهساز تصمیم پلتفرم برای راهاندازی اقساط بلندمدت ۶، ۹ و ۱۲ ماهه در ماههای آینده شده است.
| شاخص کلیدی | مقدار یا وضعیت ثبتشده | دوره زمانی / دامنه |
| ارزش کل بازار بیانپیال ایران | ۱۳۲ هزار میلیارد تومان (همت) | سال ۱۴۰۴ (سهم ۱۷٪ از خردهفروشی آنلاین) |
| کاربران بدون رتبه اعتباری اولیه | ۹۵ درصد | بدو ورود به پلتفرم |
| نرخ بازپرداخت نهایی اقساط | ۹۸.۵ درصد | تا شهریور ۱۴۰۵ |
| نرخ نکول کل سیستم | کمتر از ۱.۵ درصد | در طول ۶ سال فعالیت |
| کاربران تراکنشکننده ماهانه | ۴.۷ میلیون نفر | شهریور ۱۴۰۵ |
| میانگین سفارش اعتباری روزانه | بیش از ۱ میلیون سفارش | شهریور ۱۴۰۵ |
| شبکه کل فروشگاههای پذیرنده | بیش از ۷۴ هزار فروشگاه | ۲۲ هزار آنلاین، ۳۵ هزار حضوری، ۱۷ هزار در شبکههای اجتماعی |
| تعداد شهرهای زیر پوشش حضوری | ۸۲ شهر | شهریور ۱۴۰۵ |
| شاخص عملکرد اعتبارسنجی (AUC) | رشد از ۰.۶۸ به ۰.۸۱ | مدل اختصاصی یادگیری ماشین |
برای کاربران، این ابزار بهمثابه سدی در برابر تکانههای تورمی عمل میکند و امکان برنامهریزی مالی فوری را بدون نیاز به مراجعات اداری فراهم میسازد. از منظر فروشندگان خرد و شرکتهای زنجیرهای بزرگ نیز همراهی با این سازوکار، موتور محرک افزایش فروش بوده است.
علاقهمندان میتوانند فایل کامل گزارش صنعت بیانپیال ایران به روایت اسنپپی را بخوانند. ← مطالعه گزارش کامل
پذیرندگان ورودی سال ۱۴۰۱ در سال چهارم خود با افزایش فروش ۱۳.۶ برابری روبهرو شدهاند. در همین راستا، سهم مجموعههایی چون چرم مشهد از فروش اعتباری به ۳۰ تا ۴۰ درصد رسیده و در بستر اسنپفود ماهانه بیش از ۳ میلیون سفارش با استفاده از این اعتبار ثبت میشود که افزایش ۳۰ درصدی در دفعات ثبت خرید این مشتریان را به همراه داشته است.
تداوم رشد چنین زیستبوم بزرگی در افق پیشرو، نیازمند ابزارهای تأمین مالی نوین، اتصال به بازار بدهی سرمایه و تبادل ایمن دادهها میان فعالان فناوری مالی خواهد بود تا توازن جریان اعتبار در شوکهای اقتصادی حفظ شود.