
















 فاطمه شکری
صابملک چیست؟ راهنمای سرمایهگذاری خرد در پروژههای ساختمانی
۱۴۰۵/۰۸/۰۴
بر اساس قانون بیمه اجباری خسارات واردشده به شخص ثالث، تردد هرگونه وسیله نقلیه دو یا چند چرخ موتوری بدون این پوشش تخلف مستقیم محسوب شده و منجر به توقیف آنی وسیله توسط پلیس راهور میشود.
از نگاه اقتصادی، بیمه موتور سیکلت یک سپر محافظ در برابر هزینههای سنگین دیه است. در شرایطی که ارقام دیه کامل انسان در ماههای عادی و حرام به ارقام نجومی چند میلیارد تومانی رسیده و حداقل خسارت مالی پایه شرکتهای بیمه دهها میلیون تومان است، چشمپوشی از خرید سالانه این بیمهنامه با پرداخت روزانه هزینهای معادل چند هزار تومان، خطر مستقیم بدهکاری مالی پایدار، مسدودی حسابهای بانکی و حتی حبس تعزیری را در پی دارد.
بیمه موتور سیکلت بهطور عمومی به بیمه شخص ثالث اشاره دارد که مسئولیت مدنی دارنده وسیله نقلیه را در برابر کلیه زیاندیدگان حوادث رانندگی پوشش میدهد. برخلاف تصور عمومی، پوشش این بیمهنامه تنها به خودروها یا عابران پیاده محدود نمیشود؛ بلکه سرنشین ترکنشین موتور نیز در دایره اشخاص ثالث قرار میگیرد. این قرارداد تعهدات را در سه لایه مجزا طبقهبندی و تسویه میکند:
برای جبران خسارات وارده به خود وسیله نقلیه در تصادفاتی که راکب مقصر است، باید «بیمه بدنه موتور سیکلت» بهصورت جداگانه خریداری شود. این بیمهنامه اختیاری، خسارات ناشی از آتشسوزی، انفجار، تصادم کلی یا جزئی و در شرایط خاص، سرقت کلی را جبران میکند. با این حال، به دلیل ضریب ریسک بالای سرقت و واژگونی موتور، شرایط صدور بیمه بدنه سختگیرانهتر و سهم فرانشیز آن بالاتر از خودرو است.
عدم تهیه بیمه شخص ثالث تخلف مستقیم از ماده ۱۹ قانون بیمه اجباری مصوب سال ۱۳۹۵ است. مأموران راهنمایی و رانندگی موظفاند با مشاهده موتورسیکلت فاقد بیمهنامه، بلافاصله آن را متوقف و روانه پارکینگ کنند. ترخیص وسیله نقلیه از پارکینگ پلیس منوط به تسویه کامل خلافی، پرداخت عوارض شهرداری، ارائه بیمهنامه شخص ثالث دارای اعتبار و پرداخت هزینههای سنگین کفی و توقفگاه است؛ مسیری که بدون داشتن بیمهنامه بنبست خواهد بود.
علاوه بر منع تردد و هزینههای پارکینگ، انجام هرگونه معامله رسمی، تعویض پلاک، دریافت کارت سوخت و نقلوانتقال سند مالکیت موتورسیکلت بدون ارائه بیمهنامه معتبر غیرممکن است. این محدودیتها تضمین میکنند که دارنده موتور در تمام مراحل مالکیت با سد اداری مواجه شود.
در بعد کیفری و حقوقی، اگر حادثهای منجر به جرح یا فوت رخ دهد و موتور فاقد بیمهنامه باشد، گرچه طبق قانون، «صندوق تامین خسارتهای بدنی» برای حمایت از آسیبدیدگان دیه قربانی را فوراً پرداخت میکند؛ اما این صندوق بلافاصله با دریافت حکم قضایی و صدور اجراییه، ۱۰۰ درصد مبلغ دیه پرداختشده را از راکب یا مالک مقصر وصول خواهد کرد. این بازیافت خسارت با انسداد تمامی حسابهای بانکی، توقیف سایر اموال و صدور حکم جلب همراه است.
یکی از ابهامات بزرگ موتورسواران، پیوند میان داشتن بیمهنامه و نداشتن گواهینامه معتبر موتورسیکلت است. طبق ماده ۱۵ قانون بیمه شخص ثالث، در صورتی که راکب مقصر حادثه فاقد گواهینامه متناسب با وسیله نقلیه باشد، شرکت بیمه موظف است بدون هیچ قید و شرطی خسارتهای جانی و مالی زیاندیده را پرداخت کند؛ اما بلافاصله پس از تسویه حساب با زیاندیده، جهت ریکاوری (بازیافت ۱۰۰ درصدی خسارت) به مقصر حادثه رجوع خواهد کرد.
این قانون با هدف جلوگیری از تضییع حقوق افراد بیگناه تنظیم شده است؛ اما هیچگونه مصونیتی برای راننده متخلف ایجاد نمیکند. در این سناریو، مقصر علاوه بر پرداخت بدهی به شرکت بیمه، به دادگاه معرفی شده و به مجازات رانندگی بدون گواهینامه محکوم میشود. همچنین غرامت حوادث راننده به راکب مقصر فاقد گواهینامه تعلق نمیگیرد.
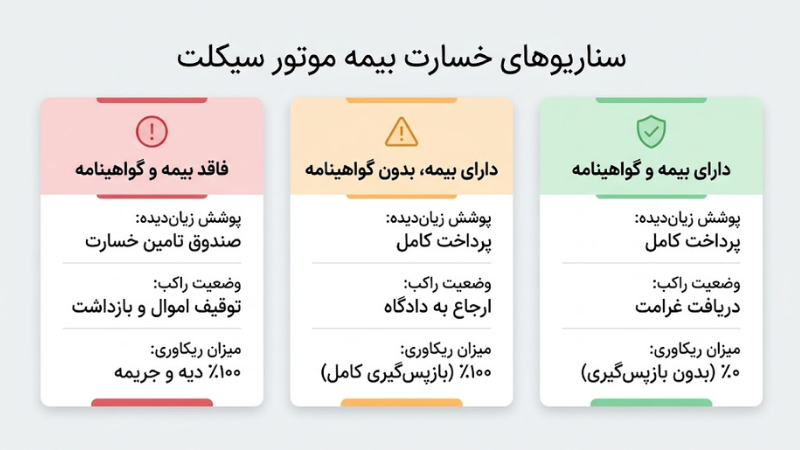
استناد به ماده ۱۱ و ۱۵ قانون بیمه اثبات میکند که خرید بیمهنامه بدون گواهینامه امکانپذیر است، اما در زمان بروز حادثه، فقدان گواهینامه تمام مزیت حمایتی بیمهنامه را از بین برده و بار مالی کامل واقعه را به دوش مقصر برمیگرداند.
محاسبه نرخ حقبیمه پایه توسط بیمه مرکزی انجام شده و به شرکتهای بیمه ابلاغ میشود. نرخ نهایی بر پایه فاکتورهای فنی و سوابق بیمهای وسیله نقلیه شکل میگیرد:
وسایل نقلیه دو یا چندچرخ بر مبنای توان پیشرانه و ساختار فنی به ۴ دسته قیمتی تقسیم میشوند:
موتورهایی که بیش از عمر استاندارد (عموماً بالای ۱۰ سال) کارکرد داشته باشند، مشمول درصدی جریمه کهنگی میشوند که به حقبیمه پایه اضافه میگردد.
به ازای هر سالی که راننده از کوپنهای بیمه خود استفاده نکرده باشد، ۵ درصد تخفیف به بیمهنامه تعلق میگیرد که حداکثر تا سقف ۷۰ درصد (در سال چهاردهم) قابل اعمال است.
در صورت تعلل در تمدید بیمه، به ازای هر روز تاخیر جریمهای معادل تقسیم حقبیمه سالانه بر ۳۶۵ روز لحاظ میشود. این جریمه تا سقف حداکثر یک سال (۳۶۵ روز) متوقف شده و بیشتر از آن افزایش نمییابد، اما بخشوده نیز نخواهد شد مگر با اجرای طرحهای فصلی بخشودگی قوه قضاییه و بیمه مرکزی.
علاوه بر بیمههای سالانه، امکان صدور بیمهنامه کوتاهمدت ۳ ماهه، ۶ ماهه و ۹ ماهه نیز وجود دارد؛ اما از نظر اقتصادی، بیمههای کوتاهمدت به دلیل ضرایب بالاتر (بهطور مثال پرداخت ۶۰ درصد نرخ سالانه برای بیمه ۶ ماهه) بسیار گرانتر از قرارداد یکساله تمام میشوند.
موتورهای برقی و اسکوترهای شهری در سالهای اخیر چالشهای حقوقی متعددی در زمینه الزام به بیمهنامه ایجاد کردهاند. طبق قوانین جاری، هر وسیله نقلیهای که دارای شماره تنه و قابلیت تردد در معابر شهری باشد و مشمول تعریف وسیله موتوری شود، نیاز به بیمه شخص ثالث دارد. برای موتورهای برقی دارای پلاک ملی، فرآیند صدور بیمه مشابه نسخههای بنزینی با احتساب توان الکتروموتور (کیلووات) انجام میپذیرد.
اسکوترها و موتورهای برقی فاقد پلاک ملی که توان حرکتی پایینی دارند، در حال حاضر امکان خرید بیمهنامه شخص ثالث سنتی بر پایه شماره پلاک را ندارند. دارندگان این ادوات میتوانند از «بیمه مسئولیت مدنی دارنده وسیله در برابر اشخاص ثالث» استفاده کنند تا در صورت برخورد با عابران، هزینههای دیه و درمان جبران شود.
درباره موتورسیکلتهای مزایدهای، وضعیت متفاوت است:
امروزه بهکارگیری یک پلتفرم آنلاین بیمه این امکان را به شما میدهد تا بدون نیاز به مراجعه حضوری، نرخ حقبیمه شرکتهای مختلف و سقف تعهدات مالی آنها را به شکل هوشمند مقایسه و متناسب با نیاز خود صادر کنید.
تغییر قوانین بیمه شخص ثالث در سالهای اخیر، سیستم تعلق تخفیف را از «محور خودرو/وسیله» به «محور راننده» تغییر داده است. بدین ترتیب، با فروش موتورسیکلت، تخفیفهای عدم خسارت تجمیعشده که حاصل رانندگی قانونمدار مالک است، همراه موتور به خریدار جدید واگذار نمیشود، مگر اینکه فروشنده مایل به انتقال داوطلبانه آن باشد. مالک میتواند در زمان تنظیم مبایعهنامه و تعویض پلاک، تخفیفات بیمهای خود را به روشهای زیر حفظ یا منتقل کند:
برای اجرای این فرآیند، متقاضی باید پیش از پایان اعتبار بیمهنامه با در دست داشتن برگه تاییدیه تعویض پلاک و مدارک شناسایی به شعبه صادرکننده بیمه مراجعه کرده و درخواست گواهی انتقال تخفیفات را ثبت کند.
شرکتهای بیمه در زمان صدور بیمه شخص ثالث موظف به ارائه تعهدات جانی تا سقف کامل دیه هستند، اما در بخش تعهدات مالی، یک رقم «پایه» (حداقل مصوب بیمه مرکزی) و سقفهای بالاتری تا چند برابر آن را ارائه میدهند. بسیاری از خریداران به دلیل تفاوت ناچیز حقبیمه، همواره کمترین سقف تعهد مالی را انتخاب میکنند که این امر در خیابانهای شلوغ خطری جبرانناپذیر است.
با توجه به افزایش بهای قطعات یدکی و خودروهای سواری، در تصادف با خودروهای لوکس و قطعات بدنه گرانقیمت، خسارت جزئی به گلگیر، چراغ یا سپر خودروهای مدرن مبالغی بسیار فراتر از حداقل تعهد مالی به وجود میآورد. با وجود اجرای قانون خودروی متعارف، همچنان پوشش پایه در بسیاری از حوادث پاسخگوی خسارت نبوده و پرداخت مابهالتفاوت بر عهده شخص موتورسوار مقصر است.
افزایش سقف تعهد مالی بیمه شخص ثالث موتور تنها بین ۵ تا ۱۵ درصد هزینه کل بیمهنامه را بالا میبرد؛ رقمی که در مقایسه با ریسک توقیف اموال و پرداخت نقدی خسارات چند ده میلیون تومانی در یک سانحه روزمره شهری، کاملاً توجیهپذیر و ایمن است.
دریافت خسارت از شرکت بیمهگر وابسته به شرایط تصادف، میزان آسیب و توافق یا عدم توافق طرفین حادثه است. در حوادثی که خسارت صرفاً مالی باشد و میزان آن از حداقل سقف تعهد مالی قانونی تجاوز نکند، طرفین در صورت توافق و عدم بروز خسارت جانی، میتوانند بدون نیاز به کروکی پلیس راهور به شعب پرداخت خسارت مراجعه نمایند.
شرایط دریافت خسارت بدون کروکی:
در حوادث جرحی، فوت، برخورد با اشیای ثابت، تصادفات زنجیرهای، نامشخص بودن مقصر یا بالا بودن میزان آسیب مالی، رسم کروکی توسط مامور راهور الزامی است. مدارک ضروری برای تشکیل پرونده خسارت شامل موارد زیر است:
بیمه موتور سیکلت یک ابزار مدیریت ریسک حیاتی است که بار سنگین دیههای میلیاردی و خسارات مالی تصادفات را از دوش شما برمیدارد. این پوشش بهویژه برای افرادی که از موتورسیکلت بهعنوان ابزار اصلی درآمدزایی (مانند پیکهای موتوری) استفاده میکنند یا موتورسواران شهری با سطح ریسکپذیری منطقی و محتاط که ترجیح میدهند با پرداخت هزینهای اندک، امنیت مالی و آرامش حقوقی خود را بیمه کنند، انتخابی ضروری و بدون جایگزین است.
خیر. بیمه شخص ثالث تعهدی در قبال آسیب به کالا یا مرسولات همراه راکب مقصر ندارد و این موارد نیازمند بیمه باربری یا مسئولیت حمل کالا است.
به دلیل نداشتن گواهینامه معتبر، شرکت بیمه خسارت زیاندیده را پرداخت کرده اما برای دریافت کل مبلغ به سرپرست قانونی یا مالک موتور رجوع میکند.
خیر. در خرید اقساطی بر پایه چک صیادی یا سفته، کارمزد اضافی تعلق نمیگیرد و مجموع اقساط دقیقاً برابر با نرخ نقد مصوب است.
خیر. بیمهنامه با شماره شاسی معتبر باقی میماند، اما برای هماهنگی اطلاعات در سیستم سنهاب باید الحاقیه تغییر شماره پلاک از شرکت بیمهگر گرفته شود.
بله. دیه تمام افراد آسیبدیده پرداخت میشود، اما سقف تعهد مالی بیمهگر معادل حداکثر ظرفیت مجاز کارت موتور (یک نفر ترکنشین) است و مازاد آن از راننده مقصر مطالبه خواهد شد.