
















 فاطمه شکری
بیمه موتورسیکلت چیست؟ (بررسی کامل)
۱۴۰۵/۰۸/۰۶
تامین مالی جمعی به سرمایهگذاران خرد این امکان را میدهد که با حداقل ۵۰۰ هزار تومان، در تامین سرمایه در گردش یا پروژههای توسعهای شرکتهای معتبر تولیدی، بازرگانی و دانشبنیان شریک شوند. این بازار ابزاری قانونی و تحت نظارت شرکت فرابورس ایران است که سودی مؤثر در بازه ۳۵ تا بیش از ۵۰ درصد سالانه (بهصورت اسمی یا با محاسبه بازپرداخت دورهای) ارائه میدهد.
اگر بودجه شما کمتر از ۱۰ یا ۲۰ میلیون تومان است، چالش اصلی شکست دادن تورم بدون تحمل نوسانات شدید بازار سهام و بدون کارمزدهای سرسامآور خرید طلا و سکه فیزیکی است. کرادفاندینگ با انتقال مستقیم نقدینگی از جیب فرد به خطوط تولید و پروژههای واقعی، نیاز به تحلیل تکنیکال پیچیده را حذف کرده و امنیت سرمایه را به قراردادهای رسمی، نظارت شرکتهای عامل و ضمانتنامههای معتبر بانکی گره میزند.
کرادفاندینگ (Crowdfunding) مدل مشارکت مستقیم در منافع یک پروژه مشخص است. بر خلاف سرمایهگذاری سنتی در بورس که سهام یک شرکت را خریداری میکنید و در معرض نوسان عرضه و تقاضای ثانویه قرار میگیرید، در تامین مالی جمعی، یک «گواهی شراکت» رسمی دریافت میکنید. متقاضی (سرمایهپذیر) بر اساس طرح توجیهی تایید شده توسط کارگروه تامین مالی جمعی فرابورس، متعهد میشود سود معینی را در بازههای زمانی منظم (ماهانه، فصلی یا انتهای دوره) پرداخت کرده و اصل سرمایه را در پایان سررسید طرح تسویه کند.
حداقل مبلغ ورود به پروژههای کرادفاندینگ در برخی طرحها ۵۰۰ هزار تومان و در برخی پروژهها ۱ میلیون تومان تعیین شده است. این یعنی هر شخص حقیقی میتواند با حداقل هزینه وارد چرخه اقتصادی پروژههایی شود که میلیاردها تومان ارزشگذاری شدهاند. از سوی دیگر، برای حفاظت از سرمایهگذاران خرد، سقف مشارکت اشخاص حقیقی به حداکثر ۵ درصد از کل مبلغ هر طرح محدود است.
در مبالغ پایین، حتی یک ریال زیان یا تاخیر طولانی به بازدهی کل سبد دارایی آسیب میزند. بنابراین، اولین قدم قبل از هر واریزی، تفکیک انواع وثایق و تضامینی است که متقاضی نزد نهاد واسط یا سکو تودیع کرده است:
پیش از واریز وجه، باید به صفحه رسمی مشخصات طرح در سکو بروید و تصویر فیزیکی ضمانتنامه را بررسی کنید. نام ذینفع باید به نام «عامل تامین مالی جمعی / نهاد مالی واسط» صادر شده باشد و عبارت دقیق «ضمانتنامه تعهد پرداخت اصل و سود» به صورت مشخص درج شده باشد.
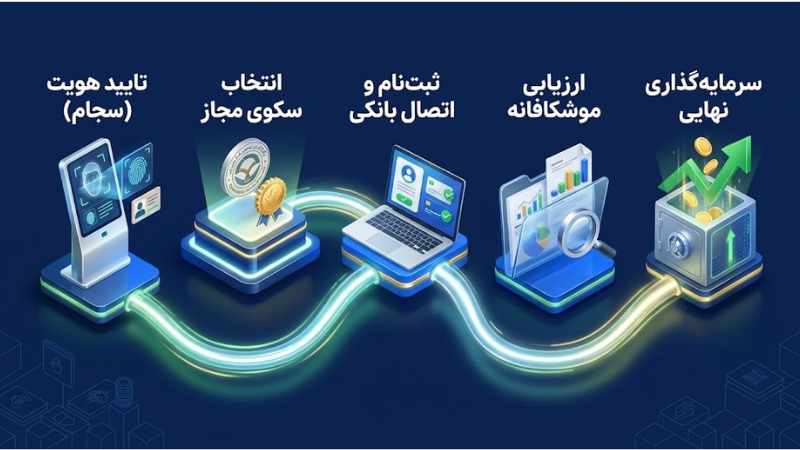
فرآیند سرمایهگذاری در سکوهای تحت نظارت شفاف، آنلاین و مستلزم اتصال به سامانههای تسویه مرکزی بازار سرمایه است. برای شروع، طی کردن مراحل زیر الزامی است:
اگر مجموع سرمایه نقدی شما ۵ تا ۱۰ میلیون تومان است، نگهداری غیرفعال آن تا پایان یک قرارداد یکساله بازدهی بهینهای ایجاد نمیکند. برای افزایش بازده بدون بالا بردن ریسک، باید استراتژی جریان نقدی تناوبی را پیاده کنید.
در گام نخست، سرمایه را به جای یک طرح، به دو یا سه طرح مختلف با ساختار سررسید متنوع تخصیص دهید. برای مثال یک طرح ۶ ماهه و دو طرح ۹ یا ۱۲ ماهه که نحوه تسویه سود آنها «ماهانه» یا «فصل به فصل» است.
سودهای واریزی در پایان هر ماه یا فصل نباید در حساب جاری بانکی راکد بماند. به دلیل اینکه کف ورود به کرادفاندینگ ۵۰۰ هزار تومان است، به محض اینکه سود دورهای حساب شما به این عدد رسید، بلافاصله آن را در یک طرح جدید با ضمانت بانکی وارد کنید. اگر سود هنوز به حد نصاب ۵۰۰ هزار تومان نرسیده، آن را موقتا در صندوقهای سرمایهگذاری با درآمد ثابت (Fixed Income) با سود روزشمار ۲۵ تا ۳۰ درصد بورسی پارک کنید تا در کمتر از چند روز به سقف حداقل خرید گواهی کرادفاندینگ برسد. با این فرآیند، نرخ بازده موثر سالانه (IRR) پورتفوی شما از سود اسمی اعلامی طرحها (مثلا ۴۰٪) فراتر رفته و به کانال ۴۸ تا ۵۳ درصد مرکب میرسد.
یکی از مهمترین واقعیتهایی که شرکتهای عامل کمتر برجسته میکنند، انجماد سرمایه تا تاریخ سررسید پروژه است. گواهیهای شراکت برخلاف سهام عادی بورس یا واحدهای صندوقها، فاقد بازار ثانویه همگانی و سفارشگذاری سریع هستند.
اگر در ماه دوم یک پروژه ۱۲ ماهه به پول خود نیاز پیدا کنید، نمیتوانید مانند سهام، گواهی را با یک کلیک در تابلوی بورس بفروشید و وجه آن را ۴۸ ساعته دریافت کنید.
پیش از امضای الکترونیک، بند «انصراف و فسخ پیش از موعد» را چک کنید. اکثر طرحها اجازه خروج پیش از پایان سررسید را جز در شرایط خاص نمیدهند، یا در صورت پذیرش، سود دورههای قبلی را با نرخ پایه بانکی تعدیل و اصل پول را با تاخیر تسویه میکنند.
حتی در طرحهای دارای ضمانتنامه، اگر متقاضی نتواند در سررسید بدهی را بپردازد، اجرای ضمانتنامه بانکی بین ۱۰ الی ۳۰ روز کاری پروسه اداری دارد. بنابراین، سرمایهای را وارد کرادفاندینگ کنید که به صورت قطعی در بازه زمانی طرح (مثلا ۶ تا ۱۲ ماه) به آن نیازی ندارید.
تعداد سکوهای تامین مالی جمعی در کشور گسترش چشمگیری داشته و حجم جذب سرمایه خرد در صنایع مختلف جهش یافته است. اگر مایلید تصویر کلانتری از آمارها، حجم کل گردش مالی و روندهای رشد سکوهای داخلی به دست آورید، گزارش جامع تحلیل بازار کرادفاندینگ در ایران دید کاملی از وضعیت این صنعت ارائه میدهد.
قبل از کلیک روی گزینه تایید پرداخت و واریز ریالی، پرسشهای زیر را بر اساس اسناد بارگذاریشده در سکو بررسی کنید:
اگر تضامین صرفا شامل چک شخصی، سفته یا تعهد شرکتی است و سرمایه شما محدود است، از ورود به طرح صرفنظر کنید.
برای سرمایههای کمتر از ۱۰ میلیون تومان، طرحهای دارای واریز سود فصلی (۳ ماهه) یا ماهانه بر طرحهای تسویه در سررسید ارجحیت دارند تا قابلیت گردش پول فعال بماند.
طرحی که با تضامین ضعیف سودی معادل ۳۰ درصد پیشنهاد میدهد توجیه اقتصادی ندارد؛ حداقل سود جذاب برای پذیرش دوره قفلشدگی نقدینگی در سال جاری باید بالاتر از ۳۸ تا ۵۰ درصد باشد.
اگر طرحی در روزهای پایانی مهلت خود کمتر از ۳۰ درصد جذب سرمایه داشته باشد، احتمال تمدید زمان، عدم تکمیل طرح و عودت بدون سود اصل پول پس از یک ماه وجود دارد؛ طرحهایی را انتخاب کنید که شتاب جذب بالایی دارند.
کد رهگیری یا نماد معاملاتی پروژه را با پورتال رسمی کارگروه تامین مالی جمعی تطبیق دهید تا از ثبت رسمی گواهی در سامانه جامع نظارت مطمئن شوید.
سرمایهگذاری در سکوهای تامین مالی جمعی، راهکاری شفاف و قانونمند برای ورود به پروژههای سودآور واقعی با مبالغ خرد (از ۵۰۰ هزار تومان) و بازدهی موثر ۳۵ تا بیش از ۵۰ درصد سالانه است. این ابزار برای افراد با رویکرد «محافظهکارِ واقعبین» طراحی شده. کسانی که بودجه محدودی دارند، میخواهند از گزند افت ارزش پول در برابر تورم در امان بمانند و تمایلی به دستوپنجه نرم کردن با نوسانات لحظهای بورس یا هزینههای مازاد خرید طلا ندارند، اما خواهان سود قطعی و بالاتری نسبت به سپردههای بانکی هستند.
بله. افراد زیر ۱۸ سال نیز با داشتن کد سجام و از طریق احراز هویت ولی یا قیم قانونی خود میتوانند در این طرحها مشارکت کنند.
پولی از بین نمیرود و در صورت عدم تکمیل ۱۰۰ درصدی مبلغ، وجوه واریزی حداکثر ظرف چند روز کاری و بدون کسر هیچگونه کارمزدی به حساب سجامی افراد بازگردانده میشود.
در اکثر سکوها سودها از طریق سامانه پایا یا پایای گروهی به شماره شبای ثبتشده در سجام واریز میگردد.
بله. برخی شرکتها در صورت تحقق سریع اهداف مالی پروژه، امکان تسویه پیش از موعد را دارند که در این حالت اصل سرمایه به همراه سود تعلقگرفته تا همان روز محاسبه و پرداخت میشود.
سرمایه مسدود نمیشود و مانند سایر داراییهای بورسی، گواهی شراکت طبق برگه انحصار وراثت و از طریق شرکت سپردهگذاری مرکزی به وراث قانونی انتقال مییابد.