بازار تامین مالی جمعی رشد فراتر از ۳۰۰ درصدی را در جذب سرمایههای خرد تجربه کرده و سودهای پیشبینیشده ۴۰ تا ۵۰ درصدی آن توجه بسیاری را جلب کرده است. با وجود این، آمارهای مالی نشان میدهد که حدود ۳۰ درصد افراد به دلیل عدم آگاهی از ماهیت تضامین و تراز بدهی شرکتها، با چالش دیرکرد در تسویه یا ریسک بلوکه شدن سرمایه روبهرو میشوند. برای کسب سود واقعی و حفظ ارزش دارایی، عبور هر پروژه از یک غربال تحلیلی پیش از هرگونه واریز وجه ضروری است.
اگر میخواهید خیالتان راحت باشد که اصل سرمایه برمیگردد و سود وعده داده شده سروقت به حسابتان مینشیند، فقط کافی است قبل از زدن دکمه واریز، طرح مدنظرتان را با این ۱۰ معیار بسنجید.
چرا انتخاب طرح کرادفاندینگ نیاز به ارزیابی دقیق دارد؟
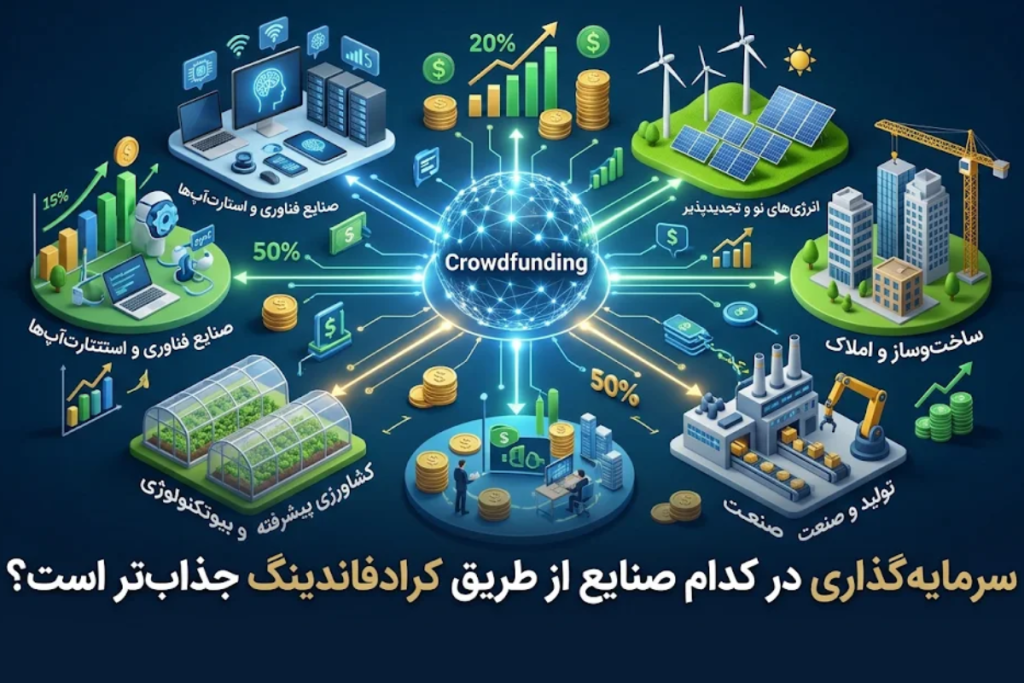
کرادفاندینگ برخلاف بازار پول که نهاد بانکی مسئولیت نکول را میپذیرد، بر پایه قراردادهای شراکت و تسهیم سود و زیان مانند مضاربه یا مرابحه شکل میگیرد. این ساختار حقوقی نشان میدهد که سرمایهگذار در سود و در برخی شرایط در ریسک عملیاتی پروژه شریک است. بنابراین بیتوجهی به مستندات مالی طرح، ریسک قفل شدن سرمایه را در پی دارد. رشد سریع طرحهای تامین مالی جمعی در بخشهای گوناگون صنعت، لزوم تفکیک پروژههای سودآور از موارد پرریسک را دوچندان کرده است:
تفاوت ماهوی با بازار بورس: در بورس نقدشوندگی به شکل روزانه انجام میشود، اما در کرادفاندینگ سرمایه تا پایان دوره پروژه که معمولا ۶ تا ۱۲ ماه است در دسترس نیست.
خطای سنجش سود اسمی بالا: نرخ سود علیالحساب بالاتر الزاما فرصت بهتری نیست، بلکه در بیشتر موارد بازتابدهنده ریسک اعتباری بالاتر مجری پروژه است.
گستردگی انواع تضامین: تنوع اسناد تضمین از چک صیادی تا ضمانتنامه بانکی تعهد پرداخت، ضریب ایمنی اصل سرمایه را از صفر تا صد جابهجا میکند.
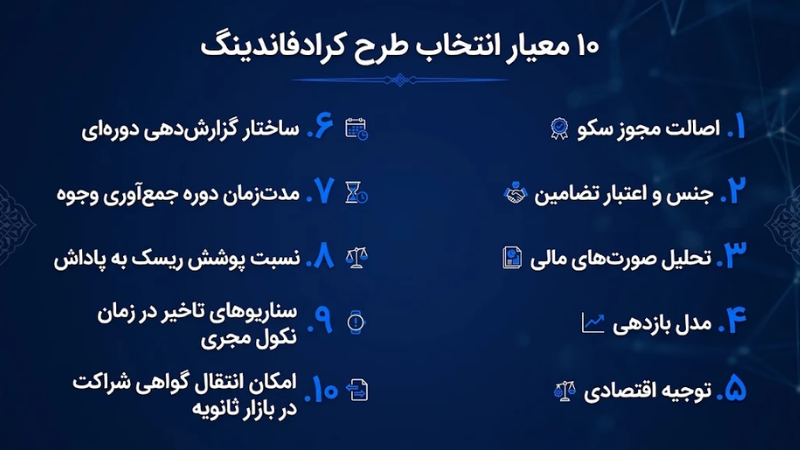
۱۰ معیار برای انتخاب طرح کرادفاندینگ
این ۱۰ معیار مانند یک فیلتر چندلایه، طرحهای پرریسک را کنار میزنند تا امنترین پروژهها با بیشترین بازدهی و کمترین دغدغه حقوقی در اولویت سبد سرمایهگذاری شما قرار بگیرند.
معیار اول: اصالت مجوز سکو و نظارت فرابورس ایران
نخستین گام برای امنیت سرمایهگذاری، اطمینان از بستر قانونی است. سکوی تامین مالی جمعی باید دارای مجوز رسمی عاملیت از شرکت فرابورس ایران و تحت نظارت مستقیم کارگروه ارزیابی تامین مالی جمعی باشد. برای راستیآزمایی اعتبار سکو، این مراحل را طی کنید:
ورود به درگاه رسمی شرکت فرابورس ایران در بخش تامین مالی جمعی.
تطبیق نام ثبتی سکو، شرکت عامل و شماره مجوز با اطلاعات اعلامشده در وبسایت پلتفرم.
اطمینان از اینکه واریز پول فقط به حساب واسط شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه یعنی سمات انجام میشود و به حساب شخصی یا شرکتی سکو واریز نمیگردد.
تعیینکنندهترین بخش در کنترل ریسک، نوع وثیقهای است که متقاضی ارائه میکند. تمام ضمانتنامهها ارزش اعتباری یکسانی ندارند و نشناختن تفاوت آنها مهمترین اشتباه سرمایهگذاران است.
ضمانتنامه تعهد پرداخت بانکی: بالاترین سطح امنیت که در آن بانک ضامن متعهد میشود بدون قید و شرط، در صورت تاخیر یا نکول متقاضی، اصل و سود را پرداخت کند.
ضمانتنامه صندوقهای پژوهش و فناوری: گزینهای معتبر که البته اعتبار آن به توان مالی و سقف خط اعتباری همان صندوق وابسته است.
چک و سفته مدیران یا ترهین ملک: ریسک حقوقی بالا که در صورت بروز مشکل، نیازمند طی کردن مسیر طولانی دادرسی و اجرای احکام در دادگاه است و نقدشوندگی سریع ندارد.
معیار سوم: تحلیل صورتهای مالی و سابقه اعتباری شرکت متقاضی
پروژههای معتبر، گزارشهای مالی حسابرسیشده دو یا سه سال گذشته خود را در بخش مستندات منتشر میکنند. شرکتی که تراز مالی نامتعادلی دارد نباید مقصد سرمایه شما باشد. هنگام تحلیل گزارشهای مالی متقاضی، این موارد را بررسی کنید:
نسبت بدهی شرکت: بالا بودن بدهی نسبت به کل داراییها خطر ورشکستگی را افزایش میدهد.
سودآوری عملیاتی: شرکت باید از فروش محصولات و خدمات اصلی خود به سود رسیده باشد، نه از فروش داراییهای ثابت یا درآمدهای اتفاقی.
سابقه اعتباری بانکی: توجه به گزارش اعتبارسنجی متقاضی و نبود چک برگشتی یا بدهی بانکی معوق در سابقه اعضای هیئت مدیره.
معیار چهارم: مدل بازدهی؛ سود علیالحساب، قطعی و مواعد واریز
محاسبه سود در طرحهای مختلف تامین مالی جمعی متفاوت است و به ساختار قرارداد وابسته است. سرمایهگذار باید بداند سود با چه ترتیبی و در چه بازههای زمانی واریز میشود.
سود علیالحساب ماهانه یا سه ماهه: واریز دورهای که باعث جریان نقدینگی منظم میشود و اثر کاهش ارزش زمانی پول را کم میکند.
سود قطعی در پایان پروژه: این سود پس از محاسبه دقیق درآمدها و هزینههای نهایی پروژه در انتهای دوره به سرمایهگذار پرداخت میشود.
فرمول محاسبه بازده سالانه: نرخ بازده طرحهای کوتاهمدت را به بازده سالانه تبدیل کنید تا مقایسه آن با سایر فرصتها امکانپذیر باشد.
معیار پنجم: توجیه اقتصادی و بازارپذیری محصول یا خدمت
طرحهایی که بر پایه تامین سرمایه در گردش یا گسترش خطوط تولید فعال هستند، ریسک کمتری نسبت به ایدههای نوپا دارند. متقاضی باید بازار مصرف مشخص و توان فروش اثباتشده داشته باشد.
قراردادهای فروش قطعی: وجود قراردادهای رسمی تامین کالا با خریداران بزرگ و معتبر ریسک نبود مشتری را حذف میکند.
کالاهای مصرفی پرتقاضا: محصولاتی که نیاز روزمره بازار هستند در شرایط افت اقتصادی مقاومت بیشتری دارند.
تامین مواد اولیه: بررسی اینکه آیا مواد اولیه تولید از داخل تامین میشود یا نیازمند واردات است، زیرا نوسان قیمت ارز هزینههای شرکتهای وارداتمحور را دگرگون میکند.
معیار ششم: ساختار گزارشدهی دورهای و شفافیت ناظر مالی
هر پروژه مجاز موظف است یک حسابرس معتمد به عنوان ناظر مالی داشته باشد تا مصرف درست وجوه سرمایهگذاران را رصد کند.
گزارشهای پیشرفت عملیاتی: انتشار مداوم گزارشهای ماهانه همراه با فاکتورهای رسمی و عکسهای پیشرفت پروژه در سایت پلتفرم.
اعتبار ناظر مالی: اطمینان از اینکه موسسه ناظر در لیست موسسات حسابرسی مورد تایید سازمان بورس قرار دارد.
شفافیت دسترسی: در دسترس بودن گزارشهای دورهای برای تمامی مشارکتکنندگان در پنل کاربری.
معیار هفتم: مدتزمان دوره جمعآوری وجوه و سرعت تکمیل طرح
مدت زمانی که طول میکشد تا سرمایه یک طرح جمعآوری شود، نمایانگر اعتماد بازار و بررسی جمعی سرمایهگذاران است. طولانی شدن دوره جمعآوری وجوه باعث تاخیر در شروع کار و اثر منفی تورم بر هزینهها میشود.
طرحهای با تکمیل سریع: طرحهایی که در چند ساعت یا چند روز پر میشوند معمولا سود معقول و وثایق محکمی دارند.
طول دوره تنفس: بررسی فاصله زمانی میان اتمام جمعآوری سرمایه تا آغاز تولید و اولین سررسید واریز سود.
خواب پول در دوره پویش: سرمایهای که در روزهای اول دوره جمعآوری واریز میشود تا زمان بسته شدن طرح بدون سود میماند، پس طولانی شدن پویش، سود واقعی را پایین میآورد.
معیار هشتم: نسبت پوشش ریسک به پاداش در مقایسه با نرخ تورم
سودی که از تورم سالانه عقب بماند، در حقیقت کاهش ارزش دارایی شماست. بازده مورد انتظار در کرادفاندینگ باید جبرانکننده مسدود بودن سرمایه و ریسک فعالیت متقاضی باشد.
نرخ سود پیشبینیشده سالانه طرح را استخراج کنید.
نرخ تورم انتظاری سالانه را از آن کم کنید.
اگر بازده طرح دستکم پنج تا ده درصد بیشتر از نرخ بدون ریسک اوراق دولتی و تورم نباشد، توجیه اقتصادی برای ورود وجود ندارد.
معیار نهم: سناریوهای تاخیر در زمان نکول مجری
بررسی سناریوی شکست و پاسخ به این سوال که در صورت عدم واریز سود چه رخ میدهد، معیار اساسی انتخاب است.
وجه التزام در قرارداد: بررسی نرخ جریمه تاخیر روزانه در قرارداد برای حالتی که متقاضی سرمایه را سر موعد برنگرداند.
نحوه اجرای وثایق: بررسی اینکه آیا سکو وکالت رسمی برای به اجرا گذاشتن سریع ضمانتنامه دارد یا سرمایهگذار باید شخصا پرونده قضایی تشکیل دهد.
حق تقدم در وصول مطالبات: جایگاه حقوقی سرمایهگذاران کرادفاندینگ در میان سایر طلبکاران متقاضی در هنگام ناتوانی مالی.
اگر کارخانه آتش گرفت یا مدیر شرکت پول را برنگرداند چه میشود؟ خیلیها دوست ندارند به این موضوع فکر کنند، اما یک سرمایهگذار باهوش قبل از هر چیز بندهای مهم قراردادهای کرادفاندینگ و راه چاره شرایط بحرانی را به دقت میخواند تا بداند در مواقع اضطراری چه حقوق قانونی و اختیاراتی برای پیگیری مطالبات خود دارد.
معیار دهم: آیا امکان انتقال گواهی شراکت در بازار ثانویه وجود دارد؟
نقدشوندگی پایین از چالشهای اصلی کرادفاندینگ است. قبل از شروع باید مسیرهای خروج اضطراری از پروژه را بررسی کرد.
بازار ثانویه در سکو: در ایران هنوز پلتفرمها سیستم واگذاری گواهی شراکت به سایر کاربران را پیش از سررسید فراهم نکردهاند. اما در صورتی که این امکان فراهم شود میتوانید از این قابلیت استفاده کنید.
هزینه نقل و انتقال: بررسی کارمزد پلتفرم برای جابهجایی مالکیت گواهی شراکت به نام فرد دیگر.
اگر قصد دارید سرمایه خود را در پروژههای مختلف به کار بیندازید، میتوانید لیست طرحهای فعال کرادفاندینگ را مشاهده کرده و بر اساس میزان سود و شرایط، بهترین گزینه را انتخاب کنید.
راهنمای گامبهگام فیلتر کردن طرحها بر اساس تیپ ریسکپذیری شما
برای رسیدن به بهترین انتخاب، سرمایهگذاران با دو راهبرد مجزا هدایت میشوند:
استراتژی کمریسک (تمرکز بر حفظ اصل پول)
انتخاب: ورود اختصاصی به طرحهای دارای ضمانتنامه تعهد پرداخت بانکی معتبر.
مدل سود: سودهای ثابت با دورههای واریز ماهانه یا فصلی و بازده سالانه حدود ۴۰ تا ۴۵ درصد.
دوره زمانی: پروژههای شش تا نه ماهه در صنایع باسابقه و گردش مالی مشخص.
استراتژی پرریسک (تمرکز بر رشد حداکثری سود)
انتخاب: ورود به طرحهای با سود شناور و مشارکت مستقیم در درآمد فروش، شرکتهای دانشبنیان و صادراتی.
مدل سود: سود بر اساس عملکرد واقعی در پایان کار با توان بازدهی بالاتر از ۵۵ درصد سالانه.
دوره زمانی: طرحهای دوازده ماهه در زمینههایی مانند صنایع تولیدی، شیمیایی یا غذایی.
سخن آخر
تامین مالی جمعی فرصتی جذاب برای کسانی است که میخواهند با پولهای نهچندان بزرگ، بازدهی بهتری از سیستم سنتی بانکی به دست آورند؛ به خصوص که امکان سرمایهگذاری در کرادفاندینگ با مبالغ کم فرصت ورود به پروژههای صنعتی را برای هر بودجهای فراهم کرده است، به شرطی که زرقوبرق درصدهای بالا باعث نشود چشمهایتان را روی اعتبارسنجی شرکت و نوع ضمانتها ببندید.
سوالات متداول
آیا اصل سرمایه در طرحهای کرادفاندینگ تضمین میشود؟
تنها در صورتی که طرح دارای ضمانتنامه بانکی معتبر از نوع «تعهد پرداخت» یا ضمانتنامه صندوقهای پژوهش و فناوری باشد اصل سرمایه تضمین شده است؛ سایر تضامین مانند چک یا سفته، تضمین بانکی محسوب نمیشوند.
آیا امکان برداشت یا فسخ سرمایهگذاری قبل از پایان پروژه وجود دارد؟
خیر، وجوه تا پایان دوره طرح قفل میشوند، مگر آنکه پلتفرم بازار ثانویه فعالی برای انتقال گواهی شراکت به شخص ثالث داشته باشد.
سود حاصل از سرمایهگذاری در کرادفاندینگ مشمول مالیات است؟
خیر، طبق قوانین مصوب سازمان بورس و اوراق بهادار، سود حاصل از سرمایهگذاری در طرحهای دارای مجوز کرادفاندینگ معاف از مالیات است.
در صورت شکست تجاری طرح، سرمایه افراد چه میشود؟
در طرحهای با تضمین بانکی، بانک ضامن خسارت را پرداخت میکند؛ در طرحهای بدون ضمانتنامه، زیان طبق نسبت مشارکت بین سرمایهگذاران تقسیم خواهد شد.
چگونه از قانونی بودن یک سکوی کرادفاندینگ مطمئن شویم؟
با استعلام نام سکو در سامانه رسمی شرکت فرابورس ایران و اطمینان از اعتبار مجوز عاملیت آن.












 فاطمه شکری