در دنیای اقتصاد مدرن و نظام بانکداری دیجیتال، دسترسی سریع به تسهیلات مالی، خرید اقساطی کالا بر مبنای معیاری هوشمند و سنجشپذیر به نام رتبه اعتباری (Credit Score) ارزیابی میشود. این شاخص عددی که بر پایه پردازش رفتار مالی گذشته شما در شبکه بانکی، سامانههای نظارتی بانک مرکزی و شرکت مشاوره رتبهبندی اعتباری ایران شکل میگیرد، نقشی مشابه یک «شناسنامه مالی» را برای هر شخص ایفا میکند.
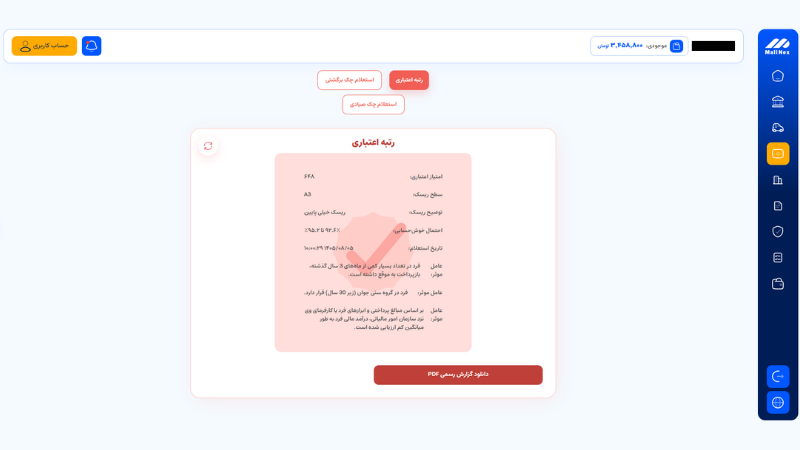
در این راهنما قصد داریم علاوه بر بررسی فرمول محاسبه نمره و کاربردهای کلیدی آن، فرآیند استعلام را بهصورت گامبهگام و همراه با راهنمای تصویری به شما آموزش دهیم.
رتبه اعتباری چیست و چرا شناسنامه مالی هر فرد محسوب میشود؟
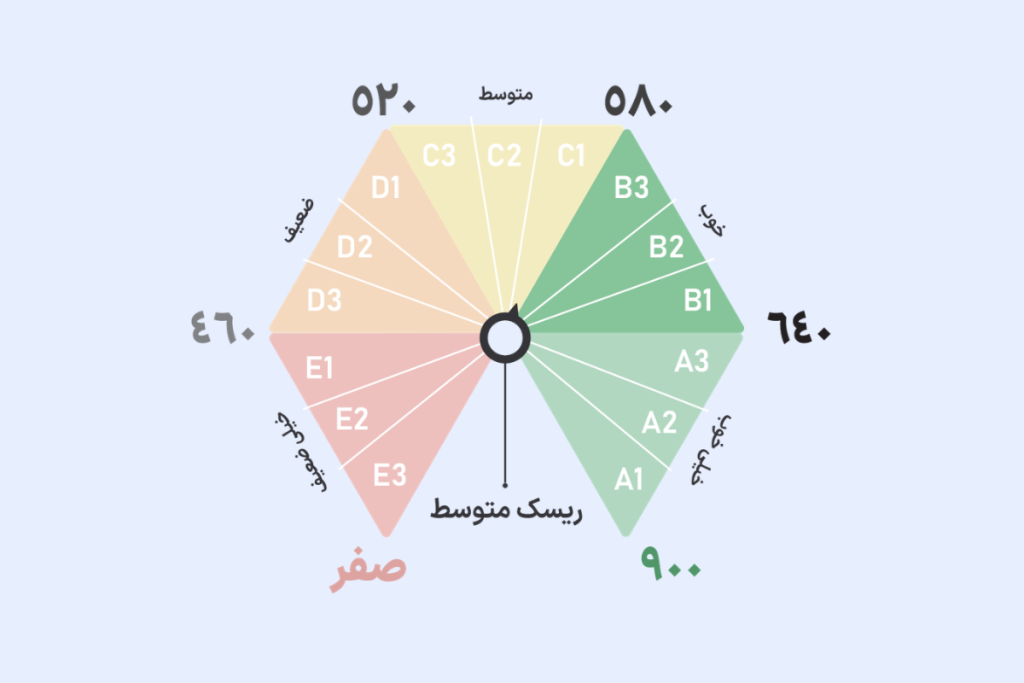
رتبه اعتباری (Credit Score) یک شاخص عددی استاندارد است که رفتار مالی گذشته فرد را تحلیل کرده و میزان ریسک عدم بازپرداخت تعهدات مالی او را در شبکه بانکی و موسسات مالی نشان میدهد. همانطور که شناسنامه سجلی هویت فردی شما را اثبات میکند، کارنامه اعتبارسنجی نیز هویت مالی و میزان تعهدپذیری شما را به سیستم بانکی، پلتفرمهای لندتک (BNPL) و شرکتهای ارائهدهنده تسهیلات نشان میدهد.
رده اعتباری
سطح ریسک مالی
وضعیت خوشحسابی
گروه A (A1 تا A3)
ریسک بسیار پایین
بازپرداخت کاملا منظم، بدون معوقه یا چک برگشتی
گروه B (B1 تا B3)
ریسک پایین
تاخیرهای بسیار جزئی و کماثر
گروه C (C1 تا C3)
ریسک متوسط
دارای سابقه بدحسابی کوتاهمدت یا تاخیر در اقساط
گروه D و E
ریسک بالا تا بسیار بالا
دارای معوقات فعال یا چکهای برگشتی رفعسوءاثرنشده
نکته: افرادی که تا کنون هیچگونه تسهیلات بانکی دریافت نکردهاند، دستهچک نداشتهاند و ضامن شخص دیگری نیز نبودهاند، در گزارش به عنوان «فاقد رتبه اعتباری» نمایش داده میشوند؛ زیرا سیستم فاقد داده تاریخی برای سنجش رفتار مالی آنها است.
آموزش گامبهگام استعلام رتبه اعتباری
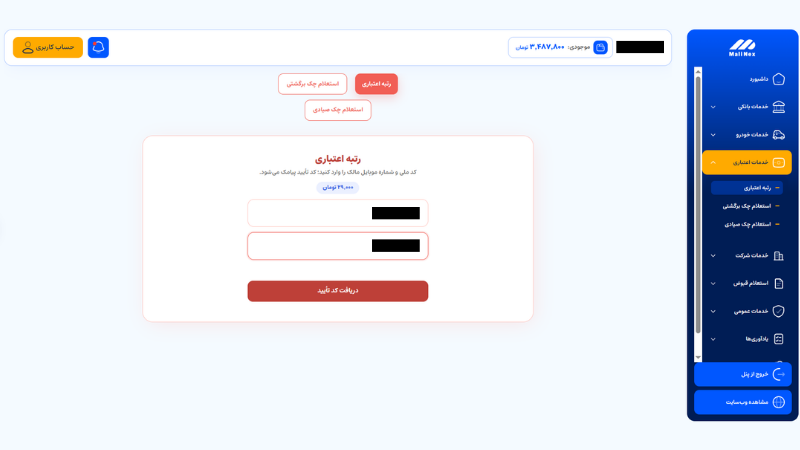
فرآیند استعلام آنلاین نمره اعتباری در پلتفرم به صورتی طراحی شده که بدون نیاز به مراجعه حضوری به شعب بانکی و تنها با چند ورودی اساسی انجام پذیرد:
ثبت کدملی و شماره تماس متقاضی: در فرم صفحه، کدملی ۱۰ رقمی و شماره موبایل خود را وارد کنید. به یاد داشته باشید که شماره سیمکارت وارد شده حتما باید بهنام مالک کد ملی ثبت شده باشد. در غیر این صورت، استعلام به دلیل عدم تطابق هویتی مسدود خواهد شد.
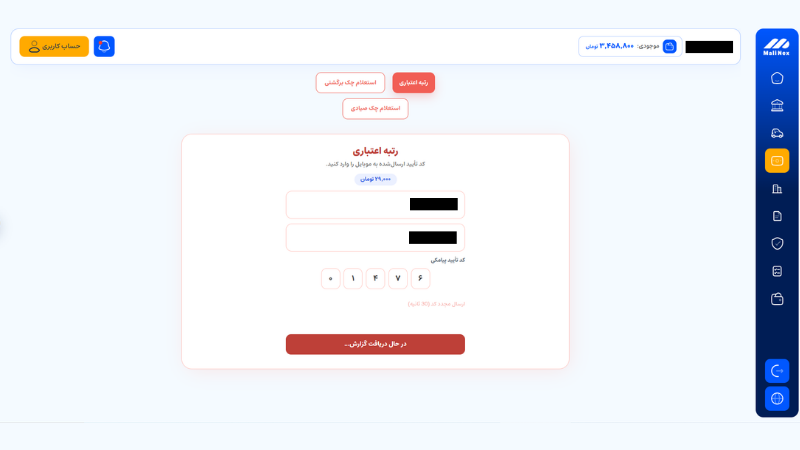
دریافت و ثبت کد تایید (احراز هویت پیامکی): یک کد یکبارمصرف (OTP) جهت تایید هویت و رضایت قانونی برای دسترسی به پرونده مالی، به شماره همراه شما ارسال میشود. این کد را در فیلد مربوطه وارد کنید.
پرداخت کارمزد مصوب: هزینه رسمی دریافت گزارش اعتبارسنجی را از طریق درگاه پرداخت بانکی تسویه کنید.
مشاهده و دانلود کارنامه مالی: گزارش جامع بهصورت آنی تولید میشود و مواردی چون نمره عددی، گروه ریسک، سوابق چکها، تعهدات ضمانتی و مانده بدهی جاری در دسترس قرار میگیرد.
نمره اعتباری چگونه محاسبه میشود؟
نمره اعتباری حاصل یک فرمول ریاضی جامع از کلیه دادههای مالی رسمی ثبتشده در سیستم بانکی طی ۳ تا ۵ سال گذشته است. مهمترین متغیرهای مؤثر عبارتند از:
سابقه بازپرداخت تسهیلات: تاریخچه پرداخت اقساط وامهای بانکی، بیشترین سهم را در تعیین نمره دارد. هرگونه تاخیر حتی به مدت چند روز منجر به کسر امتیاز میشود.
وضعیت چکهای صیادی و سنتی: تعداد و مبالغ چکهای برگشتی، سابقه سوء اثر و سرعت عمل فرد در رفع سوءاثر چکهای برگشتی نقش مستقیمی در رتبه دارند.
تعهدات ضمانت (ضامن بودن): هنگامی که ضامن شخص دیگری میشوید، تسهیلات او مستقیماً در کارنامه اعتباری شما منعکس میشود. چنانچه وامگیرنده اصلی اقساط خود را پرداخت نکند، نمره اعتباری ضامن کسر خواهد شد.
حجم بدهی جاری و نسبت اهرم مالی: مجموع مانده بدهی وامهای فعال شما در شبکه بانکی نسبت به توان مالی و سقف مجاز اعتباری سنجیده میشود.
دادههای مالیاتی و عوارض دولتی: در سیستمهای اعتبارسنجی یکپارچه، بدهیهای معوق مالیاتی یا جرایم ثبتشده نیز در دسته پارامترهای منفی محاسبه میشوند.
رتبه اعتباری چه کاربردهایی دارد؟
شناخت و حفظ نمره اعتباری بالا صرفاً یک شاخص ظاهری نیست، بلکه دسترسی به ابزارهای مالی را به طور مستقیم تعیین میکند:
دریافت وامهای خرد و آنلاین بدون ضامن: بسیاری از بانکها و نئوبانکها بر مبنای رتبه A یا B، بدون الزام به ارائه چک ضمانت یا معرفی کارمند رسمی، تسهیلات خرد پرداخت میکنند.
خرید اقساطی و تخصیص اعتبار لندتک (BNPL): پلتفرمهای خرید اعتباری آنلاین برای تخصیص سقف اعتباری، مبنای اصلی خود را کارنامه اعتبارسنجی قرار میدهند.
تسهیل در صدور و دریافت دستهچک: احراز صلاحیت متقاضی برای افتتاح حساب جاری و دریافت دستهچک صیادی ارتباط تنگاتنگی با نداشتن چک برگشتی و رتبه اعتباری مناسب دارد.
صلاحیت برای ضمانت: پذیرش ضمانت بانکی بستگان یا همکاران مشروط به تاییدیه رتبه اعتباری مطلوب ضامن توسط شعبه است.
معاملات کلان تجاری و قراردادهای رسمی: تجار و شرکتها برای ورود به قراردادهای پیمانکاری یا فروشهای مدتدار، گزارش اعتبارسنجی طرف مقابل را به عنوان مدرک اثبات حسن نیت و توان مالی مطالبه میکنند.
راهکارهای عملی برای افزایش و بهبود نمره اعتباری
ارتقای رتبه اعتباری نیازمند اصلاح الگوی رفتار مالی در طول زمان است. با رعایت روشهای زیر میتوانید رتبه اعتباری خود را ارتقا دهید:
پرداخت اقساط پیش از تاریخ سررسید: تنظیم یادآور و واریز بدهیها حتی ۱ روز قبل از موعد سررسید، از ثبت تاخیر در سامانه مرکزی جلوگیری میکند.
رفع سوءاثر فوری از چکهای برگشتی: با واریز مبلغ کسری به حساب جاری، ارائه لاشه چک یا پیگیری قضایی، وضعیت چکهای برگشتی خود را در سامانه صیاد از حالت سوءاثر فعال خارج کنید.
پایش مداوم اقساط پروندههایی که ضامن آنها هستید: به صورت دورهای پرداخت اقساط افرادی را که ضمانت کردهاید پیگیری نمایید تا تاخیر آنها به افت اعتبار شما منجر نشود.
پرهیز از ثبت درخواستهای مکرر و همزمان وام: ارسال تقاضای تسهیلات به چند بانک در یک بازه زمانی کوتاه، سیگنال ریسک نکول یا اضطرار مالی تلقی شده و نمره اعتباری را موقتاً کاهش میدهد.
اصلاح مغایرتهای اطلاعاتی: در صورتی که بدهی یا قسطی را تسویه کردهاید اما همچنان در گزارش به عنوان معوقه ثبت است، با در دست داشتن مدارک تسویه به شعبه عامل مراجعه کرده و درخواست بهروزرسانی در سامانه رتبهبندی را ثبت کنید.
صبر در بازه بهروزرسانی اطلاعات: دادههای شبکه بانکی در دورههای ۳۰ الی ۴۵ روزه بهروزرسانی میشوند؛ بنابراین اصلاح نمره اعتباری پس از پرداخت بدهیها مستلزم گذشت این چرخه زمانی است.
سخن آخر درباره استعلام رتبه اعتباری
رتبه اعتباری در واقع تصویر شفاف و بیتعارف انضباط مالی شما در شبکه بانکی است که نشان میدهد تا چه اندازه به تعهدات و بازپرداختهای خود پایبند بودهاید. این خدمت بیش از همه برای متقاضیان وامهای خرد و بدون ضامن، خریداران اقساطی لندتک (BNPL) و افرادی با رویکرد مالی منظم و ریسکپذیری منطقی مناسب است که میخواهند بدون درگیر شدن با بوروکراسی سنگین بانکی و معرفی ضامنهای متعدد، از اعتبار خود به عنوان پشتوانه مالی استفاده کنند.
به عنوان گام نخست، همین حالا با وارد کردن کدملی و شماره همراه خود در بالای همین صفحه، گزارش وضعیت اعتباریتان را دریافت کنید.
سوالات متداول
آیا استعلام مکرر رتبه اعتباری توسط خود فرد باعث افت امتیاز میشود؟
خیر. بررسی رتبه اعتباری توسط شخص شما استعلام نرم (Soft Inquiry) محسوب میشود و هیچ اثر منفی روی نمره اعتباری ندارد.
آیا پرداخت به موقع قبوض خدماتی یا اجارهبها روی این رتبه تاثیر دارد؟
خیر. در حال حاضر مدلهای اعتبارسنجی کشور تنها دادههای بانکی، تسهیلاتی و قضایی را پوشش میدهند و اطلاعات مربوط به قبوض یا اجاره در آن ثبت نمیشود.
آیا امکان دریافت گزارش اعتبارسنجی برای اشخاص حقوقی و شرکتها نیز وجود دارد؟
بله. برای شرکتها اعتبارسنجی حقوقی انجام میشود که بر مبنای شناسه ملی شرکت و بررسی صورتهای مالی، تسهیلات شرکتی و رفتار مدیران محاسبه میگردد.
اعتبار گزارش صادرشده پس از دریافت تا چه مدت معتبر است؟
این گزارش وضعیت لحظهای پرونده شما را نشان میدهد، اما معمولاً بانکها گزارشهای بیش از ۳۰ روز گذشته را قبول نکرده و استعلام جدید میخواهند.
در صورت فوت فرد، وضعیت رتبه اعتباری و پرونده تسهیلاتی او چگونه ثبت میشود؟
پروندههای تسهیلاتی مسدود شده و پس از انحصار وراثت، تسویه دیون و تعهدات ضامن یا متوفی از طریق مراجع قانونی و ماترک پیگیری میشود.












 فاطمه شکری