









 فاطمه شکری
راهنمای صفر تا صد حواله یورو به اروپا؛ تفاوت سپا و سوئیفت، کارمزدها و روشهای انتقال امن
۱۴۰۵/۰۸/۱۷
فرض کنید در یک طرح کرادفاندینگ سرمایهگذاری کردهاید و قرار بوده چند ماه بعد، اصل پولتان را همراه با سود دریافت کنید. اما ناگهان خبر میرسد شرکت سرمایهپذیر با مشکلات مالی جدی روبهرو شده یا حتی ورشکست شده است. در چنین شرایطی اولین سوال این است: آیا باید با سرمایهتان خداحافظی کنید یا هنوز راهی برای پس گرفتن آن وجود دارد؟
ورشکستگی شرکت سرمایهپذیر لزوما به معنای از بین رفتن سرمایه نیست، اما بازگشت پول و دریافت سود به شرایط قرارداد، نوع تضامین و وضعیت داراییهای شرکت بستگی دارد. در این مقاله بررسی میکنیم شکست یک پروژه چه تفاوتی با ورشکستگی شرکت دارد، سرمایهگذاران از نظر قانونی چه حقوقی دارند و اگر طرح با توقف فعالیت یا ورشکستگی روبهرو شد، برای پیگیری سرمایه خود باید چه مراحلی را طی کنند.
شکست پروژه یعنی طرح نتوانسته طبق برنامه به اهداف مالی یا اجرایی خود برسد؛ اما ورشکستگی زمانی مطرح میشود که شرکت تجاری توان پرداخت بدهیهایش را از دست داده و این وضعیت به حکم دادگاه اعلام شود. بنابراین، ناموفق بودن یک پروژه بهتنهایی به معنای ورشکستگی شرکت نیست.
برای مثال، ممکن است یک شرکت در اجرای پروژهای که از طریق کرادفاندینگ تامین مالی کرده، با افزایش هزینه تولید یا کاهش فروش مواجه شود. اگر شرکت از محل سایر فعالیتها یا داراییهای خود توان بازپرداخت تعهدات را داشته باشد، شکست آن پروژه لزوما به ورشکستگی منجر نمیشود.
فرض کنید ۳۰ میلیون تومان در یک طرح سرمایهگذاری کردهاید و شرکت در زمان سررسید قادر به تسویه نیست. در این شرایط، ممکن است بخشی از مطالبات از محل ضمانتنامه وصول شود یا سرمایهگذار برای دریافت باقیمانده طلب خود در فرایند تصفیه شرکت کند.
ورشکستگی بهخودیخود به معنای حذف حق مطالبه سرمایهگذار نیست. اما بازگشت کامل اصل پول نیز تضمین نمیشود. میزان وصول مطالبات به ارزش داراییهای شرکت، حقوق سایر طلبکاران و تضامین قابل استفاده بستگی دارد. مهمترین حالتها عبارتاند از:
سود پیشبینیشده در طرحهای کرادفاندینگ لزوما سود قطعی نیست. اگر شرکت نتواند فعالیت اقتصادی خود را طبق برنامه پیش ببرد، ممکن است سودی محقق نشود یا پرداخت آن به تعویق بیفتد.
در این شرایط باید میان سه موضوع تفاوت قائل شوید:
بنابراین، برای محاسبه مطالبات خود باید قرارداد، گزارش عملکرد و مفاد تضامین را بررسی کنید؛ نمیتوان تمام سود پیشبینیشده تا پایان دوره را بدون بررسی حقوقی، طلب قطعی سرمایهگذار دانست.
در ایران، فعالیت سکوهای تامین مالی جمعی زیر نظر مقررات سازمان بورس و فرابورس انجام میشود. دستورالعمل تامین مالی جمعی، حقوق و تعهدات عامل، متقاضی و تامینکننده را مشخص میکند. از طرف دیگر، اگر شرکت سرمایهپذیر ورشکسته شود، رسیدگی به مطالبات و داراییهای آن تابع مقررات ورشکستگی در قانون تجارت خواهد بود.
نکته مهم این است که صرف داشتن گواهی شراکت به معنای برخورداری از اولویت در دریافت مطالبات نیست. جایگاه حقوقی تامینکننده به ماهیت قرارداد، نوع تضمین و مقررات قابل اعمال بستگی دارد. همچنین نباید فرض کرد همه سرمایهگذاران کرادفاندینگ بدون بررسی نوع مشارکت، دقیقا در جایگاه یک طلبکار عادی قرار میگیرند.
طبق مواد ۴۱۸ و ۴۱۹ قانون تجارت، پس از صدور حکم ورشکستگی، شرکت دیگر نمیتواند آزادانه در اموال خود دخلوتصرف کند و پیگیری دعاوی مالی باید از طریق مدیر تصفیه انجام شود. برای سرمایهگذار کرادفاندینگ، این مقررات چند نتیجه مهم دارد:
وقتی شرکت سرمایهپذیر از پرداخت اصل سرمایه یا سود در موعد مقرر خودداری میکند، نقش سکوی تامین مالی جمعی اهمیت پیدا میکند. سکو یا عامل باید در چارچوب مجوز و دستورالعمل مربوط، اطلاعات طرح و تعهدات متقاضی را منتشر کند و فرآیندهای نظارتی و اطلاعرسانی خود را انجام دهد. مهمترین مواردی که باید از سکو پیگیری کنید عبارتاند از:
طبق دستورالعمل تامین مالی جمعی، عامل موظف است اطلاعات و ریسکهای طرح را پیش از مشارکت در اختیار تامینکنندگان قرار دهد. همچنین اطلاعات متقاضی، تعهدات او و زمانبندی پرداخت منابع باید در فراخوان مشخص شود.
اگر شرکت سرمایهپذیر ورشکسته شود، سکو بهصورت خودکار مسئول جبران زیان سرمایهگذار نیست. اما اگر در انجام تعهدات قانونی یا قراردادی خود تخلف کرده باشد، سرمایهگذار میتواند مسئولیت احتمالی آن را از مسیر قانونی پیگیری کند.
برای مثال، اگر سکو برخلاف تعهدات خود اطلاعات مهمی درباره طرح را منتشر نکرده یا در اجرای وظایف قراردادی کوتاهی کرده باشد، موضوع قابل بررسی است. البته اثبات تخلف و رابطه آن با زیان واردشده برای مطالبه خسارت اهمیت دارد.
اگر متوجه شدید شرکت سرمایهپذیر در پرداخت تعهدات خود دچار مشکل شده است، پیش از هر اقدامی وضعیت حقوقی شرکت و طرح را مشخص کنید. اعلام توقف فعالیت، خبر تاخیر در پرداخت یا حتی تعطیلی محل شرکت، بهتنهایی معادل صدور حکم ورشکستگی نیست. برای پیگیری مطالبات، این مراحل را انجام دهید:
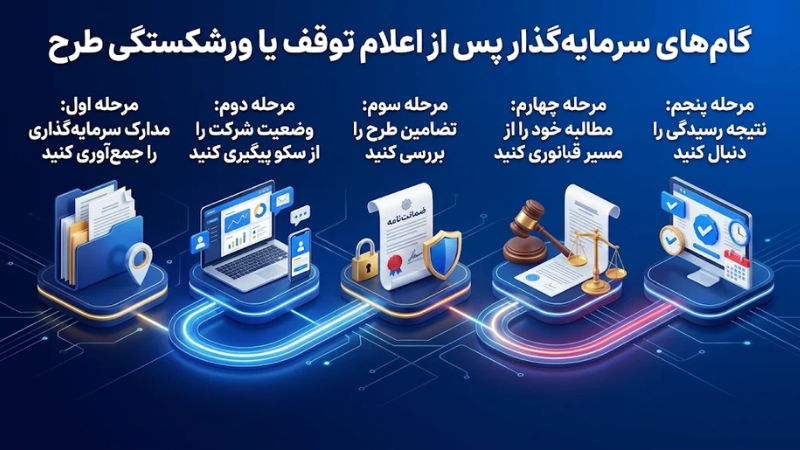
اگر شرکت سرمایهپذیر به تعهدات خود عمل کند و طرح به مرحله بازپرداخت برسد، سرمایهگذار باید با فرایند تسویه و انتقال وجه از سکوی تامین مالی جمعی آشنا باشد. برای آشنایی با مراحل دریافت اصل سرمایه و سود، راهنمای برداشت پول از کرادفاندینگ در سررسید را بخوانید.
بررسی وضعیت مالی شرکت و کیفیت تضامین میتواند احتمال زیان را کاهش دهد. پیش از انتخاب طرح کرادفاندینگ، این موارد را بررسی کنید:
یکی از راههای مدیریت ریسک، تقسیم سرمایه میان گزینههایی با ماهیت و سطح ریسک متفاوت است. برای مثال، اگر بین سرمایهگذاری در طلا و مشارکت در طرحهای کرادفاندینگ مردد هستید، مقاله مقایسه طلا و کرادفاندینگ از نظر بازدهی و ریسک میتواند به انتخاب آگاهانهتر کمک کند.
هیچ تضمینی وجود ندارد که در صورت شکست طرح یا ورشکستگی شرکت، تمام سرمایه بهطور کامل بازگردد. پیش از سرمایهگذاری، قرارداد، صورتهای مالی، گزارش ارزیابی طرح و جزئیات ضمانتنامهها را بررسی کنید و تمام سرمایه خود را روی یک پروژه نگذارید. برای برداشتن گام بعدی، سکوهای تامین مالی جمعی را از نظر نوع تضامین، شرایط بازپرداخت و سوابق طرحها مقایسه کنید تا گزینهای متناسب با توان مالی و میزان ریسکپذیری خود انتخاب کنید.
خیر. ورشکستگی شرکت بهتنهایی مسئولیت شخصی مدیرعامل را ایجاد نمیکند؛ مگر اینکه مبنای قانونی مشخصی برای مسئولیت او وجود داشته باشد.
خیر. ورشکستگی شرکت بهخودیخود ضمانتنامه بانکی را باطل نمیکند و مطالبه وجه تابع متن ضمانتنامه و مهلت اعتبار آن است.
خیر. اولویت پرداخت به نوع طلب، وثیقه و حقوق قانونی سایر طلبکاران بستگی دارد و صرف داشتن گواهی شراکت، اولویت ویژهای ایجاد نمیکند.
بله. اگر شواهدی از تخلف، تقلب یا نقض تعهدات قانونی مدیران وجود داشته باشد، میتوان موضوع را از مسیر قضایی پیگیری کرد.
انحلال شرکت لزوما به معنای ورشکستگی نیست. مطالبات سرمایهگذار باید در فرایند تصفیه شرکت و با توجه به قرارداد و حقوق سایر ذینفعان تعیین تکلیف شود.