









 فاطمه شکری
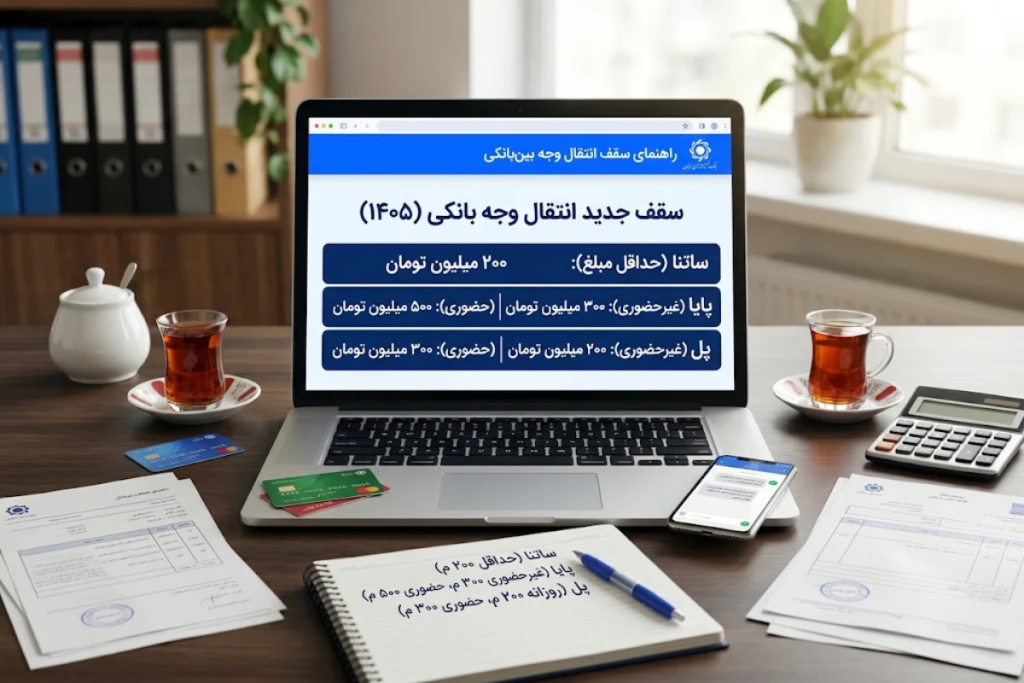
سقف انتقال پول در ساتنا و پایا و پل چقدر است؟ (جدیدترین بخشنامه بانک مرکزی در آبان ۱۴۰۵)
۱۴۰۵/۰۸/۲۵
سودهای ۵۰ یا ۶۰ درصدی در تبلیغات کرادفاندینگ وسوسهکنندهاند، اما هیچ شرکتی بیدلیل سودی دو برابر سپرده بانکی به مردم نمیدهد. حقیقت ساده است: وقتی پروژهای سود غیرمعمول پیشنهاد میدهد، یعنی بانکها به خاطر ریسک بالا، نداشتن سند ملکی برای وثیقه یا بدهیهای قبلی حاضر به وام دادن به آن نشدهاند؛ بنابراین شرکت حاضر شده پول را با سود بالاتر اما از جیب سرمایهگذاران خرد تامین کند.
قبل از اینکه رقمی مثل سود ماهانه جذاب شما را جذب کند، باید بدانید پشت این سود بالا چه خطری خوابیده و اگر شرکت پروژه را به موقع تحویل نداد یا ورشکست شد، چطور قرار است اصل پولتان را زنده کنید.
دست آورید، حاضر به پذیرش چه میزان احتمال ضرر یا بلوکه شدن دارایی هستید. در تأمین مالی جمعی مبتنی بر مشارکت، این شاخص به شما کمک میکند ارزش واقعی یک موقعیت سرمایهگذاری را فراتر از اعداد تبلیغاتی بسنجید. برای سنجش دقیق این نسبت در سکوهای تامین مالی جمعی، بررسی دو عامل الزامی است:
| شاخص ارزیابی | طرحهای کمریسک (سود متعارف) | طرحهای پرریسک (سود غیرمتعارف) |
|---|---|---|
| میانگین نرخ بازده سالانه | ۳۰ تا ۳۸ درصد | ۴۵ تا ۶۰ درصد |
| نوع وثایق و تضامین | ضمانتنامه تعهد پرداخت بانکی معتبر | چک و سفته شرکتی یا ضمانت اشخاص ثالث |
| ریسک عدم بازپرداخت (نکول) | نزدیک به صفر | بالا (وابسته به جریان نقدی متقاضی) |
| درجه نقدشوندگی | غیرقابل معامله تا سررسید، بازپرداخت منظم سود | نقدشوندگی صفر، احتمال تاخیر در اقساط سود |
پیشنهاد سودهای نامتعارف در سکوهای کرادفاندینگ ناشی از سخاوت شرکت سرمایهپذیر نیست، بلکه ریشه در محدودیتهای دسترسی به منابع ارزانقیمت مالی دارد. سیستم بانکی کشور به دلیل فرآیندهای انقباضی، اعتبارسنجیهای سختگیرانه و سقف تسهیلات، منابع فوری در اختیار همه صنایع قرار نمیدهد. دلایل اصلی این شرکتها برای اعطای سودهای بالاتر را در ادامه شرح میدهیم.
فرایند دریافت تسهیلات شرکتی از بانکها ممکن است ماهها زمان ببرد. پروژهای که با فرصت محدود بازار یا جهش قیمت مواد اولیه روبهرو است، ترجیح میدهد هزینه تأمین مالی بالاتر (سود بیشتر به سرمایهگذار) بپردازد اما پول را سریعتر جمعآوری کند.
صنایع پرنوسان مانند فناوری اطلاعات، کشاورزی یا استارتاپهای در حال توسعه، به دلیل نداشتن داراییهای مشهود (مانند ملک برای وثیقه بانکی) مجبورند با بالا بردن نرخ سود پیشنهادی، جذابیت ایجاد کرده و سرمایهگذاران خرد را قانع به ریسکپذیری کنند.
برخی از شرکتهای بازرگانی یا تولیدی در صنایع زودبازده دارای حاشیه سود بالای ۶۰ یا ۷۰ درصد هستند؛ بنابراین پرداخت سود ۴۵ درصدی به سرمایهگذار همچنان حاشیه سود عملیاتی مثبتی برای خود متقاضی باقی میگذارد.
طرحهایی که در بالای جدول بازدهی قرار دارند، بار سنگینی از ریسکهای پنهان را به دوش میکشند. ارزیابی اولیه متقاضی توسط سکو الزامی است، اما مسوولیت بررسی دقیق پیش از واریز وجه مستقیماً بر عهده سرمایهگذار است. سرمایهگذاران در این پروژهها با سه دسته ریسک بنیادین مواجه میشوند:
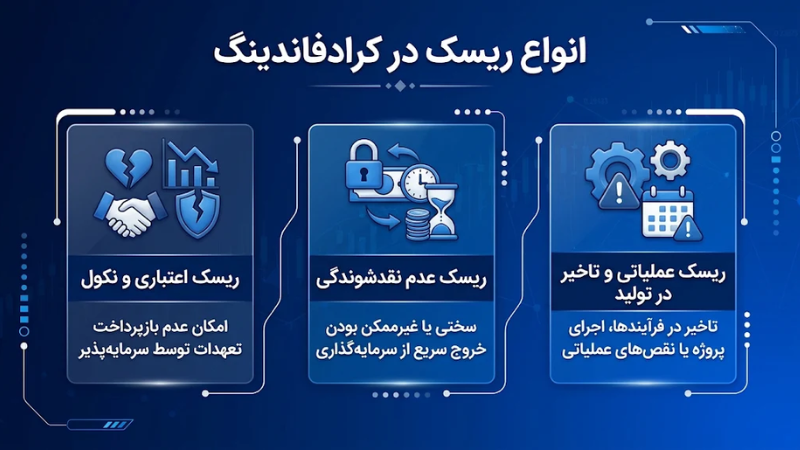
برای دستیابی به سود واقعی باید نرخ تورم و کارمزد سرمایهگذاری در کرادفاندینگ را از آن کسر کنید تا عایدی خالص و نهایی مشخص شود.
هیچ ابزاری در بازارهای مالی ریسک را به صفر نمیرساند، اما نوع و ماهیت ضمانتنامه میتواند درجه امنیت سرمایه را تغییر دهد. بسیاری از سرمایهگذاران به صرف مشاهده کلمه «ضمانتنامه» تصور میکنند اصل و سود پول در امنیت مطلق است، در حالی که ماهیت حقوقی اسناد صادر شده متفاوت است. برای ارزیابی امنیت یک طرح، بررسی این سه تفکیک حقوقی ضروری است:
ضمانتنامه صادرشده از بانکهای تجاری معتبر دارای بالاترین اعتبار است زیرا منابع و پشتوانه نقدشوندگی بالایی دارند. در مقابل، برخی صندوقهای کوچک پژوهش و فناوری ممکن است در صورت بروز بحران سیستمیک و نکول همزمان چند پروژه، ظرفیت نقدینگی کافی برای بازپرداخت سریع مطالبات سرمایهگذاران را نداشته باشند.
اکثر ضمانتنامهها «اصل سرمایه» را پوشش میدهند، نه سود علیالحساب اعلامشده را. اگر پروژهای با شکست مواجه شود، ضامن فقط اصل پولی را که ماهها قبل وارد کردهاید عودت میدهد و تمام بازدهی زمانی شما بر اثر تورم سوخت میشود. پیش از تصمیمگیری، بررسی انواع ضمانتنامه در کرادفاندینگ به شما نشان میدهد کدام سند قابلیت نقدشوندگی فوری دارد.
یک ضمانتنامه معتبر باید عنوان «تعهد پرداخت بدون قید و شرط» را دارا باشد. ضمانتنامههای حسن انجام تعهدات یا اسنادی که مشروط به حکم دادگاه یا داوری هستند، فرایند وصول پول را وارد پروسههای فرسایشی حقوقی میکنند.
برای بررسی سکوهای تامین مالی جمعی، مقایسه شرایط فعالیت و انتخاب گزینه متناسب با نیازتان، به صفحه معرفی و مقایسه سکوها سر بزنید.
سرمایهگذاری در طرحهای با سود بالا اشتباه نیست، به شرطی که تمام پساندازتان را یکجا وارد یک پروژه نکنید. همیشه اولویت اول شما باید سالم ماندن اصل پول باشد، نه رقمی که قرار است به عنوان سود به حسابتان بیاید.
عاقلانهترین کار این است که بخش عمده سرمایهتان را در طرحهای مطمئن با ضمانتنامه معتبر بانکی بگذارید و تنها بخش کوچکی را به طرحهای پرریسک با سود بالا اختصاص دهید. سودهای رویایی فقط زمانی ارزش دارند که به حسابتان بنشینند، وگرنه سودی که قرار است با ماهها دوندگی، تاخیر یا خطر از دست رفتن اصل سرمایه همراه شود، ارزش ورود ندارد.
خیر. سود بالاتر نشاندهنده ریسک اجرایی بیشتر یا عدم دسترسی شرکت به وام ارزان بانکی است، نه لزوماً کلاهبرداری.
تنها «ضمانتنامه تعهد پرداخت اصل و سود بانکی (بدون قید و شرط)» از یک بانک معتبر، ریسک نکول سرمایه را به حداقل میرساند.
خیر. در اکثر طرحهای کرادفاندینگ تا پایان دوره یا سررسیدهای مشخص، بازار ثانویه فعالی برای فروش زودهنگام گواهیهای شراکت وجود ندارد.
حداکثر ۱۰ تا ۲۰ درصد از کل پرتفوی سرمایهگذاری باید به طرحهای پرریسک و با سود نامتعارف تخصیص یابد.
خیر. پلتفرم صرفاً واسطه امین و ارزیاب است و تعهد بازپرداخت تنها بر عهده شرکت متقاضی و ضامنان رسمی آن در قرارداد است.