
















 فاطمه شکری
چهار تغییر مهم در مقررات صندوقهای اهرمی بورس + جزئیات کامل
۱۴۰۵/۰۸/۰۱
فرض کنید دارایی شما طی یک سال ۳۰ درصد گرانتر شده است. آیا این یعنی سرمایهگذاری موفقی داشتهاید؟ نه لزوماً. شاید قیمت کالاها بیشتر افزایش پیدا کرده باشد، هزینههای معامله بخش مهمی از سود را از بین برده باشند یا برای فروش دارایی مجبور شوید تخفیف زیادی بدهید.
برای تشخیص یک سرمایهگذاری سودده، نباید فقط به درصد رشد قیمت نگاه کنیم. سود زمانی معنای دقیقتری پیدا میکند که هزینهها، تورم، ریسک و زمان رسیدن به پول را هم کنار آن ببینیم. در ادامه، هفت معیار کاربردی را بررسی میکنیم که کمک میکنند فرصتهای سرمایهگذاری را واقعبینانهتر بسنجید.
از نظر حسابی، وقتی مجموع ارزش دارایی و دریافتیهای شما از کل پول پرداختشده بیشتر باشد، سود اسمی داشتهاید. اما برای اینکه بدانید واقعا وضعیت مالیتان بهتر شده یا نه، باید اثر تورم را هم بررسی کنید.
در کنار سودآوری، موضوع دیگری هم اهمیت دارد: مناسببودن سرمایهگذاری برای شما. ممکن است یک دارایی سود خوبی داشته باشد، اما زمان فروش یا نوسان آن با نیازتان سازگار نباشد.
همچنین باید میان سود گذشته و سود آینده تفاوت بگذارید. بازده گذشته قابلاندازهگیری است؛ بازده آینده فقط برآورد میشود. هیچ چکلیستی نمیتواند سود آینده را قطعی کند.
پیش از محاسبات اعتبار طرف مقابل، شفافیت قرارداد و مجوزهای لازم را هم بررسی کنید. وعده سود بالا، جای این بررسیها را نمیگیرد.
اولین قدم این است که سود ناخالص را با پولی که برایتان باقی میماند اشتباه نگیرید. کارمزد خرید و فروش، هزینه نگهداری، مالیاتهای قابلاعمال و سایر مخارج میتوانند بازده نهایی را کاهش دهند. برای یک سرمایهگذاری ساده، بدون واریز یا برداشت میاندورهای، میتوان نوشت:
بازده خالص = سود خالص ÷ کل مبلغ پرداختی اولیه × ۱۰۰
در این محاسبه، سود خالص برابر است با دریافتی خالص فروش و درآمدهای دوره، منهای کل پرداخت اولیه و هزینههای دیگری که قبلاً کسر نشدهاند. اگر کل پرداخت اولیه شما ۱۰۰ میلیون تومان باشد و پس از فروش و کسر همه هزینهها ۱۲۷ میلیون تومان دریافت کنید، بازده خالص ۲۷ درصد است.
در محاسبه هزینهها مراقب دوبارهشماری باشید. اگر هزینهای از ارزش اعلامشده دارایی یا مبلغ تسویه کم شده، نباید آن را دوباره کسر کنید.
رشد موجودی حساب همیشه به معنای افزایش قدرت خرید نیست. اگر سرمایه شما ۳۰ درصد رشد کند، اما سطح عمومی قیمتها ۴۰ درصد بالا برود، با وجود سود اسمی، قدرت خریدتان کاهش یافته است. فرمول دقیق بازدهی واقعی چنین است:
بازده واقعی = [(۱ + بازده اسمی خالص) ÷ (۱ + نرخ تورم)] − ۱
نرخها باید بهصورت اعشاری وارد شوند و هر دو مربوط به یک دوره باشند.
در مثال بالا:
۱٫۳۰ ÷ ۱٫۴۰ − ۱ ≈ منفی ۷٫۱۴ درصد
بنابراین کاهش قدرت خرید حدود ۷٫۱۴ درصد است، نه دقیقاً ۱۰ درصد. کمکردن تورم از بازده، فقط یک تقریب است که در نرخهای بالا خطای بیشتری دارد. انتخاب معیار تورم هم مهم است. تورم عمومی برای سنجش کلی قدرت خرید کاربرد دارد، اما اگر هدف شما خرید مسکن باشد، تغییر قیمت مسکن نیز باید جداگانه بررسی شود.
دو سرمایهگذاری با بازده یکسان، لزوما کیفیت یکسانی ندارند. یکی ممکن است نوسان محدودی داشته باشد و دیگری در طول مسیر افتهای شدیدی را تجربه کرده باشد. برای بررسی ریسک کم سرمایهگذاری، فقط به تغییرات روزانه قیمت نگاه نکنید. احتمال ناتوانی طرف مقابل در پرداخت، تغییر مقررات، ابهام در مالکیت و مشکلات عملیاتی نیز مهماند.
پیش از ورود، یک سناریوی نامطلوب بنویسید: اگر ارزش دارایی کاهش پیدا کند یا دسترسی به پول چند ماه عقب بیفتد، چه اثری بر زندگی شما دارد؟ این بررسی، توان واقعی تحمل زیان را روشنتر میکند.
استفاده از وام یا ابزارهای اهرمی هم نیازمند دقت بیشتری است؛ همانطور که میتواند سود را بزرگتر کند، ممکن است زیان را تشدید کند. ریسک بیشتر صرفاً میتواند با بازده مورد انتظار بالاتر همراه باشد؛ به معنای سود بیشتر و قطعی نیست.
نقدشوندگی یعنی بتوانید دارایی را در زمان مناسب، با هزینه معقول و بدون کاهش شدید قیمت به پول تبدیل کنید. ممکن است قیمت اعلامی یک دارایی بالا رفته باشد، اما خریدار کافی برای آن وجود نداشته باشد. در چنین شرایطی، سود روی کاغذ با سود قابلدریافت تفاوت دارد. برای ارزیابی نقدشوندگی، این موارد را بررسی کنید:
نقدشوندگی نیز ثابت نیست. بازاری که در روزهای عادی معاملات زیادی دارد، ممکن است هنگام بحران یا رکود با کاهش تقاضا روبهرو شود. اگر احتمال میدهید به پولتان در کوتاهمدت نیاز داشته باشید، این معیار اهمیت بیشتری پیدا میکند.
بازده ۲۰ درصدی در شش ماه با همین بازده در دو سال برابر نیست. برای مقایسه درست، باید دوره زمانی سرمایهگذاریها را یکسان کنید. همچنین مشخص کنید سود اعلامشده مربوط به چه چیزی است: بازده یک ماه، بازده یک سال، نرخ سالانهشده یا پیشبینی آینده؟ این اعداد نباید بهجای یکدیگر استفاده شوند.
اگر یک دارایی در یک ماه رشد زیادی داشته، نمیتوان فرض کرد همین رشد هر ماه تکرار میشود. سالانهسازی بازده گذشته، بهخودیخود پیشبینی سال آینده نیست.
از طرف دیگر، زمان سرمایهگذاری باید با هدف مالی شما هماهنگ باشد. پول مورد نیاز برای پرداختی نزدیک، با سرمایهای که چند سال به آن احتیاج ندارید شرایط متفاوتی دارد. طولانیترکردن افق زمانی هم بهتنهایی سرمایهگذاری ضعیف را مناسب نمیکند؛ کیفیت دارایی همچنان مهم است.
پیش از پذیرش هر وعده بازده، بپرسید سود چگونه ایجاد میشود. پاسخ باید روشن، قابلفهم و تا حد امکان قابلبررسی باشد. در سهام، وضعیت فروش، سودآوری، جریان نقدی و چشمانداز کسبوکار اهمیت دارد. برای صندوقها باید ترکیب داراییها و شیوه عملکرد بررسی شود. در داراییهایی مانند طلای فیزیکی، بازده عمدتا از تغییر قیمت حاصل میشود، نه دریافت درآمد دورهای.
داشتن جریان نقدی منظم میتواند برای بعضی اهداف مفید باشد، اما بهتنهایی نشانه کمریسکبودن نیست. باید دید پرداختها از چه محلی تامین میشوند و چقدر قابلیت تداوم دارند. سابقه عملکرد را هم در چند دوره متفاوت بررسی کنید. یک دوره رشد استثنایی، شواهد کافی برای پایداری سود نیست.
شفافیت اطلاعات و کیفیت مدیریت نیز مهماند؛ مخصوصاً وقتی تصمیمهای سرمایهگذاری را به شخص یا نهادی دیگر میسپارید.
سود کردن بهتنهایی نشان نمیدهد بهترین انتخاب ممکن را داشتهاید. وقتی پول خود را به یک گزینه اختصاص میدهید، از فرصت استفاده از گزینههای دیگر صرفنظر میکنید. برای مقایسه، یک گزینه واقعا در دسترس با ریسک کمتر و دوره زمانی مشابه انتخاب کنید. سپس بازده خالص، محدودیت برداشت و میزان ریسک آن را در کنار انتخاب اصلی قرار دهید.
اگر گزینه پرنوسان فقط اندکی بازده احتمالی بیشتر داشته باشد، باید بررسی کنید آیا این تفاوت، پذیرش ریسک و صرف زمان بیشتر را توجیه میکند یا نه. در عین حال، بازده محققشده یک گزینه را با بازده خوشبینانه و پیشبینیشده گزینه دیگر مقایسه نکنید.
جایگاه دارایی در کل سبد نیز مهم است. اضافهکردن چند دارایی با رفتار بسیار مشابه، لزوماً تنوع مؤثری ایجاد نمیکند. تنوعبخشی میتواند ریسک تمرکز را کاهش دهد، اما تضمین جلوگیری از زیان نیست.
فرض کنید دو سرمایهگذاری با پرداخت اولیه ۱۰۰ میلیون تومان و دوره یکساله داشتهایم. همه اعداد زیر فرضیاند و دریافتی نهایی، پس از کسر هزینههاست.
| معیار | گزینه الف | گزینه ب |
|---|---|---|
| دریافتی خالص پایان سال | ۱۳۲ میلیون تومان | ۱۲۸ میلیون تومان |
| بازده خالص اسمی | ۳۲٪ | ۲۸٪ |
| تورم همان دوره | ۳۰٪ | ۳۰٪ |
| بازده واقعی | حدود ۱٫۵۴٪ | حدود منفی ۱٫۵۴٪ |
گزینه الف قدرت خرید را اندکی افزایش داده، اما گزینه ب با وجود سود اسمی، از تورم عقب مانده است. بااینحال، هنوز نمیتوان گفت گزینه الف برای همه مناسبتر بوده است. اگر ریسک یا دشواری فروش آن بسیار بیشتر باشد، انتخاب مناسب به هدف و شرایط فرد بستگی دارد.
همچنین این نتیجه فقط عملکرد همان سال را توصیف میکند و تضمینی برای تکرار آن در آینده نیست.
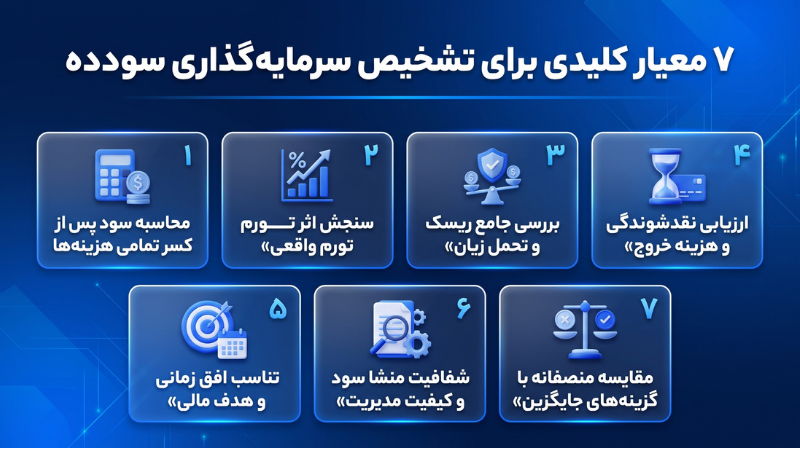
سرمایهگذاری سودده یعنی دارایی شما پس از کسر کارمزد، مالیات و نرخ تورم، توانسته باشد قدرت خرید واقعیتان را افزایش دهد، نه اینکه صرفاً عددی روی کاغذ رشد کند. این رویکرد تحلیلی بیش از همه برای افراد واقعبین و محافظهکار یا سرمایهگذاران میانمدت و بلندمدتی ضروری است که حفظ ارزش پول و رشد پایدار را به هیجانات کوتاهمدت بازار ترجیح میدهند و نمیخواهند فریب سودهای اسمی چشمگیر اما توخالی را بخورند.
با این حال، بزرگترین ریسک در این مسیر، خطای نقدشوندگی و قفل شدن سرمایه در شرایط بحرانی است؛ جایی که بازدهی روی کاغذ بالا به نظر میرسد اما امکان خروج سریع و بیدردسر وجود ندارد.
بله. سرمایهگذاری مجدد سودهای دورهای به جای مصرف آنها، نرخ بازدهی واقعی کل دارایی را در طول زمان به طور تصاعدی بالا میبرد و سپر قویتری در برابر تورم میسازد.
بهتر است «سبد مصرفی و اهداف شخصی» خود را مبنا قرار دهید و بازده را با رشد قیمت کالاهایی بسنجید که واقعاً قصد خریدشان را دارید.
خیر. ملاک نهایی عدد دریافتی خالص است؛ گاهی یک دارایی مشمول مالیات حتی پس از کسر همه کسورات، بازده خالص بسیار بالاتری نسبت به داراییهای معاف ایجاد میکند.
حداقل معادل ۳ تا ۶ ماه هزینههای ضروری زندگی را در ابزارهای با نقدشوندگی آنی نگه دارید تا برای نیازهای اضطراری مجبور به فروش سایر داراییها با ضرر نشوید.
سابقه ثبت قانونی، نوع مجوزهای نظارتی، نسبت کفایت سرمایه و شفافیت صورتهای مالی حسابرسیشده، مهمترین معیارهای ارزیابی سلامت طرف مقابل هستند.