









 فاطمه شکری
حواله سوئیفت (Swift) چیست؟
۱۴۰۵/۰۸/۱۹
اگر بخواهید برای خرید یک خودرو، ۵۰۰ میلیون تومان به حساب فروشنده واریز کنید، سقف روزانه کارتبهکارت جوابگوی بیعانه اولیه این معامله هم نیست و حمل چمدان پول نقد نه منطقی است و نه امن. در چنین موقعیتی، حواله بانکی وارد میدان میشود تا بدون واسطه کارتهای فیزیکی، از حساب مبدا کسر و به حساب شخص یا شرکتی دیگر واریز کند.
در این مطلب، ابتدا تفاوتهای ماهوی و سقف تراکنش سامانههای پایا، ساتنا و پل را مقایسه میکنیم و راهکارهای حقوقی استرداد واریز اشتباه و قوانین مالیاتی مرتبط با ثبت دلیل تراکنش را مرور خواهیم کرد.
حواله بانکی (Bank Transfer) جابهجایی مستقیم موجودی از پایگاه داده حسابی یک بانک به حسابی دیگر است و تفاوتی که با کارتبهکارت دارد، تسویه از مسیر شبکه شتاب و سقف مجاز انتقال روزانه از طریق اپلیکیشنهای پرداخت و همراهبانکها است که عموماً محدود به ۵ تا ۱۰ میلیون تومان است. در مقابل، حواله بانکی بر بستر سامانههای پایا یا ساتنا یا انتقال درونبانکی اجرایی میشود و امکان جابهجایی مبالغ تا سقفهای صدها میلیون تومان در روز را بهصورت قانونی فراهم میکند.
تفاوت کلیدی دیگر، الزام به استفاده از شماره شبا (IBAN) در مبادلات حوالهای بینبانکی است. با استفاده از شماره شبا، احتمال اشتباه در واریز وجه بهمراتب کمتر از شماره کارت ۱۶ رقمی خواهد بود، چرا که شبا دارای ۲ رقم کنترل صحت (Check Digit) بینالمللی است و در صورت بروز مغایرت در ارقام، سامانه در مبدا مانع ثبت تراکنش میشود.
شبکه بانکی کشور برای مدیریت حجم تراکنشها و جلوگیری از فشارهای متمرکز بر سیستم تسویه، حوالهها را به دو دسته درونبانکی و بینبانکی تقسیم کرده است. حواله بینبانکی نیز خود به سامانههای مجزای پایا، ساتنا و پل تفکیک میشود که هر کدام کارکرد ریالی و زمانبندی ویژه خود را دارند.
سادهترین شیوه حواله است که در آن حساب مبدا و مقصد در یک موسسه یا بانک واحد قرار دارند. به عنوان مثال، انتقال وجه از یک حساب بانک ملت به حساب دیگر در بانک ملت از این نوع است. این تراکنش در هر ساعت از شبانهروز بهصورت لحظهای انجام شده و سقف ریالی بسیار بالاتری نسبت به تراکنشهای بینبانکی دارد که متناسب با سقف امنیتی هر بانک تعیین میشود.
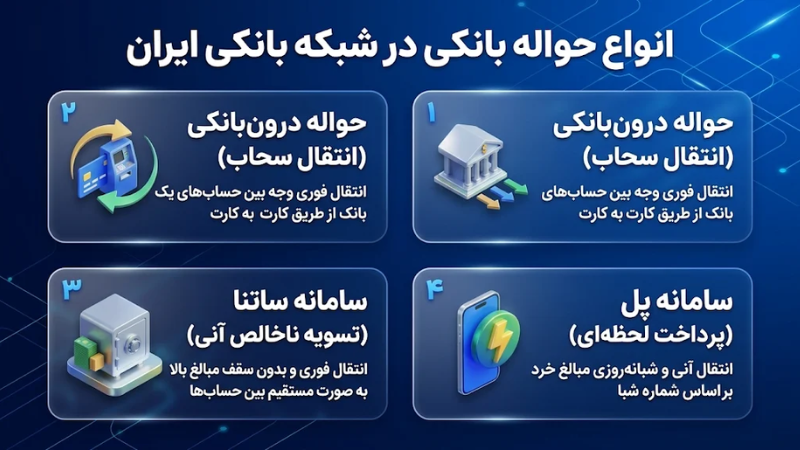
سامانه پایا جهت پردازش انبوه تراکنشهای خرد و متوسط بینبانکی طراحی شده است. مبالغ ثبتشده در پایا بلافاصله واریز نمیشوند، بلکه در بانک مرکزی تجمیع شده و طبق چرخههای زمانی معین تسویه میگردند. عمده کاربرد پایا در واریز حقوق کارمندان، پرداخت اقساط تسهیلات و تسویه چکهای صیادی است.
با توجه به شرایط تحریمهای مالی و مسدود بودن دسترسی مستقیم سیستم بانکی ایران به شبکه سوئیفت تجاری، نقلوانتقالات ارزی از طریق صرافیهای تضامنی مجاز و سامانههای نظارتی انجام میشود. اگر میخواهید با سازوکار، انواع سوئیفتی و شرکتی و مدارک لازم برای ارسال این وجوه آشنا شوید، راهنمای حواله ارزی چیست را مطالعه کنید.
سامانه ساتنا زیرساخت جابهجایی مبالغ درشت و حیاتی بینبانکی است. پردازش تراکنشها در ساتنا بهصورت منفرد و بلادرنگ صورت میگیرد. البته مبالغ کمتر از ۵۰ میلیون تومان عموماً توسط سیستم ساتنا پذیرش نمیشوند و باید از مسیر پایا یا پل ارسال گردند.
سامانه پل بهعنوان جدیدترین بستر انتقال وجه بینبانکی، با هدف پر کردن خلاء میان کارتبهکارت و پایا راهاندازی شد. این سامانه بهصورت ۲۴ ساعته و در تمام روزهای هفته تراکنشها را در کسری از ثانیه با شماره شبا تسویه میکند و سقف جابهجایی روزانه آن ۱۵ میلیون تومان برای ابزارهای دیجیتال است.
حواله بانکی ارزی مکانیزمی برای جابهجایی ارز بین حسابهای مستقر در کشورهای مختلف است. در ساختار استاندارد بینالمللی، تمامی این تراکنشها از طریق پیامرسان مالی سوئیفت (SWIFT) رد و بدل میشوند. هر بانک دارای یک کد شناسایی جهانی اختصاصی بهنام BIC یا SWIFT Code است که مسیر انتقال را بدون ابهام مشخص میسازد.
در حوالههای ارزی بینالمللی، ارتباط اغلب میان دو بانک بهطور مستقیم برقرار نیست، بلکه از طریق بانکهای واسطه (Correspondent Banks) هدایت میشود. این زنجیره باعث افزایش کارمزد انتقال و زمان نشست پول به حساب مقصد (معمولا بین ۲ تا ۵ روز کاری) میگردد. همچنین برای انتقال وجه در منطقه یورو، از ساختار استاندارد شماره حساب SEPA استفاده میشود.
با توجه به شرایط تحریمهای مالی و مسدود بودن دسترسی مستقیم سیستم بانکی ایران به شبکه سوئیفت تجاری عمومی، حوالههای ارزی کاربران و بازرگانان ایرانی معمولاً از دو مسیر زیر جریان دارد:
ثبت حواله بانکی بهصورت غیرحضوری فرآیندی استاندارد و چندمرحلهای است که رعایت دقت در دادههای ورودی مانع از برگشت خوردن پول میشود:
پس از ثبت حواله، سیستم یک شماره پیگیری (Reference Number) صادر میکند. در صورتی که وجه پس از گذشت چرخههای استاندارد به حساب مقصد واریز نشود، این کد مبنای جستجوی تراکنش در میز امداد شتاب و پرتال بانک مقصد خواهد بود.
مسدودی حساب مقصد، اشتباه در ارقام شبا و عدم تطابق اطلاعات هویتی گیرنده است که در این حالت، وجه حداکثر تا ۲۴ ساعت کاری به حساب مبدأ بازمیگردد.
در سامانههای آنی نظیر ساتنا، پل و حواله درونبانکی، بهمحض فشردن دکمه تأیید نهایی، عملیات پرداخت قطعی و غیرقابل بازگشت است و کاربر یا متصدی شعبه قادر به توقف آن نخواهد بود. تنها استثناء محدود، حواله پایا است؛ اگر حواله ساعاتی پیش از چرخه تسویه بعدی ثبت شده باشد، در مواردی نادر میتوان با مراجعه فوری به شعبه صادرکننده درخواست توقف تراکنش در صف پردازش را ثبت کرد.
نوسانات کارمزد واسطهها و شکاف قیمتی میان ارز نیمایی، اسکناس و حوالههای شرکتی در بازارهای منطقه، تأثیر مستقیمی بر بهای تمامشده تسویههای بینالمللی دارد؛ بنابراین پیش از ارسال سفارش، بررسی دقیق نرخ حواله ارزی برای انتخاب کمریسکترین زمان تبادل و مدیریت هزینههای تبدیل ارز ضروری خواهد بود.
با پشتیبانی بانک مبدا تماس بگیرید و شماره پیگیری و ساعت دقیق ثبت درخواست را اعلام کنید. سپس نام و شعبه حساب مقصد بهمنظور هماهنگی و میانجیگری اداری با صاحب حساب مقصد را دریافت کنید.
چنانچه دریافتکننده وجه از استرداد پول امتناع ورزد، طبق ماده ۳۰۱ قانون مدنی مصداق «ایفای ناروا» و «دارا شدن ناعادلانه» بوده و از طریق تنظیم دادخواست در مراجع قضایی قابل مطالبه و توقیف حساب است.
مطابق با ماده ۱۴ قانون مبارزه با پولشویی و مقررات بانکی مصوب، رصد تراکنشهای مالی حسابهای ریالی متمرکز بر تفکیک حسابهای تجاری از شخصی است. سازمان امور مالیاتی کلیه مبالغ واریزی از طریق سامانههای حواله پایا و ساتنا را بهطور پیشفرض درآمد مشمول مالیات تلقی میکند، مگر آنکه مودی خلاف آن را با اسناد معتبر اثبات نماید.
انتخاب گزینه بابت در تمام سامانههای حواله بانکی برای ردیابی منشا تراکنش اجباری است. تراکنشهای با مبالغ درشت که فاقد علت مشخص باشند، توسط سامانههای هوشمند مبارزه با پولشویی نشانهگذاری شده و موقتا مسدود میشوند.
جابهجایی مبالغ میلیاردی از طریق ساتنا در شعب بانکی منوط به ارائه اسناد مثبته معتبر نظیر مبایعهنامه دارای کد رهگیری، فاکتور رسمی خرید و فروش، اسناد مناقصه یا احکام دادگاه است؛ در غیر این صورت کارمند بانک موظف به رد تراکنش است.
واریز پیدرپی حوالههای متعدد به حسابهای غیرتجاری فراتر از سقف الگوریتمهای بانک مرکزی، منجر به ارسال پرونده به سازمان امور مالیاتی جهت محاسبه مالیات بر درآمد اتفاقی یا مالیات بر عملکرد خواهد شد.
حواله بانکی مطمئنترین بستر برای جابهجایی رسمی، ردگیریپذیر و امن نقدینگی در ارقام متوسط و کلان است. این ابزار زیرساختی که مبادلات مالی را مستقل از محدودیتهای تراکنش کارتبهکارت مدیریت میکند، مناسب افراد و مدیران کسبوکاری است که امنیت حقوقی معامله، شفافیت اسناد و دوری از ریسکهای ناشی از ابهام در گردش حساب برایشان اولویت دارد. انتخاب درست میان پایا، ساتنا یا پل به شما امکان میدهد زمان و هزینههای عملیاتی هر پرداخت را دقیقاً متناسب با فوریت و حجم نقدینگی خود تنظیم کنید.
پایا برای مبالغ خردتر (تا سقف تعیینشده) است و در ۴ چرخه روزانه تسویه میشود، در حالی که ساتنا برای مبالغ بالا (کف ۵۰ میلیون تومان به بالا) بوده و انتقال آن بلافاصله در ساعات اداری انجام میگیرد.
خیر. حواله ساتنا و انتقال درونبانکی آنی هستند و لغو نمیشوند، اما در حواله پایا تنها در صورتی که زمان تا چرخه بعدی تسویه باقی مانده باشد و با هماهنگی سریع شعبه، احتمال توقف تراکنش وجود دارد.
شناسه استاندارد ۲۴ رقمی حساب بانکی ایران است که مبدا و مقصد حساب را در تمامی بانکها بدون خطا و مستقل از شماره کارت مشخص میکند.
سقف انتقال وجه غیرحضوری در پایا و ساتنا بسته به بانک و ابزارهای امنیتی (توکن، پیامک یا امضای دیجیتال) متغیر است، اما سقف عمومی روزانه پایا غیرحضوری ۲۰۰ میلیون تومان است.
طبق قوانین مالیاتی و ضدپولشویی، تمامی تراکنشهای ساتنا و پایا باید دارای دلیل مستند (نظیر تسویه معامله، خرید کالا یا قرض) باشند تا مشمول مالیات مضاعف یا مسدودی حساب به عنوان درآمد اتفاقی نشوند.