







 فاطمه شکری
خالی فروشی چیست؟ (بررسی کامل خالی فروشی در بازارهای مختلف)
۱۴۰۵/۰۶/۲۹
سامانه پایا در شبکه بانکی ایران نقطه تعادل میان سرعت و هزینههاست. اگر تا به حال برای واریز حقوق کارکنان، انتقال مبالغ سنگین خرید و فروش یا تسویههای حساب شرکتی به دنبال راهکاری به صرفه بودهاید، پایا همان حلقهی مفقوده است. در این مقاله، زیر و بم این سامانه از چرخههای تسویه و سقفهای جدید سال ۱۴۰۵ گرفته تا ساختار کارمزدها را واکاوی میکنیم تا بدانید چه زمانی باید به سراغ این شبکه بروید.
نام پایا مخفف سامانه پایاپای الکترونیک است. این شبکه، ستون فقرات جابهجایی پول بین بانکی در مقیاس انبوه به شمار میآید. در مدل پایا بانک مرکزی نقش میانجی را ایفا میکند تا بانکهای مبدا و مقصد بتوانند تراز مالی خود را در چرخههای زمانی مشخص، اصلاح کنند.
وقتی شما دستوری برای واریز پول ثبت میکنید، در صف انتظار قرار میگیرد تا همراه با هزاران دستور دیگر در یک سیکل زمانی واحد پردازش شود. این مکانیزم، بار ترافیکی شبکه بانکی را کاهش میدهد و هزینههای عملیاتی را به شدت پایین میآورد. بنابراین پایا نه فقط یک مسیر انتقال، بلکه یک راهکار برای مدیریت نقدینگی در سطح کلان شبکه بانکی است.
ماهیت فنی پایا باعث شده تا این سامانه برای سناریوهایی که نیاز به دقت در زمانبندی دارند (مانند واریز حقوق کارکنان یا سود سهام) به انتخاب اول سازمانها بدل شود.
تصور کنید هزاران نفر همزمان از بانکهای مختلف مبالغی را برای یکدیگر ارسال میکنند. اگر قرار بود شبکه بانکی برای هر انتقال خرد یک عملیات تسویه مستقل میان بانک مبدا و مقصد انجام دهد، سیستم دچار فشار پردازشی شدید میشد. پایا این چالش را با تجمیع دستورها حل میکند. به طور کلی، این بستر از طریق دو سازوکار اصلی عملیات مالی را جلو میبرد:
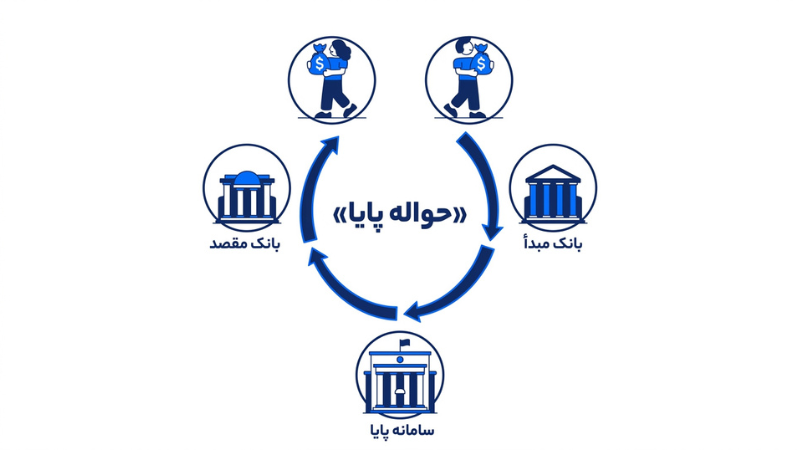
این شیوه مدیریت مالی تضمین میکند که تراکنشهای با حجم بالا بدون اخلال در شبکه تسویه ناخالص آنی پردازش شوند.
نرخ پایه برابر با ۰.۰۱ درصد از مبلغ کل تراکنش است، اما بانک مرکزی کف و سقف مشخصی برای تراکنشهای پایا تعیین کرده است. این مدل باعث میشود برای مبالغ کمتر از ۴ میلیون تومان، هزینهای ثابت پرداخت کنید و برای مبالغ بیشتر از ۱۲۰ میلیون تومان نیز، پرداختی شما در عدد ۱۲,۰۰۰ تومان متوقف شود. در جدول زیر جزئیات این محاسبات را میبینید:
| محدوده مبلغ تراکنش | نحوه محاسبه | میزان کارمزد |
|---|---|---|
| کمتر از ۴ میلیون تومان | ثابت | ۴۰۰ تومان |
| بین ۴ تا ۱۲۰ میلیون تومان | ۰.۰۱ درصد مبلغ | بین ۴۰۰ تا ۱۲,۰۰۰ تومان |
| بیش از ۱۲۰ میلیون تومان | ثابت | ۱۲,۰۰۰ تومان |
برای مثال اگر ۲۰ میلیون تومان درخواست انتقال وجه در پایا ثبت کنید، محاسبه کارمزد به شکل زیر انجام میشود:
فرمول: ۲۰,۰۰۰,۰۰۰ × ۰.۰۱ = ۲,۰۰۰ تومان
از آنجا که ۲,۰۰۰ تومان بین کف (۴۰۰ تومان) و سقف (۱۲,۰۰۰ تومان) قرار دارد، همین مبلغ به عنوان هزینه نهایی از حساب شما کسر میشود. این رویکرد باعث شده پایا برای انتقالهای بانکی، انتخابی بهصرفه و منطقی باشد.
دستورالعمل جدید بانک مرکزی در سال ۱۴۰۵، سقف انتقال وجه پایا را ۲۰۰ میلیون تومان تعیین کرده است. این تغییر باعث شده تا محدودیتهای میان روشهای آنلاین و حضوری برای کاربران حقیقی حذف شود. یعنی چه برای پرداختهای غیرحضوری در اینترنتبانک و چه برای درخواستهای کتبی در شعبه، شما مجاز هستید تا سقف ۲۰۰ میلیون تومان را در هر روز کاری جابهجا کنید.
پایا بر پایه چرخههای زمانی معین فعالیت میکند. این یعنی جابهجایی شما در هر ساعتی که دستور انتقال را صادر کنید، باید منتظر زمان چرخه بعدی بمانید تا عملیات تسویه نهایی شود. چرخههای ساعتی پایا چنین است:
| وضعیت روز | ساعات تسویه |
|---|---|
| روزهای کاری | ۳:۳۰، ۱۰:۳۰، ۱۳:۳۰، ۱۸:۳۰ |
| روزهای تعطیل | ۱۲:۴۵ |
| واریز کارتخوان (POS) | ۵:۳۰ |
برای فهم جایگاه واقعی پایا، باید آن را در کنار دو رقیب اصلی یعنی ساتنا (شبکه تسویه ناخالص آنی) و کارتبهکارت (شتاب) قرار دهیم. هر یک از این سه شبکه برای هدف متفاوتی طراحی شده است و شناخت تفاوتهای آنها کمک میکند که در هر موقعیت، اقتصادیترین گزینه را انتخاب کنید.
هر تصمیم در شبکه بانکی، در واقع سبکسنگین کردن میان سرعت و هزینه است. پایا در این میانه جایگاهی دارد که برای برخی یک برتری بیرقیب و برای برخی دیگر، یک محدودیت جدی به شمار میرود. برای انتخاب درست میان روشهای گوناگون انتقال وجه، شناخت نقاط قوت و ضعف این سامانه ضروری است.
| نقاط قوت (مزایا) | نقاط ضعف (کاستیها) |
|---|---|
| هزینه اقتصادی: کارمزد ثابت و پایین برای مبالغ کلان (تا سقف ۱۲ هزار تومان). | فقدان آنیبودن: تراکنشها بلافاصله در حساب مقصد نمینشینند. |
| پردازش گروهی: امکان واریز حقوق و سود در قالب یک فایل واحد. | وابستگی زمانی: محدودیت به ساعتهای چرخه تسویه بانک مرکزی. |
| دقت بالا: استفاده از شماره شبا و سیستم متمرکز، ریسک خطا را به حداقل میرساند. | پیچیدگی برای کاربر: فرایند شبا نسبت به کارت، برای کاربران عادی قدری دشوارتر است. |
| کارکرد در تعطیلات: برخلاف ساتنا، پایا در روزهای تعطیل چرخه تسویه دارد. | غیرقطعی بودن برای شرایط اضطراری: قول دادن زمان دقیق واریز به مقصد ریسک دارد. |
پایا ستون فقرات جابهجایی پول میان بانکهاست که تمرکز را بر انتقالهای حجیم با هزینهای اندک گذاشته است. این راهکار برای افرادی که مدیریت دقیق مخارج برایشان اولویت دارد، مناسبترین انتخاب است. اگر صاحب کسبوکار هستید یا مدیر مالی که تسویههای ماهانه و منظم دارید، پایا برای کاهش مخارج بانکی شما طراحی شده است.
حالا که با منطق این شبکه آشنا شدید، وارد سامانه بانکداری الکترونیک خود شوید و سقف انتقال روزانه را بررسی کنید. اگر سقف شما کمتر از ۲۰۰ میلیون تومان است، برای افزایش آن به شعبه بانک خود مراجعه کنید.
بله. اگر حواله هنوز در چرخه تسویه قرار نگرفته و به بانک مقصد ارسال نشده باشد، میتوان با مراجعه به بخش «حوالههای در انتظار» در اینترنتبانک، دستور را لغو کرد.
خیر. سیستم پایا به صورت خودکار نام صاحب حساب را با شماره شبا تطبیق میدهد و در صورت مغایرت، تراکنش را رد کرده و وجه به حساب شما بازمیگردد.
خیر. سقف ۲۰۰ میلیون تومان تنها برای اشخاص حقیقی اعمال میشود و حسابهای حقوقی (شرکتها) سقفهای بسیار بالاتر و متفاوتی طبق توافق با بانک خود دارند.
در ساتنا، کارمزد تراکنشها بر اساس درصدی بالاتر از پایا محاسبه میشود و اغلب برای مبالغ بسیار کلان، هزینه نهایی بیشتری نسبت به پایا دارد.
بله. پس از ثبت نهایی، یک کد پیگیری به شما ارائه میشود که میتوانید با ورود به بخش «تاریخچه حوالهها» در سامانه بانکداری الکترونیک، وضعیت لحظهای «در حال پردازش» یا «تسویه شده» بودن آن را چک کنید.