








 فاطمه شکری
کاهش هزینه بیماری در فصل سرماخوردگی: بیمه چند درصد هزینه را حساب میکند؟
۱۴۰۵/۰۷/۲۵
رشد چشمگیر خرید با وامهای خرد و اعتبار آنلاین در سالهای اخیر این باور را ساخته که دسترسی به پول آسانتر شده است. بررسی این روند نشان میدهد هرچند پرداخت اقساطی فشار خرید یکجای کالا را کم میکند، اما برای مشتری هزینههایی دارد که در تبلیغات پنهان میشود.
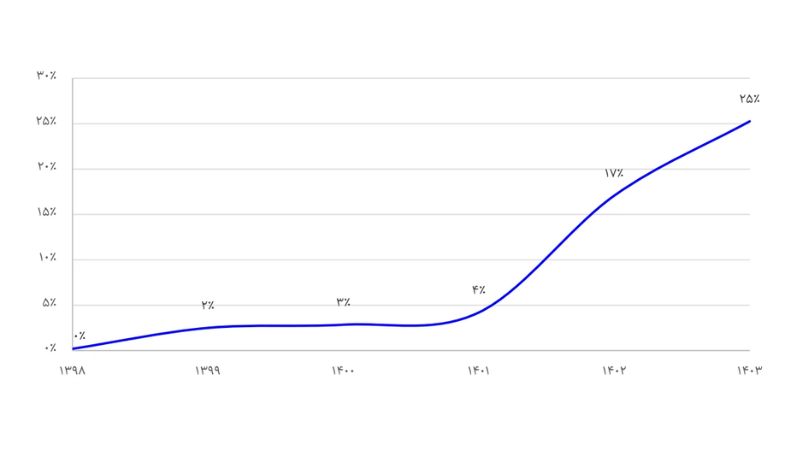
سهم وام اعتباری در کشور از ۲ درصد در سال ۱۳۹۹ به ۲۵ درصد رسیده است که نشان میدهد واقعیت اقتصادی متقاضیان چیز دیگری است. اگر مصرفکنندگان بدون محاسبه هزینههای جاری این نوع اعتبارات دست به درخواست زنند، بهقطع دچار زیان خالص میشوند.
فروشگاههای عرضه اعتبار و لندتک روی سادهسازی پرداخت و دسترسی فوری مانور میدهند، ولی در سمت مشتری چند اصطکاک جدی وجود دارد که در پیامهای تبلیغاتی نادیده گرفته میشود:
خدمات اعتباری کوتاهمدت برای پرداختهای ماه بعد اگرچه بدون سود اعلام میشوند، اما در صورت حتی یک روز تاخیر، وارد فرمولهای جریمه دیرکرد ثابت و درصدی میشوند.
بسیاری از فروشندگان، کارمزدی را که پلتفرم اعتباری از آنها کسر میکند (بین ۳ تا ۸ درصد)، به شکل مستقیم یا از طریق حذف تخفیفهای خرید نقدی، روی قیمت نهایی کالا اعمال میکنند.
تبلیغ تسهیلات بدون سفته و ضامن با واقعیت فرایند سنجش مشتری همخوانی کامل ندارد. داشتن چک برگشتی ثبتشده در سامانه صیاد، بدهی تسهیلاتی حتی اندک در شبکه بانکی، یا رتبه ناکافی در سامانههای اعتبارسنجی عمومی، بدون توضیح شفاف به کاربر منجر به رد درخواست یا تخصیص مبالغ غیرکاربردی (زیر ۵۰۰ هزار تومان) میشود.
خرید طلا یا سکه با پول قسطی خطرناک است؛ چون کارمزد وام و اجرت ساخت مجموعا قیمت تمامشده را بالا میبرد و اگر بازار افت کند، خریدار متضرر میشود. اگر میخواهید طلا خریداری کنید، مقاله خرید طلا با وام را مطالعه کنید تا با جزئیات این طرح بیشتر آشنا شوید.