
















 فاطمه شکری

خانه عوض کردهاید؟ برای ثبت آدرس جدید یک ماه فرصت دارید
۱۴۰۵/۰۸/۰۳
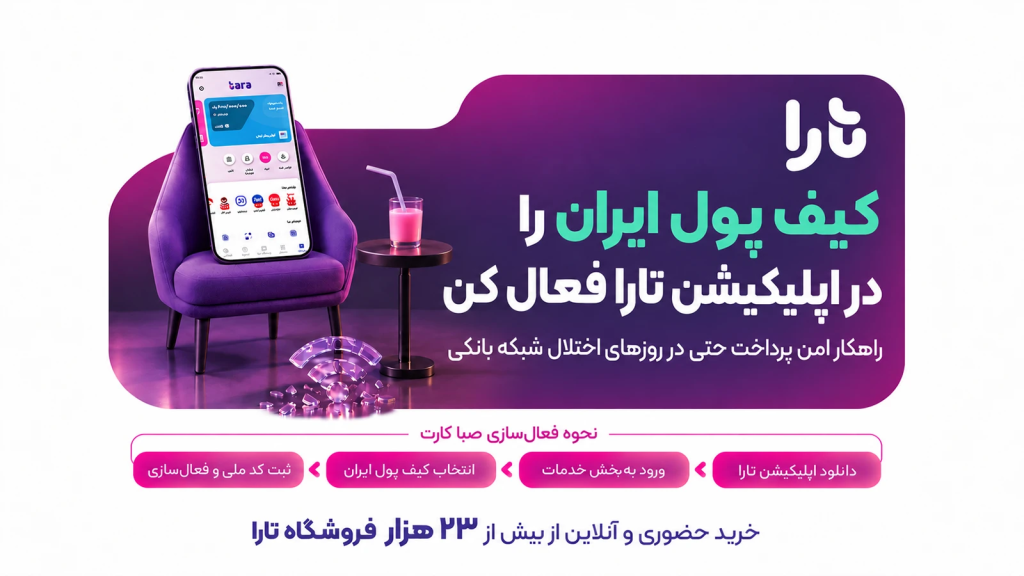
وقتی شبکه بانکی با اختلال روبهرو میشود، حتی یک خرید ساده یا انتقال پول به دوست و همکار هم میتواند به دردسر تبدیل شود. در چنین شرایطی، راهکارهای جایگزین پرداخت اهمیت بیشتری پیدا میکنند؛ اما آیا استفاده از کیف پولهای دیجیتال میتواند مشکل را بهطور کامل برطرف کند؟
ارتباط تارا با «کیف پول ایران» و توسعه مسیرهای تازه پرداخت، بار دیگر این پرسش را مطرح کرده است که کاربران در زمان اختلال شبکه بانکی تا چه اندازه میتوانند روی روشهای جایگزین حساب کنند. شروع استفاده با ثبتنام از طریق کد دستوری #۹۸* است.
کیف پول ایران با هدف تسهیل پرداختهای خرد و انتقال ساده وجه توسعه یافته و امکان دسترسی به آن از طریق بعضی اپلیکیشنهای پرداخت و کیف پول، از جمله تارا، فراهم شده است. کاربران میتوانند برای انتقال وجه، بهجای وارد کردن اطلاعاتی مانند شماره کارت و رمز پویا، از شماره تلفن همراه دریافتکننده استفاده کنند.
اهمیت این موضوع زمانی روشنتر میشود که بدانیم کیف پول دیجیتال و حساب بانکی، با وجود ارتباط نزدیک، کارکرد یکسانی ندارند. کیف پول ایران برای پرداختهای خرد، انتقال وجه و استفاده از مسیرهای مکمل طراحی شده است؛ نه اینکه جای تمام خدمات بانکی را بگیرد.
میزان موفقیت این رویکرد به پایداری زیرساخت، شفافیت اطلاعرسانی و عملکرد آن در شرایط واقعی اختلال بستگی دارد. داشتن مسیرهای جایگزین مفید است، ولی تابآوری شبکه پرداخت زمانی معنا پیدا میکند که این مسیرها هنگام بروز مشکل نیز بتوانند خدمات قابل اتکا ارائه دهند.
اگر به دنبال خبرهای تازه از خدمات بانکی و پیشنهادهای تشویقی نئوبانکها هستید، خبر افزایش پاداش دعوت دوستان در بلوبانک را هم بخوانید.