









 فاطمه شکری
استعلام رتبه اعتباری در یک دقیقه + راهنمای تصویری
۱۴۰۵/۰۸/۱۰
اگر در ابتدای سال ۱۴۰۱ مبلغ ۱۰۰ میلیون تومان را به نیت «روز مبادا» در حساب بانکی یا صندوق امانات نگه داشته بودید، امروز قدرت خرید آن به کمتر از ۳۰ میلیون تومان رسیده است. یعنی ۷۰ درصد از دارایی شما بدون هیچ سرقت یا شکستی، صرفاً بهواسطه راکد ماندن ذوب شده است.
این تصویر واقعی از «بازار آشوب» در اقتصاد ایران است. در این وضعیت تورم سالانه بالای ۴۰ درصد و جهشهای غیرمنتظره نرخ ارز، هزینه تعلل را به بالاترین حد ممکن رساندهاند. در چنین فضایی، فرار به سمت صفهای هیجانی خرید ارز یا انفعال و نگهداری ریال، هر دو به یک اندازه فاجعهبارند. عبور سلامت از این طوفان اقتصادی دیگر با فرمولهای سنتی ممکن نیست، بلکه نیازمند بازتعریف سبد دارایی بر پایه ابزارهای منعطف، نقدشونده و درآمدساز است.
در یک اقتصاد باثبات، سرمایهگذار به دنبال «بیشینهسازی سود» از طریق اهرمهای پرریسک است؛ اما وقتی قواعد بازی بههم میریزد و بازار وارد وضعیت بحرانی و رکود تورمی میشود، جای اولویتها عوض میشود: اولویت نخست بقا و حفظ ارزش ذاتی پول است، نه سودهای کاغذی و حبابی.
کسی که تمام نقدینگی خود را وارد یک دارایی غیر نقد شونده (مثل زمین در مناطق حاشیهای) میکند، هنگام نیاز فوری به پول مجبور به حراج دارایی با تخفیفهای سنگین ۳۰ تا ۴۰ درصدی میشود. از طرف دیگر، ورود کامل به بازارهای سفتهبازانه مانند خرید فیزیکی دلار یا سکه امامی با حباب بالا، سرمایهگذار را در معرض ریزشهای مقطعی شدید و ریسکهای امنیتی قرار میدهد. برای فرار از این بنبست، سرمایهگذاری در شرایط بحرانی باید فیلترهای چهارگانه زیر را با موفقیت پشت سر بگذارد:
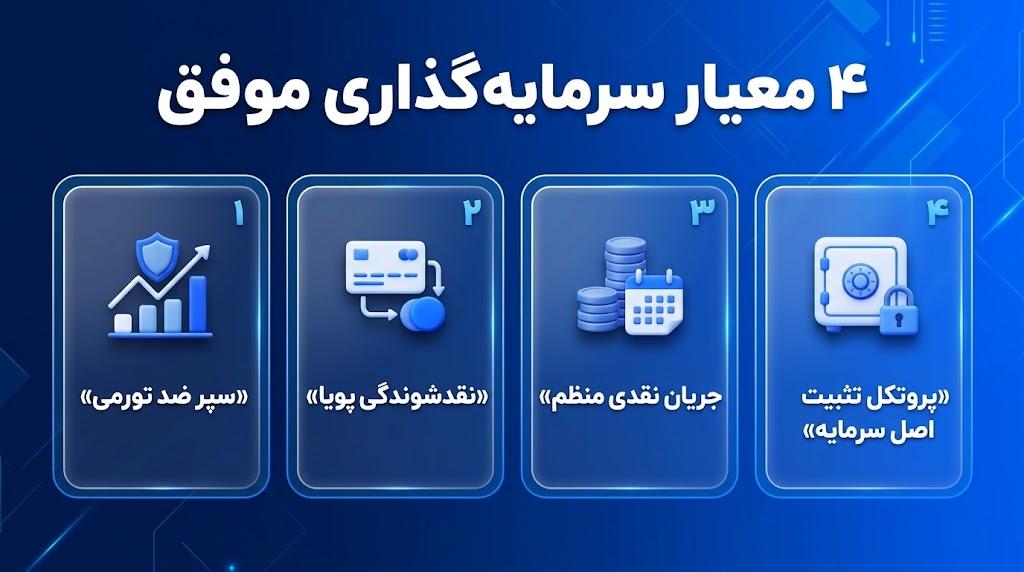
ترکیب این چهار پیششرط، خط بطلانی بر روشهای سنتی مانند سپردههای بانکی بدون انعطاف یا نگهداری طلا در گاوصندوق خانگی میکشد و مسیر را برای بهرهگیری از ۴ ابزار مدرن مالی هموار میکند: صندوقهای سرمایهگذاری تخصصی، طرحهای تامین مالی جمعی، پلتفرمهای وامدهی اعتبار محور و مدلهای نوین سرمایهگذاری ملکی.
در بازارهای طوفانی، تصمیمگیری فردی به دو بیراهه ختم میشود: یا اسیر فلج تحلیلی ناشی از هجوم اخبار ضدونقیض میشوید یا تحت تأثیر هیجان، داراییها را در سقف قیمت میخرید و در کف میفروشید. صندوقهای سرمایهگذاری برای حذف همین خطای انسانی و اتکا به تیمهای حرفهای سبدگردانی طراحی شدهاند. در دوران بحران ارزی و رکود تورمی، دو تیپ از این ابزارها سپر نجات اصلی سبد شما هستند:
خرید فیزیکی سکه و طلای آبشده همیشه اولین واکنش سنتی به افت ریال بوده است؛ اما دادهها نشان میدهند حباب نجومی سکه امامی (که گاه تا ۳۰ درصد بهای آن را تشکیل میدهد)، ریسک تقلبی بودن عیار شمشها، کارمزدهای پنهان معاملات بازار آزاد و در نهایت خطر سرقت فیزیکی، بازدهی واقعی خریدار خرد را به شدت میساید.
برای بررسی، مقایسه بازدهی و انتخاب مطمئنترین گزینههای بازار، میتوانید به بخش صندوقهای سرمایهگذاری مراجعه کرده و ترکیب بهینهای از صندوقهای طلا و ابزارهای درآمد ثابت را انتخاب کنید.
نگهداری پول نقد در حسابهای جاری یا کوتاهمدت بانکی در تورم بالای ۴۰ درصد، عملاً سوزاندن روزشمار سرمایه است. صندوقهای با درآمد ثابت به عنوان «پارکینگ امن نقدینگی» عمل میکنند؛ پولی که ممکن است طی چند روز یا هفته آینده برای شکار یک فرصت ملکی یا خرید سهامی نیاز داشته باشید، در این صندوقها قرار میگیرد تا هم سود روزشمار بالاتر از سپردههای بانکی دریافت کند و هم ریسک افت قیمت در زمان تلاطم نداشته باشد.
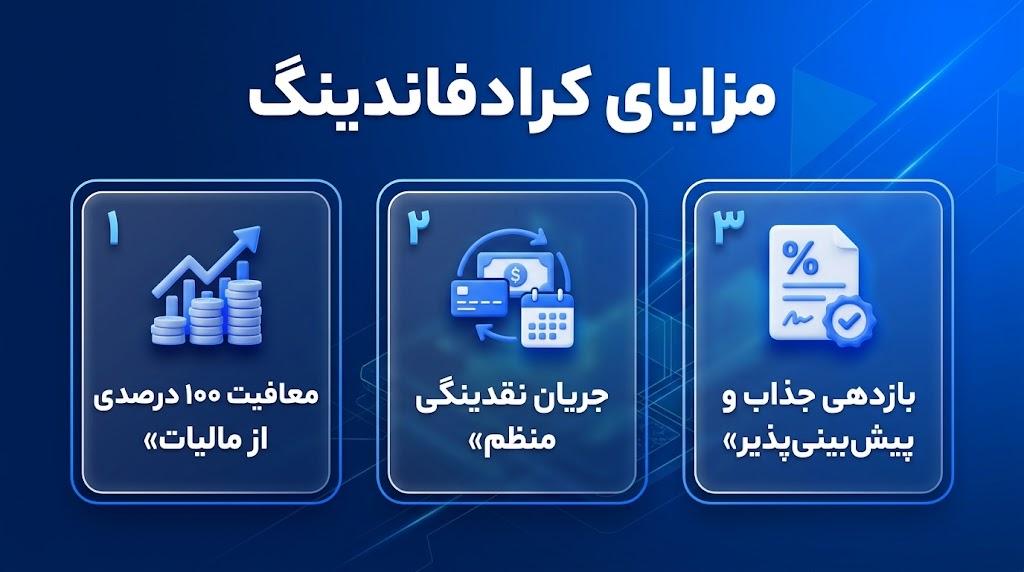
تامین مالی جمعی (Crowdfunding) همان حلقه مفقودهای است که شکاف میان سود پایین بانک و ریسک بالای بازارهای پرنوسان را پر میکند. در این سازوکار که تحت نظارت مستقیم شرکت فرابورس ایران فعالیت میکند، سرمایهگذاران خرد و کلان در پروژههای تولیدی، دانشبنیان، صنعتی یا صادراتی شرکتهای معتبر بخش خصوصی مشارکت میکنند.
بزرگترین نگرانی سرمایهگذار در شرایط آشفته اقتصادی، ریسک نکول یا ورشکستگی شرکت متقاضی سرمایه است. در اینجاست که نقش سکوهای معتبر و گزینش دقیق پروژهها تعیینکننده میشود.
در طرحهای تراز اول این بازار، نظیر طرحهای فعال در سکوی جهش کراد، شرکت متقاضی موظف است پیش از آغاز جذب سرمایه، یک ضمانتنامه رسمی تعهد پرداخت بانکی به عنوان پشتوانه ارائه دهد. معنای ساده این ضمانتنامه حقوقی این است: حتی در بدترین سناریوی اقتصادی و شکست احتمالی پروژه تجاری، بانک صادرکننده ضامن بازپرداخت ۱۰۰ درصدی اصل سرمایه به مشارکتکنندگان خواهد بود؛ بنابراین ریسک از دست رفتن اصل پول عملاً خنثی میشود.
اگر به دنبال گزینهای هستید که در کنار دریافت سودهای دورهای منظم، اصل پولتان را در آرامش کامل و بدون درگیری با نوسانات ارزی رشد دهد، بررسی پروژههای جاری در بخش تامین مالی جمعی نقطه شروع ایدهآلی است.
بسیاری از دارندگان سرمایه مایل نیستند پول خود را در بازارهای ریسکی با نوسانات روزانه درگیر کنند، اما از سوی دیگر تورم فزاینده اجازه نمیدهد منابع مالی خود را بدون کارکرد اقتصادی در حسابهای بانکی رها سازند. اینجاست که فناوریهای مالی نوین در حوزه وامدهی (LendTech / P2P Lending) معادله سنتی درآمد غیرفعال را بازتعریف میکنند.
پلتفرمهای وامدهی آنلاین با حذف این واسطهگری سنگین، بستری امن را فراهم ساختهاند تا تامینکنندگان مالی خرد بتوانند جریان نقدینگی خود را در قالب تسهیلات معین و قانونمند در گردش قرار داده و بازدهی دورهای قابلتوجهی کسب کنند.
اصلیترین دغدغه ذهنی هر مشارکتکننده مالی در ورود به سازوکارهای تسهیلاتی، احتمال عدم بازپرداخت اقساط (ریسک نکول) از سوی متقاضی وام است. پلتفرمهای پیشرو و شناختهشده لندتک در بازار ایران این معضل را از طریق دو سازوکار عملیاتی استاندارد مهار کردهاند:
جهت مشاهده مدلهای مختلف مشارکت در زنجیره تامین مالی اعتباری و بهرهمندی از این زیرساخت هوشمند، به صفحه لندتک سر بزنید.
در تاریخ اقتصاد معاصر ایران، مسکن و زمین بیرقیبترین سپر دفاعی در برابر تورم مزمن و افت ارزش برابری ریال بودهاند. بررسی روند قیمتی دهههای گذشته نشان میدهد حتی در مقاطعی که بازارهای موازی (نظیر بورس یا ارز) وارد چرخههای فرسایشی اصلاح و رکود شدهاند، میانگین قیمت املاک در بدترین حالت وارد «رکود معاملاتی» شده و هرگز افت سنگین ارزش اسمی را تجربه نکرده است. با وجود این جایگاه امن، بازار سنتی مسکن دو مانع بازدارنده برای عموم افراد داشته است:
الگوهای نوین مشارکت در پروژههای عمرانی این گره را گشودهاند. در این روش سرمایهگذار میتواند با سرمایههای خرد، معادل چند مترمربع یا بخشی از یک پروژه ساختمانی معتبر را خریداری کند. به این ترتیب:
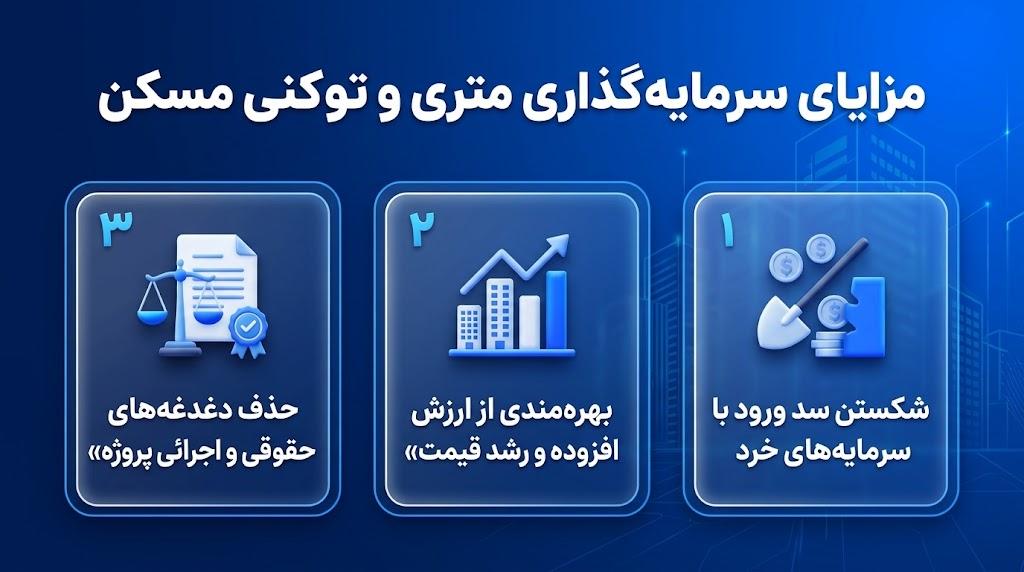
در اکوسیستم ملکی امروز، پلتفرمهای تخصصی سازوکار خرید متری و مشارکت خرد در پروژههای ساختمانی را استانداردسازی و شفاف کردهاند تا بدون نیاز به سرمایههای کلان، بتوان به صورت متراژی در بازار ملک سرمایهگذاری کرد. همچنین برای ارزیابی جامعتر بازارها، تحلیل فرصتها و استفاده از ساختارهای اعتباری و مشارکتی مسکن، میتوانید صفحه خدمات سرمایهگذاری ملکی را بررسی کنید.
برای انتخاب بهترین روش سرمایهگذاری در وضعیت عدم قطعیت، باید رابطه متقابل سه متغیر اساسی یعنی ریسک، سرعت نقدشوندگی و ماهیت بازدهی را سنجید. جدول زیر تفاوتهای کاربردی این چهار بازار را جهت تصمیمگیری سریع و واقعبینانه مشخص میکند:
| معیار ارزیابی | صندوقهای سرمایهگذاری | تامین مالی جمعی | پلتفرمهای وامدهی و لندتک | سرمایهگذاری متری مسکن |
|---|---|---|---|---|
| سطح ریسک | متوسط؛ وابسته به نوسانات بازار | پایین در طرحهای دارای ضمانت معتبر | وابسته به اعتبارسنجی و تضمین بازپرداخت | وابسته به پروژه و شرایط بازار مسکن |
| سرعت نقدشوندگی | بالا؛ از طریق بورس | معمولا در سررسید | متناسب با دوره بازپرداخت | میانمدت؛ بسته به بازار ثانویه یا پایان پروژه |
| نوع سودآوری | رشد ارزش دارایی | سود دورهای طبق قرارداد | درآمد حاصل از بازپرداخت و کارمزد | رشد ارزش سهم و ملک |
| حداقل سرمایه | از ۵۰۰ هزار تومان | از چند میلیون تومان | از مبالغ خرد | از چند میلیون تومان |
| افق سرمایهگذاری | کوتاهمدت تا میانمدت | ۶ تا ۱۲ ماه | ۱ تا ۱۲ ماه | بلندمدت؛ بیش از ۲ سال |
| مزیت اصلی در بحران | امکان واکنش سریع به نوسانات بازار | کسب درآمد طبق شرایط قرارداد | گردش سریعتر سرمایه در دورههای کوتاه | بهرهمندی از رشد احتمالی ارزش ملک |
هیچ استراتژی ثابتی که برای همه سرمایهگذاران بهطور یکسان معجزه کند وجود ندارد؛ چرا که سن، تعهدات مالی ماهانه، افق زمانی و میزان تحمل روانی در برابر افت موقت داراییها، ساختار سبد بهینه را تعیین میکند. در وضعیت رکود تورمی و تلاطم بازار، باید تعادلی دقیق میان داراییهای نقدشونده، ابزارهای درآمدساز پایدار و سپرهای ضد تورمی بلندمدت ایجاد کرد. سه الگوی تخصیص دارایی استاندارد برای مدیریت سرمایه در شرایط بحران عبارتند از:
این ترکیب برای افرادی مناسب است که وابستگی بالایی به جریان نقدینگی ماهانه دارند، بازنشستگان هستند یا توان روانی رویارویی با نوسانات هیجانی بازار طلا و ارز را ندارند.
هدف این الگو، ایجاد توازن هوشمند میان رشد سرمایه پابهپای تورم و دریافت سودهای نقدی دورهای است؛ به طوری که هم ارزش دارایی در شوکهای ارزی حفظ شود و هم بخشی از آن بازدهی تضمینشده بسازد.
این ساختار برای افرادی طراحی شده که جریان درآمد شغلی مستقلی دارند، نیازی به برداشت سود ماهانه احساس نمیکنند و به دنبال شکار بیشترین بازدهی در میانمدت هستند.
سرمایهگذاری در روزهای تلاطم اقتصادی، بازیِ بقا و ساخت جریان درآمدی پایدار است؛ نه موجسواری روی شایعات بیپایه. ترکیب هوشمندانه صندوقهای طلا برای همگامی با ارز، کرادفاندینگ و لندتک برای دریافت سود نقد ماهانه، و سرمایهگذاری متری مسکن جهت حفظ بلندمدت ارزش دارایی، بستری امن برای نجات سرمایه از فرسایش تورمی میسازد.
به خاطر داشته باشید که هر ابزاری محدودیتهای نقدشوندگی و دوره سررسید خاص خود را دارد و ورود نامتوازن میتواند دسترسی فوری به پول نقد را در شرایط اضطراری با چالش روبهرو کند. اکنون گام نخست این است که کل پسانداز در دسترس خود را روی کاغذ بیاورید و متناسب با جدول مقایسهای که مرور کردیم، آن را به چند بخش مجزا تفکیک کنید. سپس با ورود به بخشهای صندوقهای سرمایهگذاری و تامین مالی جمعی، طرحهای فعال جاری را با یکدیگر ارزیابی کرده و نخستین تخصیص دارایی متوازن خود را استارت بزنید.
خیر. با داشتن یکبار ثبتنام سجام و دریافت کد بورسی معتبر، امکان دسترسی و معامله در تمام صندوقهای طلا و سکوهای مجاز تامین مالی جمعی برای شما فراهم است.
تمامی این ابزارها تحت قراردادهای رسمی و نهادهای نظارتی فعالیت میکنند و کلیه حقوق مالی متوفی پس از طی مراحل انحصار وراثت، عینا به وراث قانونی منتقل میشود.
خیر. طبق ماده ۱۴۳ قانون مالیاتهای مستقیم و مقررات سازمان بورس، درآمدهای حاصل از سرمایهگذاری در سکوهای تامین مالی جمعی دارای مجوز، بهطور کامل از پرداخت مالیات معاف هستند.
در قراردادهای رسمی سرمایهگذاری متری مسکن، سازنده متعهد به پرداخت وجه التزام روزشمار بابت تاخیر در تکمیل پروژه به نسبت متراژ تحت تملک سرمایهگذار است.
بله. سرمایهگذاران میتوانند متراژ خریداریشده خود را در هر زمان، از طریق بازار ثانویه همان پلتفرم یا انتقال رسمی امتیاز، به سایر متقاضیان واگذار کرده و نقد کنند.