









 فاطمه شکری
راهنمای جامع تبدیل شماره کارت به شماره حساب بانکی در ۳۰ ثانیه
۱۴۰۵/۰۸/۱۲
وقتی وارد یک پلتفرم کرادفاندینگ میشوید، احتمالا با چندین طرح مختلف روبهرو میشوید که هرکدام سود، مدت سرمایهگذاری و شرایط ضمانت متفاوتی دارند. شاید در نگاه اول، طرحی با سود ۴۵ درصد جذابتر از طرحی با سود ۳۸ درصد به نظر برسد؛ اما آیا همیشه انتخاب پرسودترین طرح، بهترین تصمیم است؟
برای پاسخ به این سوال باید کمی بیشتر از عدد سود به جزئیات هر طرح توجه کنید. مثلا ببینید شرکت مجری چه ضمانتی برای بازپرداخت سرمایه ارائه میدهد، قرار است پول شما چقدر درگیر باشد و محصولی که شرکت تولید میکند چقدر مشتری دارد.
فرض کنید یک طرح با سود سالانه ۴۵ درصد، سرمایه شما را برای ۱۲ ماه نگه میدارد و در پایان دوره اصل پول و سود را یکجا پرداخت میکند. در مقابل، طرح دیگری با سود ۳۸ درصد وجود دارد که ضمانت بانکی دارد و سود آن را هر ماه دریافت میکنید. در چنین شرایطی، شاید طرح دوم انتخاب منطقیتری باشد؛ چون هم ضمانت مطمئنتری دارد و هم زودتر به بخشی از پولتان دسترسی پیدا میکنید. در ادامه، این موارد را قدمبهقدم بررسی میکنیم تا بتوانید با دید بازتری درباره سرمایهگذاری تصمیم بگیرید.
کرادفاندینگ یا تامین مالی جمعی، روشی است که در آن چندین نفر با سرمایههای کوچک و بزرگ خود به تامین مالی یک کسبوکار کمک میکنند. شرکتها هم از این طریق پول مورد نیازشان را برای تولید، خرید مواد اولیه یا توسعه فعالیتهایشان به دست میآورند.
برای مثال، یک شرکت تولیدی را در نظر بگیرید که سفارش بزرگی دریافت کرده، اما برای خرید مواد اولیه پول کافی ندارد. این شرکت میتواند از طریق یک سکوی تامین مالی جمعی، طرح خود را معرفی کند و سرمایه مورد نیازش را از مشارکت مردم تامین کند.
در این میان، سکوی دارای مجوز از فرابورس ایران نقش واسطه را دارد. این سکو اطلاعات و شرایط شرکت را بررسی میکند، طرح را برای جذب سرمایه منتشر میکند و پس از جمعآوری موفق سرمایه، فرایند اجرای طرح و بازپرداخت را پیگیری میکند. سرمایهگذاران هم در ازای مشارکت خود، گواهی شراکت دریافت میکنند.
اما نکته مهم این است که همه شرکتها پول جمعآوریشده را برای یک هدف مشخص خرج نمیکنند. معمولا سرمایه مورد نیاز طرحها در یکی از سه گروه زیر قرار میگیرد:
بعد از جمعآوری سرمایه نیز پول طبق شرایط طرح در اختیار شرکت قرار میگیرد و مجری باید آن را در مسیر مشخصشده هزینه کند. سپس روند اجرای پروژه و وضعیت بازپرداخت طبق سازوکارهای نظارتی و قراردادی پیگیری میشود.
قبل از اینکه در یک طرح سرمایهگذاری کنید، بهتر است چند سوال مهم را درباره شرکت مجری و شرایط پروژه پاسخ دهید. صرفا دیدن درصد سود یا مبلغ مورد نیاز شرکت برای تصمیمگیری کافی نیست. برای بررسی دقیقتر، این پنج معیار را در نظر بگیرید:
یکی از اولین مواردی که باید بررسی کنید، نوع ضمانت بازپرداخت اصل سرمایه و سود است. همه ضمانتها ارزش یکسانی ندارند و در صورت بروز مشکل، ممکن است روند پیگیری آنها متفاوت باشد.
برای مثال، ضمانتنامه تعهد پرداخت بانکی معمولا پشتوانه محکمتری نسبت به چک یا سفته شخصی اعضای هیئتمدیره دارد. در ضمانت بانکی، یک بانک پرداخت مبلغ مشخصی را طبق شرایط ضمانتنامه تعهد میکند؛ اما در ضمانتهای مبتنی بر چک و سفته، وصول مطالبات ممکن است به پیگیریهای حقوقی بیشتری نیاز داشته باشد. بنابراین، قبل از سرمایهگذاری فقط به عبارت «دارای ضمانت» اکتفا نکنید. حتما نوع ضمانت و شرایط استفاده از آن را در اطلاعات طرح بخوانید.
ممکن است یک شرکت طرح جذابی داشته باشد و سود خوبی هم پیشنهاد کند؛ اما اگر وضعیت مالی مناسبی نداشته باشد، بازپرداخت سرمایه با مشکل روبهرو میشود.
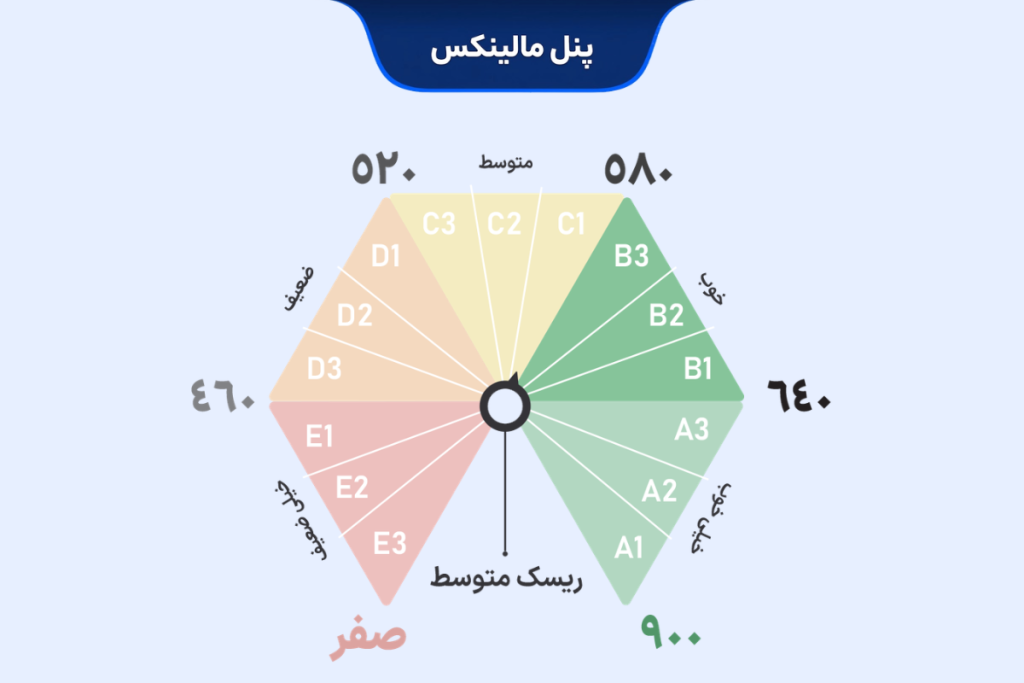
برای اینکه تصویر بهتری از وضعیت شرکت داشته باشید، صورتهای مالی و گزارشهای حسابرسی آن را بررسی کنید. اگر اطلاعات شرکت در سامانه کدال منتشر شده باشد، میتوانید بخشی از این گزارشها را از همانجا ببینید.
یکی از نسبتهایی که در این بررسی به کارتان میآید، نسبت جاری است. این نسبت از تقسیم داراییهای جاری بر بدهیهای جاری به دست میآید و نشان میدهد شرکت تا چه اندازه میتواند بدهیهای کوتاهمدت خود را پرداخت کند.
بهطور کلی، نسبت جاری بالاتر از یک نشان میدهد داراییهای جاری شرکت از بدهیهای جاری آن بیشتر است. نسبتهای پایینتر از یک میتوانند نشانه کمبود نقدینگی باشند و نیاز به بررسی بیشتری دارند. البته این عدد بهتنهایی برای قضاوت کافی نیست و باید در کنار سایر شاخصهای مالی شرکت بررسی شود.
علاوه بر شرکت مجری، خود سکوی کرادفاندینگ هم اهمیت زیادی دارد. این سکو باید پیش از انتشار طرح، اطلاعات شرکت و شرایط پروژه را بررسی کند و در طول اجرای آن نیز طبق تعهداتش عمل کند.
برای شناخت بهتر یک سکو، به سابقه فعالیت آن توجه کنید. ببینید تاکنون چند طرح منتشر کرده، چه تعداد از آنها به نتیجه رسیدهاند و آیا در بازپرداخت بعضی پروژهها تاخیر یا مشکل وجود داشته است.
همچنین اطلاعات منتشر شده درباره طرحهای قبلی را بررسی کنید. هرچه گزارشهای عملکرد سکو شفافتر باشد، راحتتر میتوانید درباره سابقه آن تصمیم بگیرید.
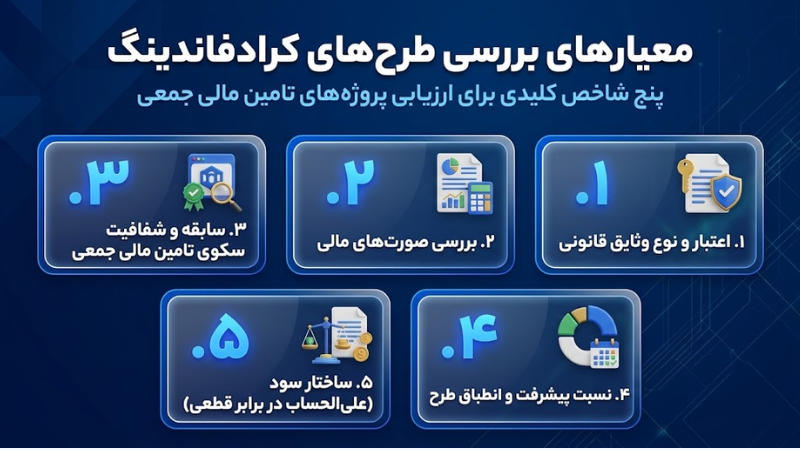
هر طرح کرادفاندینگ یک برنامه مشخص دارد؛ از زمان جمعآوری سرمایه گرفته تا اجرای پروژه و پرداخت سود. اما در عمل ممکن است بعضی شرکتها نتوانند طبق همین برنامه پیش بروند. به همین دلیل، بهتر است فقط به زمانبندی اعلامشده در ابتدای طرح اکتفا نکنید. اگر شرکت قبلا هم از طریق همان سکو سرمایه جذب کرده، وضعیت اجرای طرحهای قبلی و زمانبندی بازپرداخت آنها را بررسی کنید.
تاخیرهای مکرر، گزارشهای نامشخص یا فاصله زیاد بین وعدههای شرکت و عملکرد واقعی آن میتواند نشانهای برای احتیاط بیشتر باشد.
یکی دیگر از نکاتی که هنگام انتخاب طرح باید به آن توجه کنید، نوع سود پرداختی است. در بعضی طرحها، سودی که در ابتدا اعلام میشود علیالحساب است؛ یعنی شرکت در طول اجرای پروژه بر اساس یک نرخ مشخص به سرمایهگذاران سود میدهد، اما مبلغ نهایی ممکن است بعد از مشخص شدن عملکرد مالی طرح تغییر کند.
در طرحهایی که سود قطعی دارند، شرایط پرداخت از ابتدا در قرارداد مشخص شده است. پس قبل از سرمایهگذاری، حتما توضیحات مربوط به سود را بخوانید تا بدانید مبلغی که در صفحه طرح میبینید، قطعی است یا ممکن است در پایان دوره تغییر کند.
فرض کنید یک شرکت برای تولید محصولی جدید به سرمایه نیاز دارد و در طرح خود سود جذابی هم پیشنهاد میدهد. اما اگر مشتری کافی برای خرید آن محصول وجود نداشته باشد، شرکت چطور میخواهد فروش مورد انتظارش را محقق کند و سرمایه شما را برگرداند؟ برای اینکه بهتر متوجه شوید یک طرح چقدر شانس موفقیت دارد، سه سوال زیر را از خودتان بپرسید:
ممکن است یک طرح سود را هر ماه به حساب شما واریز کند، اما در طرح دیگری مجبور باشید تا پایان دوره برای دریافت اصل سرمایه و سود صبر کنید. در کرادفاندینگ با سه حالت روبهرو میشوید:
سرمایهگذاری موفق در تامین مالی جمعی حاصل تعادل میان «حداکثر امنیت تضمینشده» و «حداکثر نقدشوندگی دورهای» است. به جای ورود تمام دارایی به یک پروژه، با شروع سرمایهگذاری با پول کم در کرادفاندینگ مبالغ خرد خود را در چند طرح متنوع دارای ضمانتنامه بانکی پخش کنید تا ریسک کلی پورتفوی شما به حداقل برسد.
در صورت انجام نشدن تعهدات شرکت، سکوی عامل میتواند طبق شرایط ضمانتنامه برای دریافت مبلغ آن به بانک مراجعه کند. در این حالت، بانک صادرکننده ضمانتنامه در حدود تعهد خود مسئول پرداخت است و بعدا میتواند برای دریافت مطالباتش از شرکت اقدام کند. البته باید به شرایط ضمانتنامه، تاریخ اعتبار و نحوه مطالبه وجه توجه کنید. چون صرف وجود ضمانتنامه به معنی پرداخت بدون قید و شرط در هر شرایطی نیست.
اگر طرح دارای «ضمانتنامه تعهد پرداخت بانکی» باشد: سکوی عامل بدون نیاز به حکم دادگاه یا ورود به مناقشات حقوقی مجری، به بانک صادرکننده ضمانتنامه مراجعه میکند. بانک موظف است به محض مطالبه سکو، اصل و سود تعهد شده را از منابع خود پرداخت کند و سپس خودش اقدامات قهری علیه شرکت متقاضی را پیش ببرد.
اگر طرح فاقد ضمانت بانکی و مبتنی بر چک، سفته یا ضمانت اشخاص ثالث باشد: سکوی عامل به نمایندگی از کلیه سرمایهگذاران، اقدامات قضایی، توقیف اموال و به اجرا گذاشتن تضامین را در مراجع قانونی آغاز میکند. این فرایند مشمول خسارت تاخیر تادیه خواهد بود، اما وصول نهایی وجه ممکن است ماهها به طول بینجامد. به همین جهت تنوعبخشی به سبد و توزیع سرمایه روی حداقل ۵ تا ۱۰ طرح مختلف، اصلیترین سنگر دفاعی شما در برابر نکول احتمالی است.
سرمایهگذاری در کرادفاندینگ باعث میشود نقدینگی خرد به چرخه تولید واقعی با بازدهی بالاتر از سپردههای بانکی تزریق شود. این سازوکار به شما امکان میدهد همزمان با مهار تورم، جریان سود نقدی بسازید. پیشنهاد میکنیم به صفحه طرحهای فعال کرادفاندینگ مراجعه کنید، حداقل ۳ پروژه دارای «ضمانتنامه تعهد پرداخت بانکی» با دورههای بازپرداخت متنوع را بررسی کرده و براساس سرمایه خود برای سرمایهگذاری برنامهریزی کنید.
بله. در قراردادهای مشارکت در درآمد، چنانچه سود قطعی پس از حسابرسی بیشتر از نرخ علیالحساب برآورد شود، مابهالتفاوت آن طبق نسبت شراکت به حساب سرمایهگذاران واریز خواهد شد.
این گواهیها دارایی رسمی بورسی محسوب میشوند و اصل و سود متعلقه مطابق برگه انحصار وراثت قانونی میان ورثه تقسیم خواهد شد.
بله. مجری طرح میتواند با پرداخت کامل اصل سرمایه و سود روزشمار تا تاریخ تسویه، پرونده طرح را زودهنگام ببندد.
بله. طبق مفاد قرارداد عاملیت، مجری بابت هر روز تاخیر در پرداخت موظف به محاسبه و پرداخت وجه التزام روزشمار به سرمایهگذاران است.
بله. اشخاص حقوقی مجاز به ورود هستند و سقف مجاز مشارکت آنها به مراتب بالاتر از محدودیت تعیینشده برای افراد حقیقی است.