









 فاطمه شکری
بهترین روش های سرمایه گذاری در دوران آشوب؛ پولم را کجا ببرم؟
۱۴۰۵/۰۸/۱۱

به دلیل تحریمها، امکان واریز مستقیم ارز از شبکه بانکی بینالمللی (سوئیفت) به حسابهای بانکی داخل ایران وجود ندارد. راهحل واقعی این است که به کمک صرافیهای مطمئن، پول ابتدا وارد یک حساب شرکتی واسط در کشورهایی مثل امارات یا ترکیه شود و بعد معادل ریالی آن به حسابتان در ایران واریز گردد.
این فرایند بین ۲۴ تا ۷۲ ساعت کاری زمان میبرد و هزینه کل آن چیزی بین ۱.۵ تا ۵ درصد مبلغ تراکنش خواهد بود. اگر مدارک تجاری شفافی داشته باشید و حساب واسط را درست انتخاب کنید، میتوانید بدون نگرانی از قفل شدن پولتان در بانک، تمام درآمد ارزیتان را نقد کنید. در ادامه، قدمبهقدم این مسیر را بررسی میکنیم.
حواله شرکتی انتقال وجه بین دو نهاد حقوقی یا از یک حساب شرکتی به حسابی دیگر از طریق شبکه مخابرات مالی بینبانکی (سوئیفت یا شبکههای منطقهای) است. برخلاف حوالههای شخصی که مبالغ کوچکتری دارند و تحت عنوان هزینههای خانواده یا حمایت مالی جابهجا میشوند، هر تراکنش در حساب تجاری باید بر مبنای یک دلیل اقتصادی شفاف، ثبت حسابداری مشخص و سند مثبته تجاری انجام گیرد. پیچیدگی نقد کردن حواله ارزی شرکتی ناشی از لایههای نظارتی سنگین در سیستم بانکداری جهانی است:
برای اینکه صرافی یا کارگزار واسط بتواند حساب شرکتی مناسب را در کشورهایی مانند امارات، عمان یا ترکیه در اختیار شما قرار دهد، جمعآوری پکیج اسناد پیش از آغاز ارسال وجه الزامی است. نقص در هریک از این مدارک، ریسک هولد شدن پول در بانک مقصد را تا چند برابر افزایش میدهد. فهرست اسناد الزامی برای آغاز پروسه تسویه:
فرایند تبدیل وجه شرکتی به ریال دارای توالی مشخصی است که رعایت دقیق آن از بروز خطا در سیستم بینبانکی جلوگیری میکند:
پیش از ارائه هرگونه شماره حساب، صرافی واسط اسناد معامله شما را از منظر تطبیق با مقررات بانکی بررسی میکند. عنوان خدمات مندرج در فاکتور نباید مشمول کلیدواژههای حساس و دوگانه (Dual-Use) باشد و نام شرکتها نباید در فهرستهای تحریمی یا بلکلیستهای منطقهای قرار گرفته باشد.
پس از تایید اسناد، صرافی یک حساب تجاری فعال در کشور مقصد که در همان حوزه کسبوکار فعالیت دارد به شما معرفی میکند؛ برای مثال، برای فاکتور خدمات آیتی از حساب یک شرکت فناوری در دبی یا استانبول استفاده میشود تا تناقض موضوع فعالیت رخ ندهد.
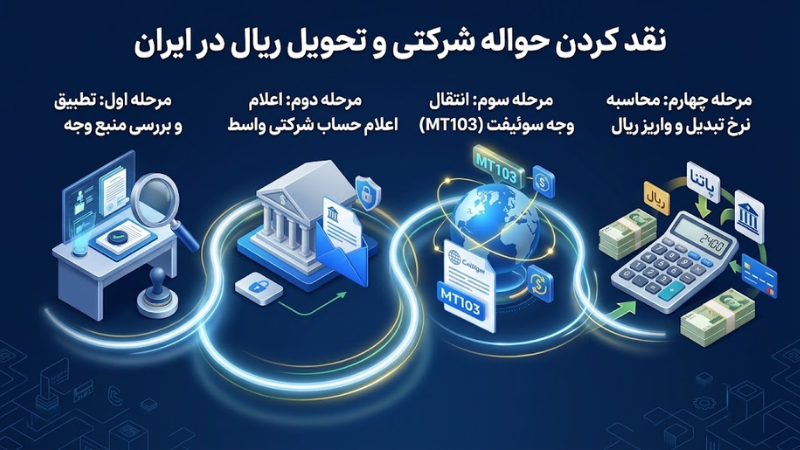
کارفرما یا مشتری خارجی شما حواله را به حساب معرفیشده ارسال میکند. پس از انجام دستور پرداخت، دریافت برگه تاییدیه پیام سوئیفت با فرمت MT103 از سوی فرستنده الزامی است. کد رهگیری ۲۲ رقمی موسوم به UETR در این برگه، امکان رصد لحظهای مسیر عبور پول را فراهم میسازد.
به محض نشستن قطعی ارز در حساب شرکت واسط و تسویه نهایی، کارگزار نرخ توافقی روز را محاسبه کرده و معادل ریالی آن را از طریق سامانههای بانکی ساتنا یا پایا به شماره شبای کارفرما در بانکهای ایران واریز میکند.
هزینه و سرعت نقد کردن حواله بر اساس مجموعهای از متغیرهای فنی و جغرافیایی تعیین میشود. اطلاع از این ساختار به شما امکان میدهد زمانبندی دقیقتری برای مدیریت وجوه نقد خود داشته باشید.
راهنمای حواله دلاری و روشهای انتقال آن را مطالعه کنید تا با ساختار مسیرهای تبادل دلار بهتر آشنا شوید.
مسدود شدن وجوه در بانکهای خارجی عمدتاً به دلیل پاسخهای ضعیف به استعلامهای تطبیق (Compliance Inquiries) رخ میدهد. برای جلوگیری از بلوکه شدن دارایی و رفع سریع خطاهای پردازش، اجرای راهکارهای زیر حیاتی است:
همانطور که در راهنمای انتقال و ارسال حواله به آمریکا از طریق صرافی توضیح دادهایم، دور زدن این حساسیتها فقط با رعایت کامل پروتکلهای تطبیق و اسناد تجاری ممکن است.
بسیاری از شرکتها پس از دریافت ریال در ایران، با چالشهای حسابرسی و مالیات بر درآمد مواجه میشوند. زیرا مبالغ واریز شده از طریق پایا و ساتنا با منبع نامشخص در سامانههای امور مالیاتی به عنوان درآمد مشمول مالیات شناسایی میگردد. روشهای ثبت و مدیریت بهینه در دفاتر مالی بدین شرحاند:
نقد کردن حواله شرکتی مسیری تخصصی برای تبدیل امن عواید تجاری و ارزی به ریال است که به کمک اسناد متناظر و حسابهای واسط مطمئن انجام میشود. این راهکار برای مدیران مالی، صادرکنندگان کالا و تیمهای ارائهدهنده خدمات بینالمللی با ریسکپذیری مدیریتشده و جریان نقدینگی ساختاریافته طراحی شده است.
با این حال، نادیده گرفتن الزام تطبیق اسناد (Compliance) و عجله در ارسال پیش از هماهنگی، میتواند به هولد شدن بلندمدت ارز در بانکهای کارگزار بینجامد. برای گام اول، پیش از ارسال هرگونه دستور پرداخت، متن اینویس و کدینگ فعالیت شرکت را با کارشناس ارزی بازبینی کنید.
بله. بسیاری از کارگزاران و صرافیهای ارزی این امکان را دارند که بسته به توافق اولیه، بخشی از حواله را بهصورت اسکناس (دلار یا درهم) در دبی، استانبول یا تهران و مابقی را ریالی تسویه کنند.
بانک واسط خارجی به دلیل عدم تطابق هویت فرستنده با ذینفع فاکتور، حواله را تا زمان ارسال اصلاحیه رسمی مسدود کرده یا در نهایت به حساب مبدا عودت میدهد.
خیر. بانکهای واسط و کارگزار شبکه سوئیفت هزینههای پردازش تراکنش را حتی در صورت ریجکت یا بازگشت کامل پول کسر میکنند.
بله. اگر تاریخ صدور دستور پرداخت از تاریخ انقضای مندرج در پیشفاکتور گذشته باشد، بخش تطبیق بانک حواله را تا زمان ارائه اینویس بهروزشده متوقف میکند.
بله. در صورتی که وجه از پلتفرمها یا شرکتهای فعال در حوزه کریپتو ارسال شود، برای واریز به حساب شرکتی واسط ارائه قرارداد خدمات و شفافسازی منبع قانونی درآمد الزامی است.