









 فاطمه شکری
راهنمای جامع حواله ارزی شرکتی؛ پرداخت فاکتور خارجی، نقد کردن درآمد و مدیریت ریسکهای بانکی
۱۴۰۵/۰۸/۱۸
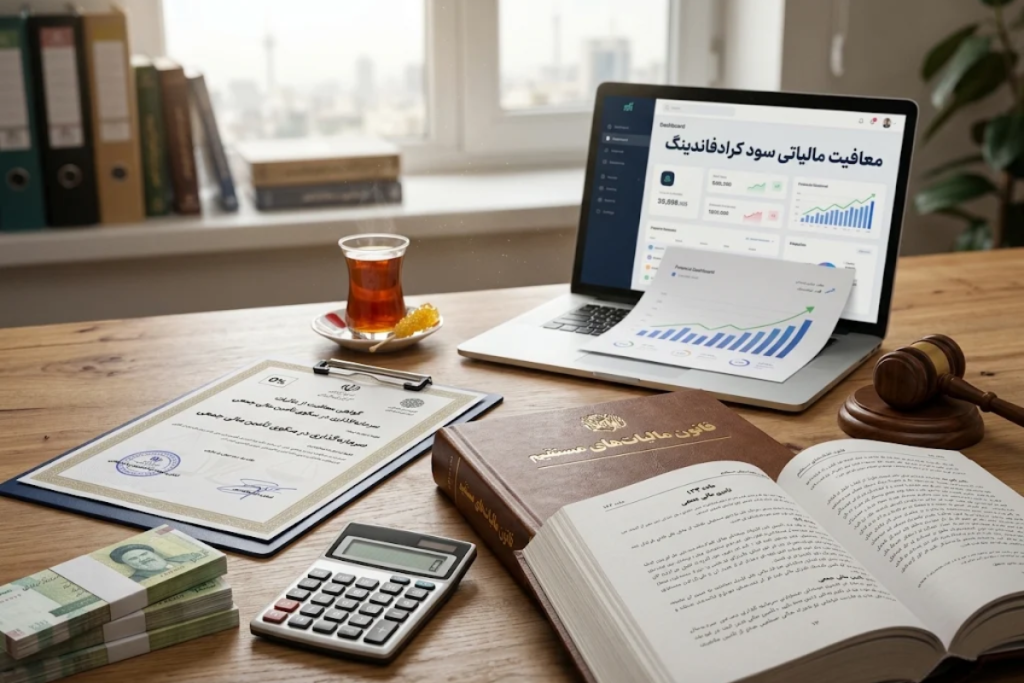
وقتی صحبت از سرمایهگذاری با سودهای بالای ۴۰ یا ۵۰ درصد میشود، اولین زنگ خطری که در ذهن هر فرد آگاه به صدا درمیآید، مواجهه با سازمان امور مالیاتی است: چقدر از این بازدهی به حساب دارایی میرود؟ آیا واریز این سودها پرونده تراکنشهای مشکوک بانکی باز میکند؟
در ادامه، قوانین، تکالیف مالیاتی سرمایهپذیر و جزئیات مالیات بر ارزش افزوده کارمزد سکوها را موشکافی میکنیم تا ریالی از سود خود را ناخواسته پای جریمههای مالیاتی نگذارید.
سود حاصل از سرمایهگذاری در سکوهای تامین مالی جمعی (کرادفاندینگ) دارای مجوز از فرابورس ایران، بر اساس ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم، بهصورت ۱۰۰٪ از پرداخت هرگونه مالیات بر درآمد معاف است. سودی که دورهای یا در سررسید پروژه به حساب سرمایهگذار واریز میشود، همان مبلغ اعلامشده بوده و هیچ رقمی تحت عنوان مالیات تکلیفی، مالیات بر عایدی یا کارمزد پنهان از آن کسر نمیگردد.
این معافیت قانونی بهطور یکسان برای اشخاص حقیقی اعمال میشود و نیازی به تشکیل پرونده مالیاتی، ارسال اظهارنامه یا اخذ کد مودیان ندارد. با این حال، معافیت فوق صرفاً متعلق به سود سرمایهگذار است؛ سمت دیگر معادله، یعنی شرکتهای متقاضی سرمایه (سرمایهپذیر) و کارمزدهای پرداختی به سکوها، مشمول قواعد حسابداری و مالیاتی متفاوتی میشوند که عدم آگاهی از آنها میتواند به جرایم مالیاتی منجر گردد.
گواهیهای شراکت صادر شده در سکوهای کرادفاندینگ تحت حمایت نهادهای مالی واسط (نظیر شرکتهای سبدگردان) عرضه میشوند. اثرات مالی و حقوقی این ساختار به شرح زیر است:
نحوه مواجهه سازمان امور مالیاتی با سود تامین مالی جمعی، به ماهیت هویتی سرمایهگذار وابسته است. افراد عادی هیچگونه تکلیفی برای ثبت یا گزارش این مبالغ در سامانههای مالیاتی ندارند. واریز این سودها، حتی در مبالغ بالا، درآمد مشمول مالیات محسوب نمیشود. شرکتهایی که منابع مازاد خود را در طرحهای کرادفاندینگ سرمایهگذاری میکنند، ملزم به ثبت دقیق این درآمد در اسناد مالی هستند. این سود در سرفصل «درآمدهای غیر عملیاتی معاف از مالیات» در دفاتر قانونی و اظهارنامه عملکرد سالانه درج میگردد تا ممیز آن را به عنوان درآمد مشمول مالیات ۲۵ درصدی شرکتها محاسبه نکند.
اشخاص حقیقی بدون نیاز به تشکیل پرونده مالیاتی یا داشتن مبالغ سنگین، میتوانند از این معافیت قانونی بهرهمند شوند. برخلاف بسیاری از بازارهای سنتی، امکان ورود به این طرحها حتی با مبالغ خرد نیز فراهم است؛ برای بررسی حداقل مبالغ ورود و استراتژیهای آن، راهنمای سرمایهگذاری کرادفاندینگ با سرمایه کم را مطالعه کنید تا با نحوه پخش سرمایه خرد در طرحهای معاف از مالیات آشنا شوید.
وجوهی که از طریق پویشهای کرادفاندینگ توسط متقاضی سرمایه جذب میشود، بههیچوجه درآمد یا فروش تلقی نمیشود و بنابراین در لحظه جذب، مشمول مالیات بر درآمد نیست. این مبلغ بسته به ساختار حقوقی طرح، در دفاتر حسابداری شرکت سرمایهپذیر بهعنوان «بدهی/تسهیلات دریافتی» یا «حقوق صاحبان سهام» ثبت میگردد.
سودی که متقاضی سرمایه به مشارکتکنندگان پرداخت میکند، تنها در صورتی از نظر ممیز مالیاتی بهعنوان هزینه قابل قبول پذیرفته میشود که متکی به قرارداد معتبر و ضوابط مصوب فرابورس باشد. برای آشنایی با بندهای حقوقی، تعهدات سودآوری و تضامین لازم، راهنمای جامع قرارداد کرادفاندینگ را بررسی کنید تا در زمان ممیزی اسناد با رد هزینه مواجه نشوید.
در فرآیند تامین مالی جمعی، دو نوع تراکنش با قوانین ارزش افزوده درگیر هستند: اصل و سود سرمایه، و کارمزد خدمات سکو. اصل پول سرمایهگذاریشده و همچنین سود تقسیمی، مشمول هیچگونه مالیات بر ارزش افزوده (VAT) نیستند، زیرا طبق قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، خدمات مالی و اعتباری از این مالیات معاف هستند. با این حال، کارمزد عاملیت پلتفرم مشمول مالیات بر ارزش افزوده است:
تامین مالی جمعی فرصتی شفاف برای مشارکت مستقیم در پروژههای سودآور تولیدی و استارتاپی است که سود خالص آن به لطف قانون، معاف از مالیات به حسابتان واریز میشود. اگر سرمایهگذاری محافظهکار تا میانهرو هستید و در جستجوی بازدهی بالاتر از سپردههای بانکی بدون دغدغه اظهارنامه و ممیزی مالیاتی میگردید، کرادفاندینگ یکی از کارآمدترین گزینهها برای چینش هوشمندانه سبد دارایی شماست.
خیر. بر اساس ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم، سود حاصل از سرمایهگذاری در گواهیهای شراکت سکوهای دارای مجوز فرابورس، ۱۰۰٪ معاف از مالیات است.
خیر. دریافت سود تامین مالی جمعی توسط اشخاص حقیقی هیچگونه تکلیفی برای ثبتنام در سامانه امور مالیاتی یا ارائه اظهارنامه ایجاد نمیکند.
باید سود دریافتی را در ردیف «درآمدهای غیر عملیاتی معاف از مالیات» در اظهارنامه عملکرد ثبت کنند تا مشمول نرخ مالیات ۲۵ درصدی شرکتها نشود.
بله. کارمزد دریافتی پلتفرم بابت خدمات تامین مالی مشمول ارزش افزوده بوده و پلتفرم موظف به صدور فاکتور رسمی در سامانه مودیان برای سرمایهپذیر است.
خیر. این پول به عنوان بدهی، تسهیلات یا مشارکت در ترازنامه ثبت میشود و به عنوان فروش یا درآمد عملیاتی مشمول مالیات تلقی نمیگردد.