









 فاطمه شکری
استعلام هویت در پنل مالینکس با کد ملی
۱۴۰۵/۰۸/۲۰
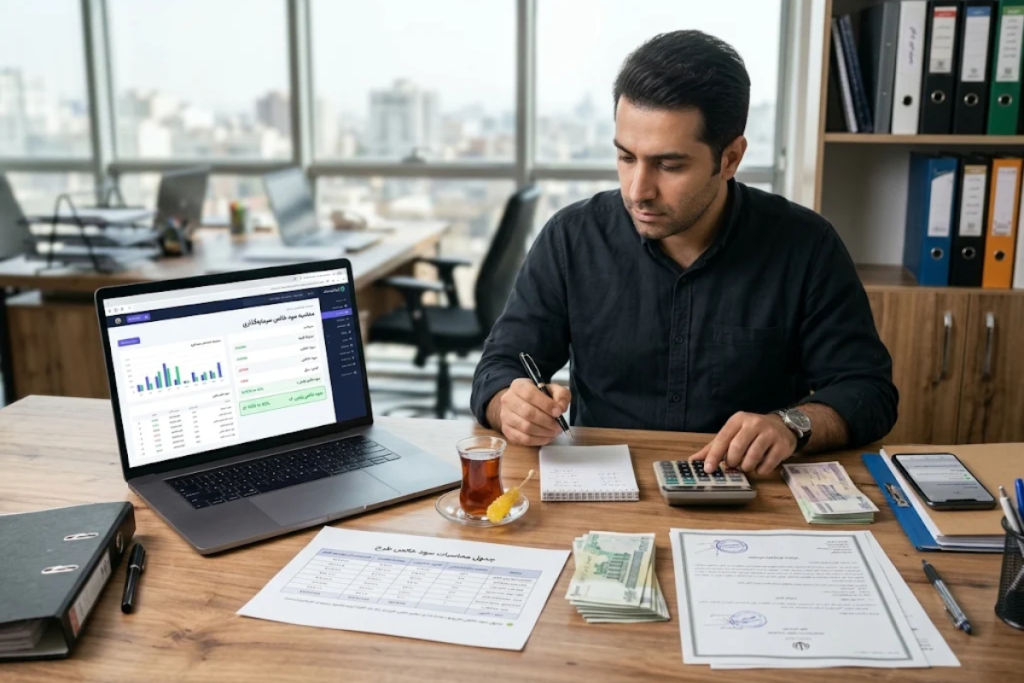
نرخ بازدهی اسمی که روی پوسترهای تبلیغاتی طرحهای تامین مالی جمعی درج میشود، همان مبلغی نیست که در حساب بانکی شما مینشیند. بازده واقعی یا سود خالص سرمایهگذاری کرادفاندینگ معمولاً بین ۳۴٪ تا ۴۴٪ سالانه است. برای محاسبه سود واقعی، نباید تنها به نرخ سود علیالحساب اعلامشده (معمولا بین ۳۶٪ تا ۴۸٪) اکتفا کرد.
اگرچه تامین مالی جمعی از منظر قانون معاف از مالیات است و سکوها کارمزد مستقیم خدمات خود را از سرمایهگذار کسر نمیکنند، اما جریان نقدی حاصل از سرمایهگذاری تحت تاثیر فاکتورهایی چون فاصله زمانی واریز وجوه تا آغاز رسمی پروژه، نحوه پرداخت اقساط سود و قابلیت سرمایهگذاری مجدد قرار دارد. در این مقاله ابعاد مالی، فرمول دقیق ریاضی و بازده واقعی این ابزار سرمایهگذاری را گامبهگام بررسی میکنیم.
سود اسمی (Nominal Interest Rate)، همان نرخ بازدهی سالانهای است که سکوی تامین مالی جمعی در شناسنامه و امیدنامه طرح به عنوان سود علیالحساب اعلام میکند. برای نمونه، وقتی طرحی با نرخ ۴۰٪ معرفی میشود، این درصد بازده کل سالانه بر اساس قرارداد اولیه میان سرمایهپذیر، سکو و سرمایهگذاران است.
اما سود خالص یا بازده مؤثر سالانه (Effective Return)، مبالغ نقدی واقعی دریافتشده در طول یک سال کامل خورشیدی پس از کسر تمام اصطکاکهای مالی و هزینههای پیدا و پنهان است.
طبق بندهای قانون مالیاتهای مستقیم و احکام دائمی برنامههای توسعه کشور ناظر بر ابزارهای مالی دارای مجوز فرابورس، درآمد حاصل از سرمایهگذاری در طرحهای تأمین مالی جمعی معاف از هرگونه مالیات بر درآمد، ارزش افزوده یا مالیات تکلیفی است و سود واریزی معافیت صددرصدی دارد.
هرچند کرادفاندینگ هزینه آشکاری مانند کارمزد کارگزاری یا مالیات ندارد، اما چند عامل پنهان بهطور مستقیم بازده سالانه (IRR) شما را نسبت به نرخ اسمی کاهش میدهند. این فاکتورها به عنوان اصطکاک مالی سرمایهگذاری شناخته میشوند. سه هزینه پنهان کلیدی که سرمایهگذاران کمتر به آن توجه میکنند عبارتند از:
آشنایی با زمانبندی آزادسازی وثایق و چرخه بازگشت وجه پس از اتمام دوره پروژه اهمیت بالایی دارد؛ برای بررسی گامبهگام الزامات و موعد واریز، راهنمای نحوه برداشت و تسویه اصل سرمایه در کرادفاندینگ را مطالعه کنید.
برای بهدستآوردن سود خالص واقعی، محاسبه خطی ساده کافی نیست و باید طول دوره کل درگیری سرمایه (تعداد روزهای از زمان واریز تا تسویه نهایی اصل پول) لحاظ شود.
فرض کنید ۱۰۰,۰۰۰,۰۰۰ تومان در یک طرح ۱۲ ماهه با سود اسمی ۴۲ درصد سالانه و بازپرداخت سهماهه (فصلی) سرمایهگذاری کردهاید:
محاسبه نرخ بازده مؤثر واقعی:
مشاهده میکنید که سود اسمی ۴۲ درصدی در عمل تبدیل به ۳۸.۸۱٪ بازده خالص سالانه شد. این تفاوت ناشی از خواب سرمایه در ابتدا و انتهای طرح است.
اگر تمایل دارید بدون درگیر شدن با محاسبات دستی روزشمار، بازده مؤثر طرح مدنظرتان را با احتساب دوره خواب پول بسنجید، میتوانید با محاسبه سود کرادفاندینگ برای مبالغ مختلف برآورد دقیق عایدی نهایی را داشته باشید.
اگر سود دریافتی را در حسابهای راکد نگهداری نکنید و مجددا وارد طرحهای جدید یا صندوقهای درآمد ثابت کنید، بازده کل به شکل محسوسی از نرخ اسمی اولیه فراتر میرود. برای به حداکثر رساندن سود مرکب در تامین مالی جمعی، دو استراتژی اصلی وجود دارد:
اگرچه بیش از ۹۰ درصد طرحهای کرادفاندینگ معتبر دارای ضمانتنامههای تعهد پرداخت بانکی یا صندوقهای پژوهش و فناوری هستند، اما شناخت مخاطرات احتمالی برای برآورد محافظهکارانه سود خالص نهایی ضروری است. عوامل کلیدی کاهشدهنده سود خالص عبارتند از:
تامین مالی جمعی در عمل ابزاری با سود نقدی تضمینشده، معاف از مالیات و بالاتر از نرخ بانکی است که جریانی از بازده واقعی حدود ۳۴ تا ۴۴ درصد در سال میسازد. این گزینه برای سرمایهگذارانی مناسب است که در پی ایجاد جریان نقدی منظم (فصلی یا ماهانه) هستند و میخواهند بدون درگیر شدن در نوسانات لحظهای بورس یا حبابهای بازار طلا، سودی مطمئن با ضمانتنامههای معتبر فرابورسی تجربه کنند.
پیشنهاد میکنیم همین حالا وارد صفحه فرصتهای تامین مالی جمعی شوید، جزئیات وثایق، تاریخ شروع و جدول دورههای پرداخت هر طرح را در پنل مقایسه تطبیق دهید و گزینهای متناسب با افق مالی خود انتخاب کنید.
خیر. در حال حاضر بازار ثانویهای برای خرید و فروش گواهیهای کرادفاندینگ وجود ندارد و سرمایه تا زمان سررسید نهایی در طرح قفل میماند.
در صورت تکمیل نشدن موفق طرح، کل مبلغ واریزی بدون کسر هیچ هزینهای ظرف چند روز کاری به شماره شبای سرمایهگذار عودت داده میشود.
حداقل سرمایه در اغلب سکوها بین ۵۰۰ هزار تومان تا ۱ میلیون تومان متغیر است و امکان ورود با مبالغ اندک را فراهم میکند.
بله. از آنجا که واریز سود از طریق سیستم شاپرک و حسابهای بانکی رسمی انجام میشود، در تراکنشها و ارزیابی گردش مالی خانوار ثبت خواهد شد.
گواهی شراکت یک دارایی قانونی است و پس از انحصار وراثت رسمی، تمام منافع و اصل وجه به وراث قانونی متوفی منتقل خواهد شد.