









 فاطمه شکری
حواله بانکی چیست؟ (تعریف به زبان ساده با مثال)
۱۴۰۵/۰۸/۱۹
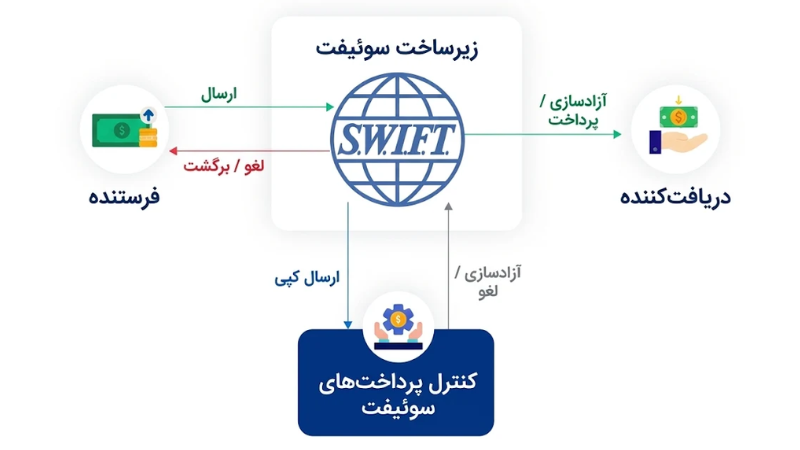
تصور رایج این است که وقتی یک حواله بینالمللی ثبت میکنید، چمدانی از اسکناس یا بستهای از کدهای دیجیتالی حامل پول، مرزها را رد میکند تا به حساب مقصد برسد؛ اما واقعیت این است که در کل فرایند «حواله سوئیفت»، حتی یک سنت پول هم جابهجا نمیشود. شبکه سوئیفت در اصل شبیه به یک برج مراقبت فوقامنیتی در فرودگاههای جهان عمل میکند؛ سیستمی که هیچ مسافری را سوار هواپیما نمیکند، بلکه فقط به برجهای مراقبت دیگر پیامهای رمزنگاریشده میفرستد تا خلبانها بدانند دقیقاً چه زمانی، کجا و چگونه فرود بیایند.
در ادامه، الفبای واقعی حواله سوئیفت، شیوه خواندن کدها و ترفندهای عملی ارسال وجه بدون ریسک مسدودی را با جزئیات بررسی میکنیم.
جامعه ارتباطات مالی بینبانکی جهان در سال ۱۹۷۳ در بلژیک با مشارکت ۲۳۹ بانک تأسیس شد تا جایگزین پیامهای خطرساز و کند تلکس (Telex) شود. این شبکه به بانکها اجازه میدهد دستور پرداختها، اطلاعات تأیید معامله و اسناد ارزی را با فرمتهای استانداردی مانند پیام MT103 (مخصوص حواله تکنفره بینبانکی) ردوبدل کنند. فرآیند اجرایی یک حواله ارزی در ۳ مرحله تسویه میشود:
شناسه سوئیفت که با نام کد شناسایی کسبوکار یا BIC (Business Identifier Code) نیز شناخته میشود، کدی استاندارد شامل ۸ تا ۱۱ کاراکتر الفبایی-عددی است. این کد هویت دقیق بانک، کشور، شهر و حتی شعبه مقصد را بدون ابهام در سیستم مخابره میکند. ساختار یک کد ۱۱ رقمی فرضی مانند DEUTDEFF500 به ۴ بخش تقسیم میشود:
تفاوت کلیدی سوئیفت با IBAN و Routing Number در قلمرو شناسایی آنهاست: سوئیفت کد آدرس دقیق بانک مقصد در سطح بینالمللی است، در حالی که شماره شبا (IBAN) مشخصکننده شماره حساب شخصی گیرنده در بانکهای عمدتاً اروپایی و خاورمیانه است، و روتینگ نامبر یک کد ۹ رقمی بومی برای هدایت وجوه در شبکه بینبانکی ایالات متحده محسوب میشود.
هزینه تراکنش بینالمللی ارزی مجموعهای از کارمزد بانک مبدا، کارمزد احتمالی بانکهای واسط (Intermediary Banks) و اسپرد نرخ تبدیل ارز (FX Spread) است. به همین دلیل هزینه نهایی یک حواله بین ۲۵ تا ۶۵ دلار نوسان دارد. در فرم درخواست حواله، فیلدی کلیدی تحت عنوان دستور کسر کارمزد (Field 71A) وجود دارد که تکلیف هزینهها را مشخص میکند:
از آنجا که بخش عمدهای از پیامهای مالی سوئیفت بر مبنای دلار آمریکا تسویه میشوند، آشنایی با مکانیزمهای تسویه ارزی فدرال رزرو و ماهیت حواله دلاری به شما کمک میکند کارمزدهای تبدیل نرخ و ریسکهای مسدودی واسطههای آمریکایی را به حداقل برسانید.
ثبت سنتی تراکنش در شبکه بینبانکی ۲ تا ۵ روز کاری زمان میبرد. متغیرهایی چون اختلاف ساعت بینالمللی، تعطیلات رسمی، بررسیهای ضدپولشویی (AML)، چکهای نظارتی دفتر کنترل داراییهای خارجی (OFAC) و لزوم عبور از چند بانک واسط میتوانند این بازه را طولانیتر کنند.
برای رفع تاخیر و عدم شفافیت، پلتفرم Swift GPI (Global Payment Innovation) راهاندازی شد. در این سرویس، یک شناسه یکتا به نام UETR (کد رهگیری ۳۶ کاراکتری) به هر تراکنش الصاق میشود که امکان پیگیری زنده مسیر حرکت پول، زمان رسیدن به بانک واسط و کسر کارمزدها را در لحظه فراهم میکند؛ امکانی که در بیش از ۵۰ درصد موارد، تسویه را به کمتر از ۳۰ دقیقه میرساند. مهمترین دلایل ریجکت شدن یا برگشت حواله عبارتند از:
به دلیل تحریمهای وضعشده علیه سیستم بانکی و قطع دسترسی نهادهای مالی ایران از شبکه سوئیفت، صدور یا دریافت مستقیم این حواله از حسابهای مستقر در ایران ممکن نیست. هرگونه اقدام نیازمند استفاده از حسابهای واسط بانکی در کشورهای همسایه (نظیر امارات، ترکیه و ارمنستان) یا بهرهگیری از شرکتهای معتبر ارزی و صرافیهای دارای شعبات خارجی است. برای دور زدن این بنبست، مسیرهای جایگزینی شکل گرفتهاند:
اگر مقصد حواله شما ایالات متحده است، علاوه بر تطبیق شماره روتینگ، به دلیل محدودیتهای مستقیم بانکی میتوانید از راهکارهای امن واسط مانند ارسال حواله به آمریکا از طریق صرافی استفاده کنید تا وجه بدون ریسک بلوکه شدن توسط OFAC به حساب مقصد بنشیند.
حواله سوئیفت امنترین و معتبرترین پروتکل پیامرسانی بینبانکی جهان است که انتقال مستقیم سرمایه به حسابهای رسمی را با پشتوانه دقیق اسناد حقوقی تضمین میکند. این شیوه پرداختی مناسب دانشجویانی است که قصد واریز شهریه دانشگاههای معتبر را دارند، مهاجرانی که نیازمند اثبات منشا پول (Proof of Funds) هستند، یا تاجرانی که اولویت اصلی آنها قابلیت پیگیری قانونی و ارائه فاکتورهای رسمی شرکتی است، نه کارمزد کمتر یا تسویه زیر پنج دقیقه.
با این حال، به دلیل تحریمها و انسداد مبادی بانکی، ارسال مستقیم از ایران ممکن نیست و عدم انتخاب مسیر واسط مطمئن میتواند به مسدودی، کسر کارمزدهای مضاعف یا خواب چند هفتهای پول منجر شود.
بله. تنها در صورتی امکان لغو وجود دارد که پیام ابطال (MT192) پیش از نشستن وجه به حساب مقصد ارسال شود، اما موافقت نهایی منوط به تایید بانک مقصد خواهد بود.
پول مسدود شده و بانک مقصد با ارسال پیام رفع ابهام (MT199) خواستار اصلاح مشخصات میشود؛ در صورت عدم اصلاح طی مهلت مقرر، وجه پس از کسر کارمزد برگشت میخورد.
خیر. شبکه سوئیفت محدودیتی در رقم انتقال ندارد، اما بانکهای مبدا و قوانین ضد پولشویی کشور مقصد برای جابهجایی مبالغ بالای ۱۰ هزار دلار اسناد اثبات منشا پول طلب میکنند.
خیر. حواله سوئیفت سیستمی بینبانکی است و واریز فقط به شماره حساب رسمی و بنام شخص یا شرکت در یک موسسه مالی امکانپذیر خواهد بود.
این سند، رسید دیجیتال خام و استاندارد شبکه سوئیفت است که تمام جزئیات مسیر پرداخت، تاریخ دقیق ارسال و کد رهگیری UETR را اثبات میکند و معتبرترین مدرک قانونی واریز وجه است.