








 فاطمه شکری
سهم خرید اعتباری از فروشگاهها چند درصد شده است؟
۱۴۰۵/۰۷/۲۵
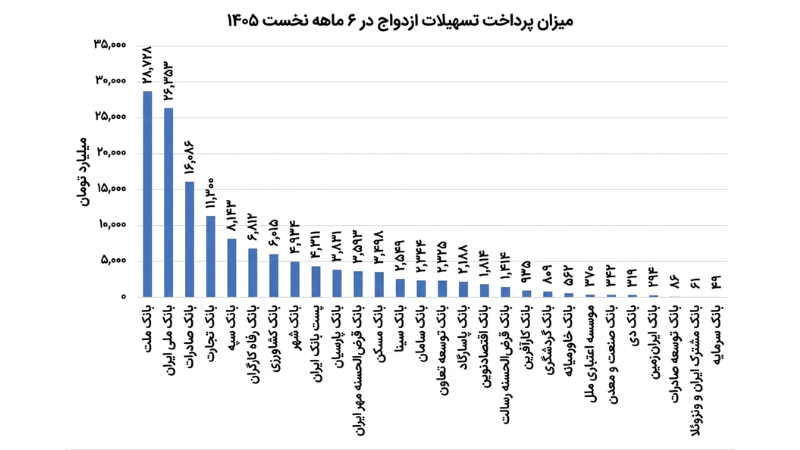
شبکه بانکی در نیمه نخست سال ۱۴۰۵ بیش از ۱۴۰.۶ هزار میلیارد تومان وام ازدواج به متقاضیان پرداخت کرده است. این گزارش نشان میدهد که پنج بانک ملت (۲۸.۷ همت)، ملی (۲۶.۴ همت)، صادرات (۱۶.۱ همت)، تجارت (۱۱.۳ همت) و سپه (۸.۱ همت) بخش عمده این تسهیلات را پرداخت کردهاند. سایر بانکها مانند رفاه (۶.۸ همت)، کشاورزی (۶ همت)، شهر (۴.۹ همت)، پست بانک (۴.۶ همت) و پارسیان (۳.۸ همت) در ردههای بعدی قرار دارند.
نقدینگی حاصل از وام ازدواج برای بسیاری از زوجها پایه شروع زندگی و برنامهریزی مسکن است. با این حال، فاصله زمانی چندماهه ثبتنام تا دریافت وام و رشد قیمتها در بازار املاک باعث میشود ارزش واقعی این پول در زمان واریز پاسخگوی تامین مسکن به روش سنتی نباشد؛ به ویژه در پایتخت که هر متر آپارتمان ارقام سنگینی به خود میبیند.
ورود به روشهای خرد مانند مالکیت متری املاک، راهکاری است که امکان تبدیل مبالغ سرمایهای محدود به متراژهای مشخص از ملک را فراهم میکند تا ارزش نقدینگی حفظ شود.
برای درک بهتر نحوه ورود به بازار ملک با سرمایههای کوچک و مقایسه هزینه تامین مسکن، گزارش تحلیلی با متری چند میلیون تومان در تهران صاحبخانه میشویم؟ جزئیات این روش و گزینههای پیش روی سرمایهگذاران خرد را بررسی کرده است.