









 فاطمه شکری
استعلام کالابرگ الکترونیکی با کد ملی: مقایسه ۳ روش سریع (اپلیکیشن شما، کد دستوری و پیامک)
۱۴۰۵/۰۸/۲۶
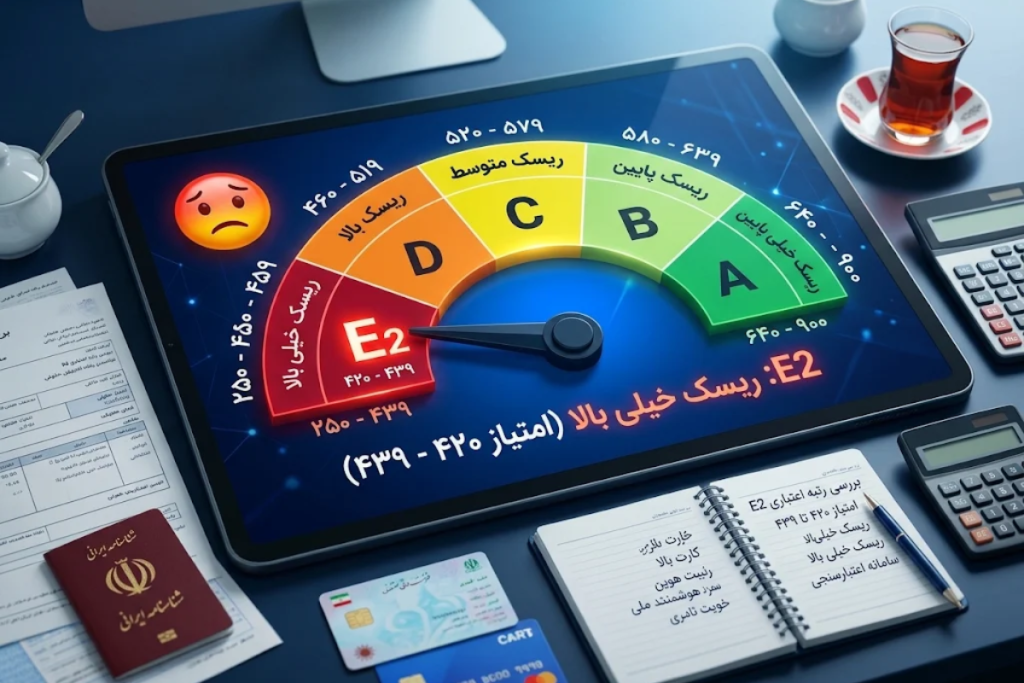
رتبه E2 نشان میدهد شبکه بانکی ریسک بالایی برای بازپرداخت تعهدات مالی شما در نظر گرفته است. اما علت دریافت این رتبه همیشه بدهی فعال نیست. در این مقاله بررسی میکنیم رتبه اعتباری E2 چیست، چه عواملی باعث کاهش امتیاز میشوند، چه محدودیتهایی برای دریافت وام و خرید اقساطی ایجاد میکند و چطور میتوانید رتبه اعتباری خود را بهبود دهید.
رتبه اعتباری E2 یکی از رتبههای نظام اعتبارسنجی بانکی ایران است که نشان میدهد فرد از نظر بازپرداخت بدهیها و تعهدات مالی، ریسک بالایی دارد. این رتبه در گروه E قرار دارد. گروهی که جزو پایینترین سطوح جدول اعتبارسنجی است. به همین دلیل، وقتی بانک یا موسسه مالی با این رتبه روبهرو میشود، متوجه میشود که متقاضی در سوابق مالی خود نشانههایی از بدحسابی یا ریسک بالای بازپرداخت دارد.
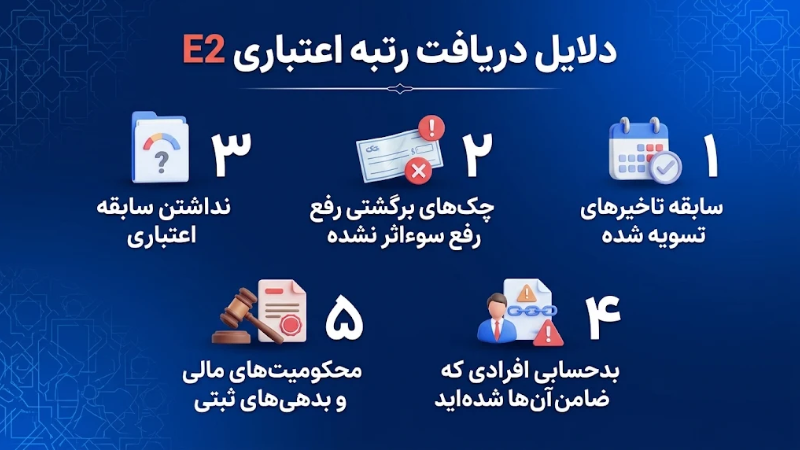
البته دریافت رتبه E2 به این معنا نیست که همیشه بدهکار هستید یا دیگر نمیتوانید از خدمات مالی استفاده کنید. گاهی تاخیر در پرداخت اقساط در گذشته، چک برگشتی رفع سوءاثر نشده یا حتی نداشتن سابقه اعتباری کافی باعث میشود امتیاز شما در این محدوده قرار بگیرد. برای درک بهتر این موضوع، باید تفاوت امتیاز اعتباری و رتبه اعتباری را بدانید:
گروه E سه زیرمجموعه E1، E2 و E3 دارد که همگی در دسته ریسک اعتباری بسیار بالا قرار میگیرند. اگر امتیاز اعتبارسنجی شما بین ۴۲۰ تا ۴۳۹ باشد، رتبه E2 دریافت میکنید. این وضعیت به بانکها و پلتفرمهای خرید اقساطی نشان میدهد که احتمال دارد در پرداخت اقساط وام یا تعهدات جدید با مشکل روبهرو شوید. به همین دلیل، ممکن است برای دریافت تسهیلات با محدودیتهای بیشتری مواجه شوید.
| گروه اعتباری | بازه امتیاز (از ۹۰۰) | سطح ریسک اعتباری |
|---|---|---|
| گروه A1 تا A3 | ۶۰۰ تا ۹۰۰ | ریسک بسیار پایین |
| گروه B1 تا B3 | ۵۴۰ تا ۵۹۹ | ریسک پایین |
| گروه C1 تا C3 | ۴۸۰ تا ۵۳۹ | ریسک متوسط |
| گروه D1 تا D3 | ۴۴۰ تا ۴۷۹ | ریسک بالا |
| رتبه E1 | ۴۳۰ تا ۴۳۹ (یا ۴۴۰ تا ۴۵۹ بسته به ویرایش مدل) | ریسک بسیار بالا |
| رتبه E2 | ۴۲۰ تا ۴۳۹ | ریسک بسیار بالا |
| رتبه E3 | کمتر از ۴۲۰ | ریسک بحرانی |
رتبه اعتباری یک ویژگی ثابت و همیشگی نیست و با تغییر رفتار مالی در طول زمان، قابل اصلاح و ارتقا است. برای خروج از بازه ۴۲۰ تا ۴۳۹ و ورود به ردههای کمریسکتر (مانند گروه C و B)، باید بر اساس اصول راهنمای جامع افزایش رتبه اعتباری یک برنامه منظم برای پاکسازی سوابق منفی و ثبت رفتارهای مالی مثبت اجرا کنید.
سیستم اعتبارسنجی فقط وضعیت مالی امروز شما را بررسی نمیکند، بلکه سوابق چند سال گذشته را هم در نظر میگیرد. بنابراین حتی اگر بدهیهای قبلی خود را تسویه کرده باشید، اثر تاخیرهای گذشته ممکن است تا مدتی در پرونده اعتباری شما باقی بماند. علاوه بر سوابق بانکی، بعضی تعهدات مالی دیگر هم میتوانند روی امتیاز شما اثر بگذارند. مهمترین دلایل دریافت رتبه E2 عبارتاند از:
رتبه اعتباری برای همیشه ثابت نمیماند. اگر مشکلات مالی قبلی را برطرف کنید و در ادامه اقساط و تعهدات خود را بهموقع بپردازید، میتوانید بهتدریج امتیازتان را افزایش دهید. برای خروج از بازه ۴۲۰ تا ۴۳۹ و رسیدن به گروههای کمریسکتر مانند C و B، بهتر است این مراحل را دنبال کنید:
اگر قصد دارید پیش از دریافت تسهیلات، وضعیت اعتباری خود را بررسی کنید یا از خدمات خرید اقساطی بهرهمند شوید، وارد پنل مالینکس شوید و از بخش خدمات اعتباری، اعتبارسنجی خود را انجام دهید.
رتبه اعتباری E2 با امتیاز ۴۲۰ تا ۴۳۹ نشان میدهد که از نگاه شبکه بانکی، سوابق مالی شما ریسک بالایی برای بازپرداخت تعهدات دارند. این رتبه میتواند دریافت وام بدون ضامن، دستهچک و اعتبار خرید اقساطی را دشوار کند؛ اما به معنای بسته شدن همیشگی مسیر دریافت خدمات مالی نیست. برای بهبود رتبه خود، ابتدا گزارش اعتبارسنجی را با دقت بررسی کنید و سراغ علت اصلی افت امتیاز بروید. بدهیهای معوق را تسویه کنید، چکهای برگشتی را رفع سوءاثر کنید و اگر اطلاعات اشتباهی در گزارش وجود دارد، برای اصلاح آن اعتراض ثبت کنید.
بله. افزایش تعداد تعهدات مالی همزمان، نسبت بدهی به توان بازپرداخت شما را بالا میبرد و میتواند در محاسبه امتیاز اعتبارسنجی تاثیر منفی بگذارد.
خیر. بانکها و موسسات مالی برای پذیرش ضامن، به رتبههای اعتباری کمریسک (مانند گروه A و B) نیاز دارند و افراد دارای رتبه E2 را به عنوان ضامن تایید نمیکنند.
بله. هرگونه محکومیت مالی که منجر به صدور اجرائیه ثبتی یا قضایی شود، در سوابق اعتبارسنجی شما ثبت شده و رتبه شما را کاهش میدهد.
خیر. مدل اعتبارسنجی بانکی بر پایه رفتار بازپرداخت تعهدات و بدهیها طراحی شده است و گردش حساب بهتنهایی جایگزین سابقه خوشحسابی در پرداخت اقساط نمیشود.
خیر. دریافت گزارش اعتبارسنجی توسط خود شخص یا استعلامهای مکرر در سامانههای اعتبارسنجی هیچ تاثیر منفی بر نمره و رتبه اعتباری ندارد.