








 فاطمه شکری
سهم خرید اعتباری از فروشگاهها چند درصد شده است؟
۱۴۰۵/۰۷/۲۵
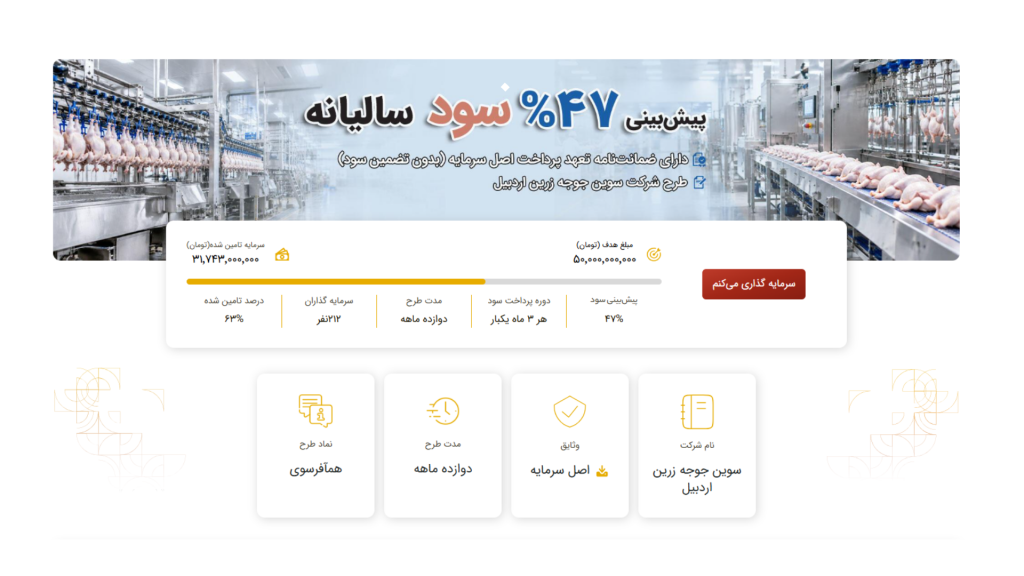
در جدیدترین طرح سکوی همآفرین فراخوانی با ظرفیت ۵۰ میلیارد تومان منتشر شده است که متعلق به شرکت سوین جوجه زرین اردبیل است و برای تامین سرمایه در گردش مرغ زنده گوشتی دست به تامین مالی جمعی زده است. این طرح قرار است بازدهی پیشبینیشده ۴۷ درصد سالانه را با پرداختهای سه ماه یکبار به مشارکتکنندگان پرداخت کند.
شاید بپرسید این سازوکار چگونه کار میکند و سرمایه در آن کجا خرج میشود؟ تامین مالی جمعی پدیدهای است که در آن صدها یا هزاران نفر، مبالغ کوچک خود را تجمیع میکنند تا چرخ یک واحد تولیدی را بچرخانند. به جای آنکه کارخانهها ماهها در راهروهای بانکها به دنبال تسهیلات سرگردان بمانند، با نظارت فرابورس مستقیم از سرمایههای خرد مردم کمک میگیرند و سود فروش یا گردش تجاری را با آنها شریک میشوند و به آنها میپردازند. در طرح جدید همآفرین، پولهای جمعآوری شده مستقیم وارد چرخه تامین سرمایه در گردش تولید گوشت مرغ میشود. کالایی مصرفی و حیاتی که تقاضای آن در تمام طول سال جریان دارد.
بزرگترین مانع ورود افراد به طرحهای تولیدی، ترس از شکست کار و سوخت شدن سرمایه است. اما ویژگی متمایز این طرح، استقرار یک دیوار حفاظتی رسمی است:
شاید برای کسانی که به نرخهای بیست و چند درصدی شبکه بانکی عادت کردهاند، دیدن سود ۴۷ درصدی در یک طرح با ضمانتنامه بانکی تعجبآور باشد و این سوال پیش بیاید که توجیه اقتصادی پرداخت چنین رقمی برای شرکت چیست؟
اگر میخواهید مکانیزم حسابداری و تفاوت ساختاری این مدل سوددهی با سپردههای بانکی را دقیقتر بشناسید، مقاله چرا سود کرادفاندینگ بالاست را بخوانید تا آگاه شوید.