









 فاطمه شکری
حواله شرکتی چیست و چه تفاوتی با حواله شخصی دارد؟
۱۴۰۵/۰۸/۳۰
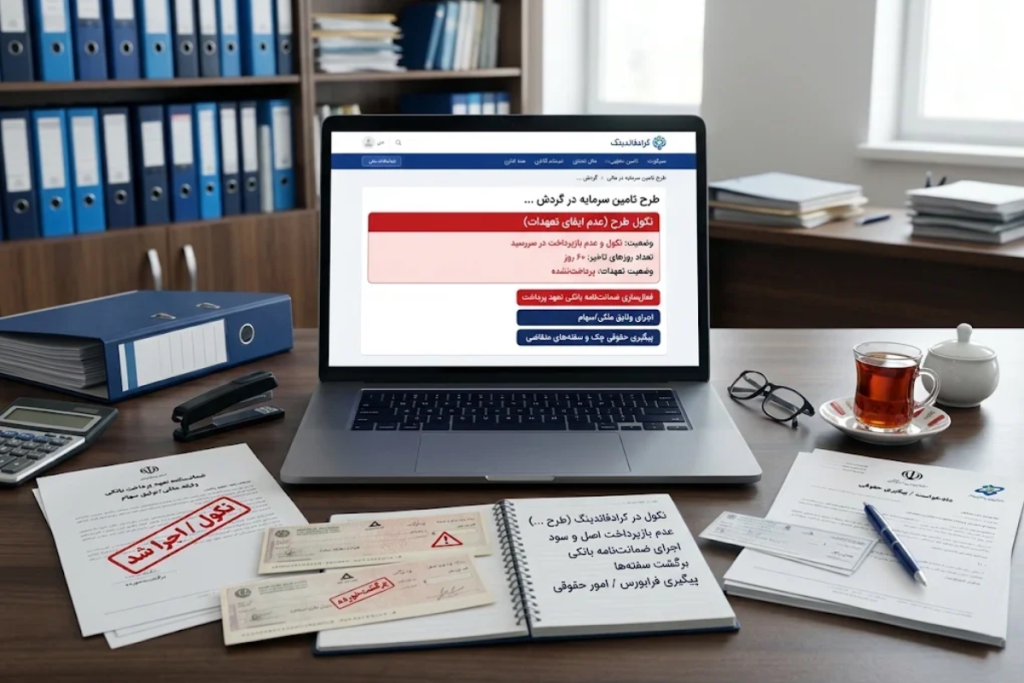
در بازار تامین مالی جمعی ایران، اگر طرحی دارای ضمانتنامه تعهد پرداخت باشد، با وقوع نکول، نهاد مالی و سکوی عامل موظف به ضبط ضمانتنامه و بازگرداندن اصل پول سرمایهگذاران هستند؛ اما در طرحهای فاقد ضمانتنامه اصل سرمایه، سرمایهگذار در زیان عملیاتی کسبوکار شریک میشود.
در ادامه این مقاله، ابتدا مرز دقیق میان نکول، تاخیر در پرداخت و عدم تحقق سود پیشبینیشده را مشخص میکنیم و دلایل به بنبست رسیدن طرحهای مالی را بررسی خواهیم کرد.
واژه نکول (Default) در ادبیات مالی به معنای عدم ایفای به موقع تعهدات مالی توسط یک طرف قرارداد است. در فرآیند تامین مالی جمعی، شرکت متقاضی سرمایه (سرمایهپذیر) متعهد میشود که از منابع جمعآوریشده در مسیر طرح توجیهی استفاده کند و در پایان دوره سررسید، اصل سرمایه و سود حاصل از مشارکت را به حساب سرمایهگذاران واریز نماید. هرگاه این شرکت در تاریخ مقرر از پرداخت تعهدات خود بازبماند، وضعیت نکول شکل میگیرد.
درک مرز میان مفاهیم مالی در زمان سررسید طرح، برای هر سرمایهگذار ضروری است؛ زیرا هرگونه واریز نشدن وجه به معنای نکول حقوقی نیست. تفاوتهای کلیدی این مفاهیم به شرح زیر است:
تاخیر زمانی است که سرمایهپذیر به دلایل بانکی یا عملیاتی، پرداخت را چند روز دیرتر از موعد انجام میدهد اما همچنان توان و اراده تسویه را دارد. نکول زمانی ثبت میشود که مهلت تنفس قانونی تمام شود و ناتوانی قطعی در پرداخت محرز گردد.
بر اساس دستورالعمل تامین مالی جمعی فرابورس ایران، عقود مورد استفاده اغلب از نوع مضاربه یا مشارکت مدنی است. در این ساختار، سود اعلامشده در طرحها «پیشبینی سود» است و تضمین قطعی ندارد. بنابراین اگر طرحی به سود نرسد اما اصل سرمایه را بازگرداند، نکول رخ نداده است. نکول واقعی زمانی اتفاق میافتد که اصل سرمایه یا تعهدات قطعی قرارداد پرداخت نشود.
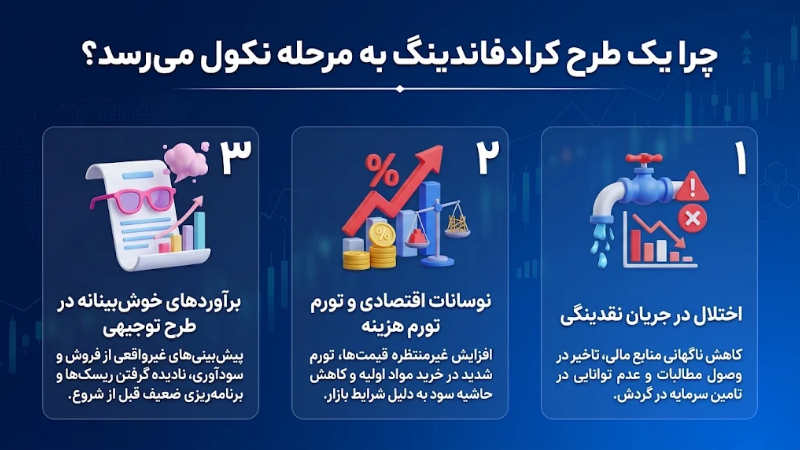
نکول یک کسبوکار در پلتفرمهای کرادفاندینگ به ندرت ناشی از یک عامل تکبعدی است و معمولا از ترکیب خطاهای مدیریتی و شوکهای بیرونی ایجاد میشود. حتی شرکتهایی که از فیلترهای ارزیابی سکو و نهاد مالی عبور میکنند، ممکن است در طول دوره اجرای طرح (که معمولا بین ۶ تا ۱۲ ماه است) با بحران نقدینگی مواجه شوند. مهمترین دلایل بروز نکول در طرحهای تامین مالی جمعی عبارتند از:
بسیاری از شرکتهای کوچک و متوسط سودآور هستند، اما به دلیل فروش اعتباری و طولانی شدن دوره وصول مطالبات از مشتریان خود، در روز سررسید طرح پول نقد کافی در حساب ندارند.
افزایش ناگهانی قیمت مواد اولیه، تغییر نرخ ارز یا اختلال در زنجیره تامین باعث میشود سرمایه جذبشده کفاف تکمیل پروژه را ندهد و حاشیه سود طرح از بین برود.
برخی سرمایهپذیران برای جذابتر کردن طرح، زمان بازگشت سرمایه را کوتاهتر و فروش را بیشتر از واقعیت برآورد میکنند که در عمل محقق نمیشود.
وقوع نکول در یک طرح، زنجیرهای از پیامدهای مالی را برای سرمایهگذاران خرد و کلان ایجاد میکند که فراتر از صرفا دریافت نکردن سود است. شدت این تاثیرات به نوع قرارداد و تضامین اخذشده در زمان فراخوان بستگی دارد. پیامدهای اصلی نکول برای سرمایهگذاران شامل موارد زیر است:
در طرحهای بدون ضمانتنامه اصل سرمایه، سرمایهگذار در ریسک تجاری شریک است و در صورت ورشکستگی شرکت سرمایهپذیر در کرادفاندینگ یا زیان سنگین طرح، بخشی از اصل پول خود را از دست میدهد. در طرحهای دارای ضمانتنامه، سود پیشبینیشده از بین میرود و تنها اصل سرمایه بازمیگردد.
مهمترین اثر پنهان نکول، خواب سرمایه در بازه زمانی پیگیری حقوقی است. از لحظه اعلام نکول تا زمان نقد شدن ضمانتنامه و واریز پول، سرمایهگذار به نقدینگی خود دسترسی ندارد و در شرایط تورمی، قدرت خرید پول او کاهش مییابد.
در بازارهای مالی، میان ریسک نکول و نرخ بازدهی رابطه مستقیم وجود دارد. هرچه نرخ نکول در یک صنعت یا سکو افزایش یابد، سرمایهگذاران برای جبران این ریسک، بازدهی بالاتری مطالبه میکنند و شرکتهای جدید مجبور به ارائه طرحهایی با پیشبینی سود بیشتر میشوند.
ضمانتنامه مهمترین سپر دفاعی سرمایهگذار در برابر ریسک نکول اصل سرمایه است. با این حال، بسیاری از سرمایهگذاران تصور میکنند صرف درج عبارت «دارای ضمانتنامه» به معنای بازگشت فوری پول در روز سررسید است؛ در حالی که اعتبار ضامن و سرعت نقدشوندگی تضامین تفاوتهای بنیادین دارند.
| نوع ضمانتنامه/وثیقه | سطح اعتبار و امنیت | سرعت نقدشوندگی پس از نکول | پوششدهی تعهدات |
|---|---|---|---|
| ضمانتنامه تعهد پرداخت بانکی | بسیار بالا (بدون قید و شرط) | بالا (چند هفته کاری پس از مطالبه) | اصل سرمایه (و در موارد خاص بخشی از سود) |
| ضمانتنامه صندوقهای پژوهش و فناوری | بالا (تحت نظارت نهادهای دولتی) | متوسط (نیازمند طی مراحل اداری صندوق) | اصل سرمایه |
| وثیقه ملکی یا سهام بورسی | متوسط تا بالا (بسته به ارزش کارشناسی) | پایین تا متوسط (زمانبر بودن فرآیند مزایده یا فروش) | اصل سرمایه |
| سفته و چک شرکتی (بدون ضامن معتبر) | پایین | بسیار پایین (نیازمند طرح دعوای حقوقی در دادگاه) | فاقد تضمین نقدشوندگی سریع |
برخلاف بازارهای غیررسمی، در کرادفاندینگ تحت نظارت فرابورس، سرمایهگذار پس از وقوع نکول تنها نیست و پیگیری حقوقی به صورت فردی انجام نمیشود. سکوی تامین مالی جمعی (عامل) و نهاد مالی ناظر، مسئولیت قانونی پیگیری مطالبات را بر عهده دارند. فرآیند عملی و حقوقی وصول مطالبات پس از سررسید به صورت گامبهگام اجرا میشود:
در مدیریت ریسک مالی، نرخ نکول (Default Rate) معیاری کلیدی برای سنجش سلامت عملکرد یک سکو یا یک صنعت است. این شاخص نشان میدهد چه درصدی از طرحهای تامین مالی شده در بازه زمانی مشخص نتوانستهاند تعهدات خود را در موعد مقرر ایفا کنند. نحوه محاسبه نرخ نکول به صورت زیر است:
برای کاهش احتمال درگیر شدن با طرحهای نکولشده، پیش از خرید گواهی شراکت این چکلیست ۵ مرحلهای را بررسی کنید:
نکول در کرادفاندینگ بخشی از ماهیت سرمایهگذاری در کسبوکارهای واقعی است و نباید آن را با کلاهبرداری یا از بین رفتن قطعی دارایی یکسان دانست. تفاوت اصلی یک سرمایهگذار حرفهای با افراد تازهکار در این بازار، نحوه برخورد با تضامین و توزیع سرمایه است. زمانی که پیش از سرمایهگذاری، اعتبار ضامن را بررسی کنید، تفاوت میان اصل سرمایه تضمینشده و سود پیشبینیشده را بدانید و سرمایه خود را میان چند طرح تقسیم کنید، وقوع نکول در یک پروژه تنها به معنای تاخیر در بازگشت بخشی از نقدینگی خواهد بود و آسیبی به اصل ثروت شما وارد نمیکند.
خیر. سابقه اعتباری منفی و بدحسابی بانکی تنها برای شرکت سرمایهپذیر و ضامن آن ثبت میشود و هیچ اثر منفی بر اعتبار بانکی یا بورسی سرمایهگذاران ندارد.
فرابورس ایران به عنوان نهاد ناظر، پیگیری تعهدات طرحهای فعال و وصول ضمانتنامهها را به یک نهاد مالی یا سکوی جایگزین واگذار میکند تا حقوق سرمایهگذاران حفظ شود.
خیر. بر اساس قراردادهای استاندارد تامین مالی جمعی، عامل (سکو) و نهاد مالی نماینده قانونی کل دارندگان گواهی شراکت هستند و پیگیری حقوقی به صورت یکپارچه از طریق آنها انجام میشود.
بله. در اغلب قراردادهای دارای ضمانتنامه تعهد پرداخت، وجه التزام تاخیر تادیه در قرارداد لحاظ میشود و پس از وصول نهایی، متناسب با سهم هر فرد به او پرداخت خواهد شد.
خیر. با اعلام رسمی وضعیت نکول و پایان دوره سررسید طرح، نماد یا گواهی شراکت آن طرح بسته میشود و تا زمان تسویه نهایی از محل تضامین، قابلیت معامله و انتقال ندارد.