









 فاطمه شکری
لیست ۱۱ قلم کالای اساسی کالابرگ که به خانوارها تعلق میگیرد چیست؟
۱۴۰۵/۰۸/۳۰
اگر تا به حال پرداخت فاکتور یک تأمینکننده خارجی با حواله شخصی را تجربه کرده باشید، با کابوس مسدود شدن حساب یا سرگردانی چند هفتهای بار در گمرک آشنا هستید. واقعیت ساده و سختگیرانه سیستم مالی بینالملل این است: بانکها و گمرکات دیگر هیچ توجیه غیررسمی را برای تسویه مراودات تجاری نمیپذیرند و کوچکترین مغایرت میان هویت خریدار و واریز کننده وجه، به عنوان سیگنال سرخ پولشویی تلقی میشود.
استفاده از حواله شرکتی تنها سپر قانونی شما برای ثبت سند معتبر MT103، ترخیص بیدردسر کالا و تثبیت شفافیت مالیاتی است. شناختی که تفاوت میان یک معامله بینالمللی سودآور و بلوکه شدن سرمایه کسبوکارتان را رقم میزند.
حواله شرکتی (Corporate Remittance) فرآیند انتقال الکترونیکی و رسمی سرمایه بین حسابهای بانکی تجاری است که مبنای حقوقی، حسابداری و گمرکی مشخصی دارد. این سازوکار بانکی صرفاً برای اهداف تجاری از جمله پرداخت فاکتورهای وارداتی و صادراتی، تسویه قراردادهای خدمات بینالمللی و خرید ماشینآلات یا مواد اولیه به کار میرود.
این حسابها تحت قوانین ثبت شرکتها و با نظارت دقیق سازمانهای مالیاتی و نهادهای نظارتی افتتاح میشوند. بانکها هنگام پذیرش سفارش صدور حواله، ارتباط میان موضوع فعالیت دو شرکت، ماهیت کالا یا خدمات موضوع معامله و ارزش اظهاری را ارزیابی میکنند.
به لحاظ ساختار اجرایی، صدور حواله تجاری مستلزم ثبت سند رسمی در دفاتر مالی شرکت صادرکننده و دریافت رسید قطعی بانکی است. این سند در قالب کد اعتبارسنجی سوئیفت برای طرف مقابل ارسال میشود و به شرکت گیرنده اجازه میدهد تا دریافت ارز را به عنوان درآمدهای عملیاتی یا تسویه بدهی قانونی ثبت کند.
تفاوتهای بنیادین میان پرداختهای انفرادی و تجاری بر سرعت انتقال، کارمزدها و ریسکهای قضایی اثر میگذارند:
| مشخصه فنی و مالی | حواله شرکتی | حواله شخصی |
|---|---|---|
| هویت طرفین | میان دو شخص حقوقی یا پرداخت تجاری فرد به شرکت | میان دو شخص حقیقی (دوستان، بستگان، مصارف روزمره) |
| مستندات مورد نیاز | پیشفاکتور، قرارداد معتبر، پکینگلیست و اسناد ثبت شرکت | کارت شناسایی معتبر یا گذرنامه فرستنده |
| سقف مبلغ مجاز | نامحدود (مشروط به اسناد تجاری و گردش رسمی شرکت) | دارای سقف معین طبق آییننامههای خرد ضد پولشویی |
| سطح مانیتورینگ بانکی | بازرسی عمیق توسط دپارتمان Compliance بانکها | پردازش خودکار با الگوریتمهای مانیتورینگ دورهای |
| کاربرد مالیاتی و گمرکی | دارای ارزش رسمی برای دفاتر حسابرسی، دارایی و گمرکات | فاقد اعتبار قانونی جهت ترخیص بار یا ثبت هزینه تجاری |
| ریسک ریجکت و بلوکه شدن | در صورت اصالت مدارک پایین، در صورت مغایرت بسیار بالا | در صورت استفاده برای مصارف تجاری قطعی |
پس از نشستن وجه به حساب تجاری، تسویه ریالی و حسابداری نیازمند رعایت ضوابط بانکی مشخصی است؛ جهت آشنایی با مراحل رسمی تبدیل ارز تجاری به ریال، راهنمای نقد کردن حواله شرکتی را مطالعه کنید.
پذیرش و ارسال حواله ارزی شرکتی مشروط به ارائه زنجیرهای از اسناد مالی و بازرگانی معتبر است. بانکهای مبدا و کارگزار براساس رویههای تطبیق مقررات (KYB – شناخت کسبوکار)، عدم وجود مغایرت در دادههای ثبتی را صحتسنجی میکنند. نبود یک برگه یا مغایرت نام دارنده حساب با پیشفاکتور، فورا به توقف عملیات منجر میشود. مراحل ثبت و ارسال نیازمند اسناد زیر است:
انتقال وجوه تجاری از طریق شبکههای استاندارد بینالمللی انجام میشود که زیرساخت پیامرسانی و تسویه را در اختیار بانکها قرار میدهند. تفاوت این بسترها به محدوده جغرافیایی، ارز مورد انتقال و سرعت تسویه وابسته است. شناختهشدهترین بسترهای بانکی تجاری عبارتاند از:
استفاده از حسابهای حقیقی برای پرداخت تعهدات تجاری، نقض مستقیم استانداردهای بانکی بینالمللی است. سامانههای هوشمند مبارزه با پولشویی با بررسی الگوی ورودی و خروجی حسابها، حسابهای شخصی را که وجوهی با منشا نامشخص دریافت میکنند یا به مقصد حسابهای شرکتی پول میفرستند، متوقف میسازند. این اشتباه عواقب حقوقی و عملیاتی سنگینی به همراه دارد:
اداره انطباق بانک، حساب فرستنده و گیرنده را تا زمان بررسی منشأ وجه قفل میکند و در مواردی کل موجودی حساب ضبط موقت میشود.
برگههای سبز گمرکی و اظهارنامهها بدون قبض تسویه از کانال حساب شرکتی ثبتشده پذیرفته نمیشوند و محموله در مبادی ورودی رسوب خواهد کرد.
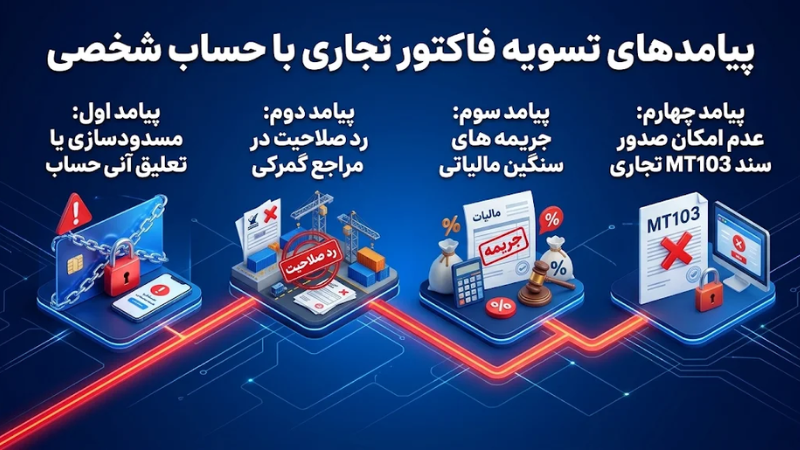
ممیزان مالیاتی در کشور مقصد، دریافت وجه از حساب شخصی به عنوان بدهی معامله را نمیپذیرند؛ این وجه مشمول مالیات بر درآمد اتفاقی با جریمه کتمان درآمد میشود.
در صورت توقف پول در بانکهای واسط، اثبات مالکیت کالا در محاکم بینالمللی ناممکن است.
بسیاری از شرکتها برای اجتناب از فرآیندهای مالیاتی اقدام به تسویه غیررسمی میکنند، در حالی که استفاده از سازوکار امن برای تسویه و دریافت ریالی حواله تجاری، ریسک مسدودسازی حساب و مالیات کتمان درآمد را به صفر میرساند.
برای تضمین عبور بدون وقفه پرداخت ارزی از فیلتر Compliance بانکهای کارگزار (Intermediary Banks)، چکلیست زیر را پیش از تایید نهایی پیادهسازی کنید:
حواله شرکتی یک کانال رسمی، شفاف و ردیابیپذیر بانکی برای تبادلات ارزی بینالمللی است که سندیت حقوقی و مالیاتی معاملات شما را تضمین میکند. مزیت بزرگ این روش، سقف بالای تبادلات مالی و صدور رسید معتبر MT103 است که فرآیند ترخیص کالا و حسابرسی مالیاتی را هموار میسازد.
اگر آماده شروع هستید، در گام نخست پیشفاکتور خود را از حیث انطباق دقیق نام ثبتی و رفرنس پرداخت بازبینی کنید. سپس برای مقایسه نرخ کارمزدها، زمانبندی تسویه و انتخاب بهترین مسیر ارزی، گزینه متناسب با زنجیره تامین خود را برگزینید.
خیر. پس از صدور پیام سوئیفت، بازگشت وجه فقط در صورت موافقت کتبی بانک گیرنده و ذینفع از طریق ارسال پیام اصلاحی یا استرداد امکانپذیر است.
بله. مشروط بر اینکه اسناد ثبت رسمی، پیشفاکتور معتبر و مدارک کافی برای اثبات منشأ تأمین سرمایه اولیه را به بانک ارائه دهند.
اگر پول هنوز به حساب ننشسته باشد میتوان با درخواست Recall آن را مسدود کرد، اما پس از واریز نهایی، استرداد وجه تنها از طریق فرآیند حقوقی تصفیه امکانپذیر است.
خیر. بانک تنها مبلغ اسمی درجشده در فاکتور را مبنا قرار میدهد، اما ثبت حسابداری در دفاتر شرکت باید بر اساس قوانین تسعیر ارز کشور مبدا انجام گیرد.
بله. پرداخت هزینه خدمات با ارائه قرارداد معتبر همکاری، لینک دسترسی به لایسنس و شرح مشخصات فنی بدون نیاز به بارنامه گمرکی پذیرفته میشود.