









 فاطمه شکری
راهنمای جامع تبدیل شماره کارت به شماره حساب بانکی در ۳۰ ثانیه
۱۴۰۵/۰۸/۱۲
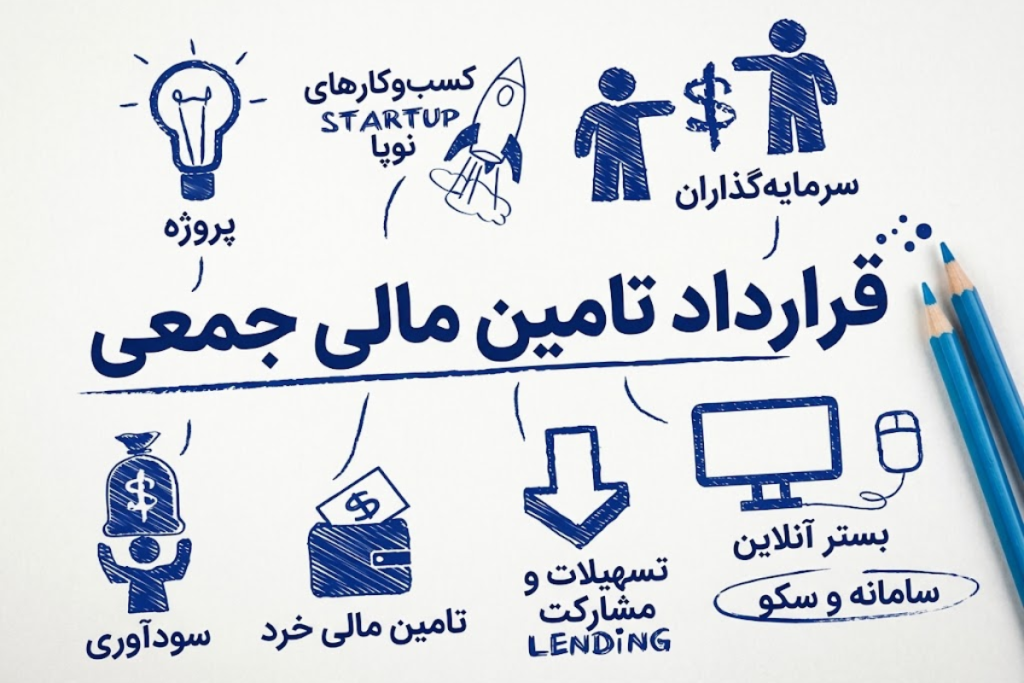
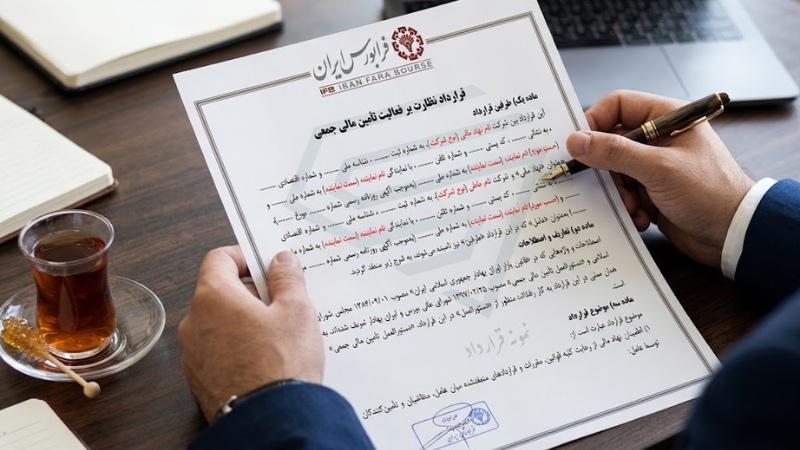
قرارداد تامین مالی جمعی بر اساس ماده ۱۰ قانون مدنی و مقررات دستورالعمل تامین مالی جمعی مصوب شورای عالی بورس و اوراق بهادار تنظیم میشود. برخلاف وام بانکی یا قرضالحسنه، در قرارداد تامین مالی جمعی مواردی مانند نحوه استفاده از سرمایه جذبشده، شیوه پرداخت اصل پول و سود، نظارت بر اجرای طرح و شرایط استفاده از ضمانتها هم مشخص میشود.
به همین دلیل، مطالعه دقیق قرارداد پیش از سرمایهگذاری اهمیت زیادی دارد. سرمایهگذاران با بررسی بندهای آن میتوانند از حقوق خود، شرایط بازپرداخت و ضمانتهای در نظر گرفتهشده مطلع شوند. از طرف دیگر، شرکت مجری هم با امضای این قرارداد متعهد میشود سرمایه جذبشده را در مسیر تعیینشده هزینه کند و به تعهدات خود در برابر سرمایهگذاران پایبند بماند.
قرارداد تامین مالی جمعی (Crowdfunding Contract) یک سند حقوقی معتبر و لازمالاجراست که رابطه و تعهدات سه طرف اصلی این فرایند، یعنی شرکت متقاضی سرمایه (سرمایهپذیر)، سرمایهگذاران خرد و نهادی و سکوی تامین مالی جمعی دارای مجوز از فرابورس را مشخص میکند.
از نظر حقوقی، ساختار قراردادهای تامین مالی جمعی در ایران با توجه به نوع طرح و شرایط آن تعیین میشود و میتواند بر پایه قراردادهای مشارکتی و سازوکارهای وکالت تنظیم شود. به این ترتیب، سرمایهگذار وجوه خود را برای اجرای یک پروژه مشخص اختصاص میدهد و سکوی عامل نیز طبق اختیاراتی که در قرارداد دارد، فرایند تامین مالی و نظارت بر اجرای طرح را پیگیری میکند.
یکی از اسناد مهم در این فرایند، گواهی شراکت است که پس از تکمیل موفق طرح و طبق مقررات مربوط صادر میشود. این گواهی، میزان مشارکت سرمایهگذار در طرح را نشان میدهد. قرارداد تامین مالی جمعی چند ویژگی مهم دارد:
شرکت مجری باید پول جمعآوریشده را در همان بخشهایی هزینه کند که در طرح معرفی کرده است. برای مثال، اگر هدف طرح خرید مواد اولیه باشد، شرکت نمیتواند بدون مجوز و رعایت شرایط قرارداد، سرمایه را صرف خرید تجهیزات یا پرداخت بدهیهای دیگر کند.
شرکتهایی که قصد جذب سرمایه از طریق سکوهای دارای مجوز را دارند، باید شرایط قانونی لازم را داشته باشند. بنابراین، هر فردی نمیتواند بهعنوان سرمایهپذیر یک طرح تامین مالی جمعی منتشر کند.
پول سرمایهگذاران از طریق سازوکارهای مالی و حسابهای تعیینشده در فرایند تامین مالی جمعی جابهجا میشود. این سازوکار کمک میکند منابع جمعآوریشده طبق شرایط طرح در اختیار شرکت قرار بگیرد. به این ترتیب، قرارداد کرادفاندینگ مشخص میکند سرمایه از کجا تامین میشود، در چه مسیری به کار میرود و هر طرف در برابر دیگران چه تعهداتی دارد.
تامین مالی جمعی در کشورهای مختلف با روشهای گوناگونی انجام میشود. بهطور کلی، چهار مدل اصلی برای تامین مالی جمعی وجود دارد:
این مدل یکی از روشهای رایج تامین مالی جمعی در سکوهای ایرانی دارای مجوز فرابورس است. در این روش، سرمایهگذاران بخشی از سرمایه مورد نیاز شرکت را تامین میکنند و در مقابل، طبق شرایط قرارداد از سود یا درآمد حاصل از اجرای طرح سهم میبرند.
برای مثال، یک شرکت تولیدی برای خرید مواد اولیه به ۱۰ میلیارد تومان سرمایه نیاز دارد. اگر چند سرمایهگذار این مبلغ را تامین کنند، شرکت باید طبق قرارداد، سهم آنها از منافع طرح را پرداخت کند. زمان پرداخت سود و نحوه بازپرداخت اصل سرمایه نیز از قبل مشخص میشود.
در این مدل، افراد به تامین مالی یک کسبوکار کمک میکنند و بهجای دریافت سود نقدی، محصول یا خدمتی را که قرار است در آینده تولید شود دریافت میکنند.
برای مثال، یک کسبوکار قصد دارد محصولی جدید تولید کند. افراد میتوانند با پرداخت بخشی از هزینه تولید، آن محصول را پیشخرید کنند و پس از آماده شدن، آن را تحویل بگیرند.
در این روش، افراد برای حمایت از یک فعالیت یا هدف مشخص پول پرداخت میکنند و انتظار دریافت اصل پول یا سود ندارند.
برای مثال، تامین هزینه درمان بیماران نیازمند، ساخت مدرسه، کمک به مناطق آسیبدیده یا اجرای پروژههای زیستمحیطی میتواند از طریق این مدل انجام شود.
در مدل تامین مالی جمعی مبتنی بر سهام، افراد در ازای سرمایهای که پرداخت میکنند، بخشی از سهام شرکت را به دست میآورند. بنابراین، بهجای دریافت سود مشخص در یک دوره معین، از منافع احتمالی رشد و توسعه شرکت بهرهمند میشوند.
اگر یک استارتاپ برای توسعه فعالیت خود سهام منتشر کند، سرمایهگذاران میتوانند با خرید بخشی از سهام آن، در مالکیت شرکت شریک شوند.
یک قرارداد تامین مالی جمعی باید بهروشنی مشخص کند که سرمایه برای چه هدفی جمعآوری میشود، چه زمانی باید بازپرداخت شود و هر یک از طرفین چه مسئولیتی دارند. اگر این موارد در قرارداد مبهم باشند، ممکن است هنگام اجرای طرح یا بازپرداخت سرمایه اختلافهایی میان شرکت، سکو و سرمایهگذاران به وجود بیاید. مهمترین بخشهایی که باید در قرارداد بررسی کنید عبارتاند از:
در واقع، این بخشها به شما کمک میکنند قبل از واریز پول، تصویر روشنی از شرایط سرمایهگذاری و تعهدات طرفین داشته باشید.
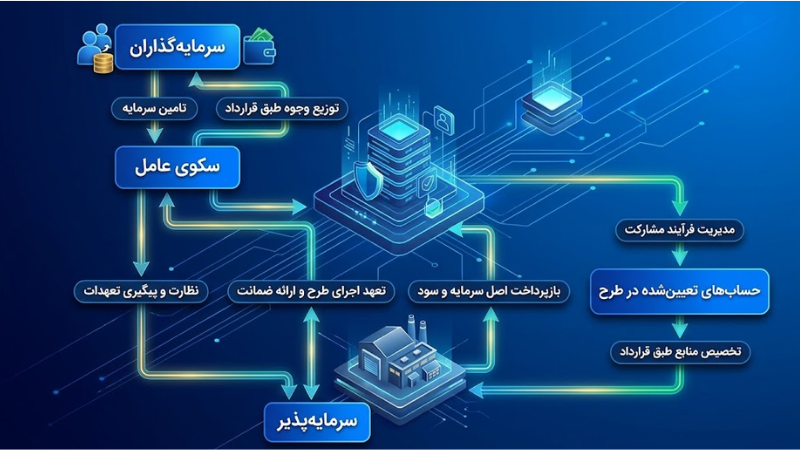
در قرارداد کرادفاندینگ، هر یک از طرفین وظایف مشخصی دارند. شرکت مجری باید سرمایه را در مسیر تعیینشده هزینه کند، سکوی عامل مسئولیتهایی در زمینه بررسی و نظارت بر طرح دارد و سرمایهگذار هم باید پیش از مشارکت از شرایط و ریسکهای آن مطلع شود.
شرکت سرمایهپذیر مسئول اجرای طرح و استفاده درست از منابع مالی است. مهمترین تعهدات آن عبارتاند از:
سکوی عامل فقط محلی برای معرفی طرح و جمعآوری پول نیست؛ بلکه در چارچوب مجوز و قرارداد خود، وظایف مشخصی در قبال سرمایهگذاران و شرکت مجری دارد. مهمترین این وظایف عبارتاند از:
سرمایهگذار هم پیش از ورود به طرح و در طول اجرای آن حقوق و مسئولیتهایی دارد. از مهمترین موارد میتوان به این موارد اشاره کرد:
یکی از نگرانیهای مهم سرمایهگذاران این است که اگر شرکت نتواند پروژه را طبق برنامه اجرا کند یا در پرداخت اصل سرمایه و سود تاخیر داشته باشد، چه اتفاقی میافتد. پاسخ این سوال به شرایط قرارداد، نوع ضمانت و دلیل بروز مشکل بستگی دارد. به همین دلیل، بهتر است قبل از سرمایهگذاری با چند وضعیت احتمالی آشنا باشید.
اگر شرکت در زمان تعیینشده سود یا اصل سرمایه را پرداخت نکند، باید شرایط قرارداد را بررسی کرد. در بعضی قراردادها برای تاخیر در پرداخت، مبلغی بهعنوان وجه التزام در نظر گرفته میشود. در این صورت، شرکت باید مطابق مفاد قرارداد و شرایط قانونی، خسارت مربوط به تاخیر را پرداخت کند. بنابراین، پیش از سرمایهگذاری بررسی کنید که آیا چنین بندی در قرارداد وجود دارد و نحوه محاسبه آن چگونه است.
گاهی ممکن است شرکت نتواند به میزان فروش یا سودی که در ابتدای طرح پیشبینی کرده بود برسد. در این شرایط، نحوه محاسبه سود سرمایهگذاران به نوع قرارداد بستگی دارد. همچنین اگر مشخص شود شرکت برخلاف تعهدات خود عمل کرده یا سرمایه را در مسیر دیگری هزینه کرده است، موضوع میتواند از نظر حقوقی قابل پیگیری باشد.
اگر شرکت نتواند اصل سرمایه یا مبالغ تعهد شده را پرداخت کند، سکوی عامل میتواند طبق قرارداد و اختیارات قانونی خود برای وصول مطالبات اقدام کند. در طرحهایی که ضمانت آنها بر پایه چک، سفته یا وثایق دیگر است، مسیر پیگیری به نوع سند و شرایط حقوقی آن بستگی دارد و ممکن است به اقدامات قضایی یا اجرایی نیاز داشته باشد. در هر صورت، وجود ضمانت به معنی حذف کامل ریسک نیست. اعتبار صادرکننده، مبلغ ضمانت، مدت اعتبار و شرایط مطالبه وجه هم اهمیت زیادی دارند.
مدلهای مختلف کرادفاندینگ از نظر نوع رابطه مالی، نحوه دریافت منافع و میزان ریسک با یکدیگر تفاوت دارند. جدول زیر کمک میکند تفاوت این روشها را راحتتر ببینید.
| نوع قرارداد | رابطه مالی طرفین | نحوه دریافت منافع | ریسک اصلی سرمایهگذار |
|---|---|---|---|
| مشارکت در سود یا درآمد | مشارکت در منافع یک طرح مشخص | دریافت سهم از سود یا درآمد طبق قرارداد و بازپرداخت اصل سرمایه | کاهش سود واقعی یا تاخیر در بازپرداخت |
| مبتنی بر سهام (Equity) | مالکیت بخشی از سهام شرکت | دریافت سود تقسیمی احتمالی و بهرهمندی از افزایش ارزش سهام | افت ارزش سهام و احتمال از دست رفتن سرمایه |
| مبتنی بر وام (P2P) | رابطه طلبکار و بدهکار | دریافت اصل وام و سود یا کارمزد طبق قرارداد | نکول وامگیرنده و تاخیر در پرداخت |
| پیشخرید و پاداش (Reward) | خرید محصول یا خدمت پیش از تولید یا عرضه | دریافت محصول یا خدمت در زمان مقرر | تاخیر در تولید یا تحویل محصول |
نکته مهم این است که سطح ریسک هر مدل بهتنهایی قابل تعیین نیست. برای مثال، در دو طرح مشارکت در سود ممکن است یکی ضمانتنامه بانکی داشته باشد و دیگری فقط با چک و سفته پشتیبانی شود. بنابراین، هنگام مقایسه طرحها باید جزئیات هر قرارداد را جداگانه بررسی کنید.
قبل از اینکه قرارداد را بهصورت الکترونیکی تایید کنید و پولتان را به طرح اختصاص دهید، چند مورد مهم وجود دارد که بهتر است حتما بررسی کنید.
اگر شرکت برای بازپرداخت سرمایه ضمانتنامه بانکی ارائه کرده است، مطمئن شوید نوع ضمانتنامه با تعهد پرداخت ارتباط دارد. ضمانتنامه حسن انجام کار یا پیشپرداخت لزوما همان کارکرد ضمانتنامه تعهد پرداخت را ندارد. همچنین اگر ضمانت از طرف صندوق پژوهش و فناوری صادر شده است، نام صندوق، مبلغ تعهد و شرایط استفاده از ضمانت را بررسی کنید.
ممکن است شرکت در طول اجرای پروژه عملکرد بهتری از پیشبینی اولیه داشته باشد و سود بیشتری به دست بیاورد. در چنین شرایطی باید بدانید این مبلغ اضافه چگونه تقسیم میشود. آیا تمام سود مازاد به شرکت میرسد یا سرمایهگذاران هم از آن سهم دارند؟ پاسخ این سوال باید در قرارداد یا اسناد مربوط به طرح مشخص شده باشد.
یکی از محدودیتهای مهم سرمایهگذاری در کرادفاندینگ، دسترسی نداشتن به سرمایه پیش از سررسید است. در بسیاری از طرحها، پس از پایان موفق فرایند جذب سرمایه، امکان برداشت زودهنگام وجه وجود ندارد. بنابراین، اگر احتمال میدهید در طول دوره به پولتان نیاز پیدا کنید، حتما شرایط انتقال گواهی شراکت یا وجود بازار ثانویه را بررسی کنید.
پیش از سرمایهگذاری، فقط به اطلاعات مربوط به محصول یا سود طرح توجه نکنید. سابقه فعالیت شرکت، وضعیت مالی، بدهیها و سوابق اعتباری مدیران هم اهمیت دارند. اگر گزارش ارزیابی طرح در دسترس است، آن را مطالعه کنید و ببینید شرکت چه سابقهای در اجرای پروژههای قبلی و بازپرداخت تعهدات خود دارد.
فورسماژور یا شرایط قهری به اتفاقاتی گفته میشود که خارج از کنترل طرفین هستند و ممکن است اجرای تعهدات را دشوار یا غیرممکن کنند. برای مثال، باید مشخص باشد که آیا نوسانات معمول قیمت ارز یا افزایش هزینههای تولید، در قرارداد بهعنوان شرایط خارج از کنترل شرکت در نظر گرفته شدهاند یا خیر.
قرارداد تامین مالی جمعی یک توافق حقوقی شفاف برای اشتراک در سود پروژههای واقعی با نظارت نهاد ناظر است که امکان سرمایهگذاری مولد را حتی با مبالغ خرد فراهم میکند. این بازار دو محدودیت کلیدی دارد: قفل بودن نقدینگی تا پایان سررسید طرح و تفاوت بنیادین در ساختار تضامین. برای برداشتن اولین گام عملی، قبل از واریز هر وجهی، فایل پیشنویس قرارداد طرح مدنظرتان را باز کنید و بندهای مربوط به «نوع ضمانتنامه» و «دوره تسویه» را با چکلیست همین راهنما مطابقت دهید. اگر هنوز در انتخاب طرح مردد هستید، پیشنهاد میکنیم وارد صفحه فرصتهای تامین مالی جمعی شوید و پروژهها را دقیق بسنجید تا طرحی همراستا با اهداف مالیتان انتخاب کنید.
معتبرترین سکوها آنهایی هستند که مجوز رسمی از فرابورس ایران دارند و پروژههایی با ضمانتنامه تعهد پرداخت بانکی و شفافیت مالی بالا ارائه میدهند.
فهرست کامل و بهروز تمام سکوهای دارای مجوز رسمی در وبسایت رسمی فرابورس ایران (بخش تامین مالی جمعی) درج شده و قابل استعلام است.
بله. برخی سکوهای مجاز با همکاری سازندگان معتبر، پروژههای ساختمانی را در قالب کرادفاندینگ تعریف میکنند تا سرمایهگذاران خرد بتوانند با مبالغ کم در ساخت متراژ مشخصی از پروژههای عمرانی شریک شوند.
شرکتهای تامین سرمایه با استفاده از مجوزهای سبدگردانی و بازارگردانی خود، به عنوان متولی، ناظر یا ارائهدهنده سکوی اختصاصی، هدایت جریان نقدی و انتشار گواهیهای شراکت طرحهای کلان را بر عهده دارند.