









 فاطمه شکری
راهنمای جامع تبدیل شماره کارت به شماره حساب بانکی در ۳۰ ثانیه
۱۴۰۵/۰۸/۱۲
سرمایهگذاری در کرادفاندینگ همیشه به معنای دریافت قطعی اصل سرمایه و سود پیشبینیشده نیست. اگر کسبوکار سرمایهپذیر نتواند طرح خود را طبق برنامه اجرا کند یا در سررسید به تعهدات مالیاش عمل نکند، ممکن است پرداخت سود به تاخیر بیفتد یا سرمایهگذار نتواند تمام پول خود را پس بگیرد. میزان خسارت به شرایط قرارداد، وضعیت مالی شرکت و تضامین در نظر گرفتهشده برای طرح بستگی دارد.
شناخت دلایل عدم بازپرداخت سرمایه در کرادفاندینگ، حقوق سرمایهگذار و راههای پیگیری مطالبات اهمیت زیادی دارد.
عدم بازپرداخت سرمایه در کرادفاندینگ زمانی اتفاق میافتد که شرکت سرمایهپذیر نتواند اصل پول یا سود تعهدشده سرمایهگذاران را در زمان مقرر و مطابق قرارداد پرداخت کند. این وضعیت ممکن است به شکل تاخیر در پرداخت، پرداخت بخشی از مطالبات یا عدم بازگشت کامل سرمایه اتفاق بیفتد.
برای مثال، اگر فردی ۲۰ میلیون تومان در یک طرح تامین مالی جمعی با سود پیشبینیشده سالانه ۳۰ درصد مشارکت کند، انتظار دارد در پایان یک سال علاوه بر اصل پول، ۶ میلیون تومان سود دریافت کند. اما اگر شرکت سرمایهپذیر با مشکل نقدینگی یا شکست تجاری روبهرو شود، ممکن است نتواند این مبلغ را پرداخت کند. اگر شرکت به این تعهد عمل نکند، موضوع عدم ایفای تعهد یا نکول مطرح میشود. برای تشخیص وضعیت، باید چند مفهوم را از یکدیگر جدا کرد:
نکته مهم این است که شکست تجاری پروژه و نکول مالی لزوما یکسان نیستند. ممکن است یک طرح از نظر اقتصادی موفق نباشد، اما شرکت سرمایهپذیر با استفاده از منابع دیگر یا فروش داراییهای خود بتواند بدهی سرمایهگذاران را پرداخت کند. از طرف دیگر، حتی یک کسبوکار فعال و دارای فروش نیز ممکن است به دلیل کمبود نقدینگی در پرداخت بهموقع تعهداتش ناتوان باشد.
عدم بازپرداخت سرمایه در تامین مالی جمعی گاهی به دلیل شرایط بازار و کاهش فروش است و گاهی ضعف مدیریت مالی یا برآورد اشتباه هزینهها. مهمترین دلایل عدم بازپرداخت سرمایه و سود در طرحهای کرادفاندینگ عبارتاند از:
ممکن است محصول یا خدمتی که شرکت قصد عرضه آن را دارد، مشتری کافی پیدا نکند. در این شرایط، درآمد حاصل از فروش برای پوشش هزینههای تولید و بازپرداخت سرمایه کافی نخواهد بود.
گاهی شرکت از نظر دارایی و ارزش اقتصادی وضعیت مناسبی دارد، اما پول نقد کافی برای پرداخت تعهدات سررسیدشده در اختیار ندارد. برای مثال، ممکن است محصولات خود را فروخته باشد، اما هنوز مطالباتش از مشتریان وصول نشده باشد.
اگر سرمایهپذیر منابع جذبشده را بهدرستی مدیریت نکند یا هزینههای اجرای طرح را بیشتر از میزان پیشبینیشده برآورد کند، احتمال ایجاد کسری مالی افزایش پیدا میکند.
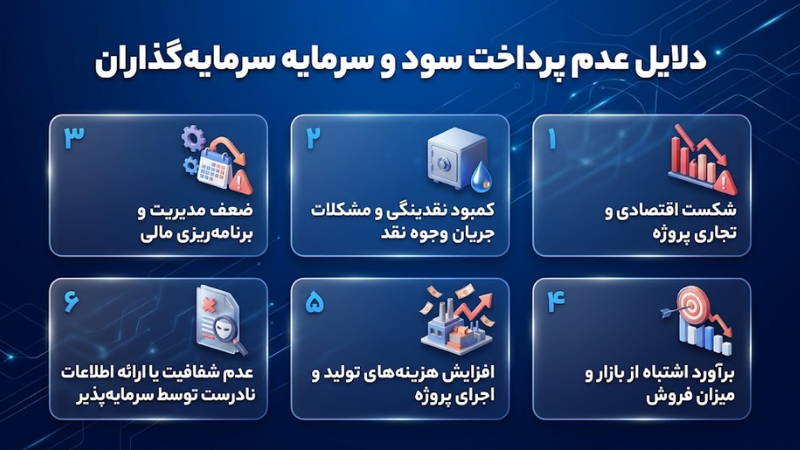
پیشبینی تقاضای بیش از اندازه، نادیده گرفتن رقبا یا انتخاب قیمت نامناسب میتواند درآمد واقعی پروژه را از برنامه اولیه دور کند.
افزایش قیمت مواد اولیه، هزینه حملونقل، دستمزد و سایر هزینههای عملیاتی ممکن است حاشیه سود شرکت را کاهش دهد و توان بازپرداخت آن را تحت تاثیر قرار دهد.
اگر اطلاعات مالی و عملیاتی شرکت دقیق نباشد یا ریسکهای اصلی طرح بهدرستی افشا نشوند، سرمایهگذاران نمیتوانند تصویر روشنی از توان بازپرداخت داشته باشند. پنهان کردن مشکلات مالی نیز ممکن است پیگیری بهموقع مطالبات را دشوارتر کند.
در نتیجه، بالا بودن نرخ سود پیشنهادی بهتنهایی نشانه جذابیت یک طرح نیست. سرمایهگذار باید علاوه بر نرخ سود، توان عملیاتی شرکت، وضعیت بازار و منابع بازپرداخت را نیز بررسی کند. برای آشنایی بیشتر با این موضوع، مقاله ریسک کرادفاندینگ و راههای مدیریت آن را بخوانید.
پس از شکست یک طرح کرادفاندینگ وضعیت مالی شرکت، داراییهای باقیمانده، مطالبات آن از مشتریان و تضامین ارائهشده بررسی میشود تا مشخص شود چه میزان از تعهدات قابل پرداخت است. در چنین شرایطی، چند حالت ممکن است اتفاق بیفتد:
یکی از عوامل مهم در تعیین وضعیت سرمایهگذاران، تضامین طرح است. برخی طرحهای تامین مالی جمعی با ضمانتنامه بانکی، چک، سفته یا وثایق دیگر ارائه میشوند. البته وجود ضمانت به معنای بازگشت قطعی تمام سرمایه نیست؛ زیرا اعتبار صادرکننده، شرایط حقوقی ضمانت و امکان اجرای آن اهمیت زیادی دارد. برای درک بهتر، وضعیت سرمایهگذار را در سناریوهای مختلف بررسی میکنیم:
| وضعیت طرح | وضعیت اصل سرمایه | وضعیت سود | اقدام احتمالی سرمایهگذار |
|---|---|---|---|
| تاخیر در پرداخت | هنوز تعیین تکلیف نشده و ممکن است با تاخیر پرداخت شود | پرداخت معوق میشود | پیگیری از سکو و بررسی برنامه جدید پرداخت |
| شکست تجاری پروژه | احتمال بازپرداخت کامل یا جزئی وجود دارد | ممکن است پرداخت نشود یا کاهش پیدا کند | بررسی داراییها و تضامین |
| ناتوانی مالی سرمایهپذیر | احتمال عدم وصول بخشی از سرمایه وجود دارد | دریافت سود قطعی نیست | مطالبه رسمی و پیگیری حقوقی |
| وجود ضمانتنامه معتبر | امکان جبران مطالبات طبق شرایط ضمانتنامه وجود دارد | تابع قرارداد و شرایط ضمانت است | بررسی اعتبار و اجرای ضمانتنامه |
| نبود تضمین کافی و عدم ایفای تعهد | احتمال از دست رفتن بخشی یا تمام سرمایه وجود دارد | احتمال عدم دریافت سود وجود دارد | پیگیری حقوقی و بررسی اموال قابل وصول |
سرمایهگذاری در کرادفاندینگ برای یک دوره زمانی مشخص انجام میشود و سرمایهگذار متعهد میشود منابع مالی خود را تا پایان دوره در اختیار طرح قرار دهد. به همین دلیل، برخلاف برخی صندوقهای سرمایهگذاری که امکان ابطال واحدها را فراهم میکنند، خروج زودهنگام از طرحهای تامین مالی جمعی لزوما امکانپذیر نیست.
امکان دریافت سرمایه پیش از سررسید به مفاد قرارداد و شرایط سکوی تامین مالی بستگی دارد. اگر در قرارداد سازوکاری برای انتقال گواهی شراکت یا خروج زودهنگام پیشبینی نشده باشد، سرمایهگذار نمیتواند صرفا به دلیل نیاز شخصی به پول، بازپرداخت فوری سرمایه را مطالبه کند. برای مشخص شدن شرایط بازپرداخت، باید چند موضوع را بررسی کرد:
نکته مهم این است که درخواست بازپرداخت پیش از سررسید با مطالبه سرمایه پس از عدم ایفای تعهدات تفاوت دارد. در حالت اول، سرمایهگذار قصد خروج از یک قرارداد فعال را دارد؛ اما در حالت دوم، سرمایهپذیر به تعهدات مالی خود عمل نکرده است و موضوع مطالبه حقوق قراردادی مطرح میشود. اگر شرکت در سررسید سرمایه را پرداخت نکند، سرمایهگذار میتواند اقدامات زیر را انجام دهد:
سرمایهپذیر طرف متعهد به اجرای قرارداد است و سکو نیز باید وظایف و تعهدات خود را مطابق مقررات و قرارداد انجام دهد. بنابراین، نمیتوان صرفا به دلیل عدم بازپرداخت سرمایه، سکو را مسئول جبران تمام خسارت دانست.
یکی از مهمترین اقدامها پیش از سرمایهگذاری، بررسی بندهای مربوط به زمان بازپرداخت، نحوه محاسبه سود، شرایط تاخیر و ضمانت اجرای تعهدات است. برای شناخت دقیقتر این موارد، راهنمای قرارداد تامین مالی جمعی و نکات حقوقی آن را مطالعه کنید.
هیچ روشی نمیتواند ریسک عدم بازپرداخت سرمایه در کرادفاندینگ را به صفر برساند؛ اما بررسی دقیق طرح پیش از مشارکت میتواند احتمال انتخاب پروژههای پرریسک را کاهش دهد. سرمایهگذار نباید تنها بر اساس نرخ سود پیشنهادی یا تبلیغات یک طرح تصمیم بگیرد، بلکه باید توان مالی سرمایهپذیر و شرایط حقوقی قرارداد را نیز ارزیابی کند. برای بررسی یک طرح تامین مالی جمعی، بهتر است موارد زیر را در نظر بگیرید:
پیش از سرمایهگذاری، اطلاعات ثبتی شرکت، سابقه فعالیت، تجربه مدیران و پروژههای قبلی آن را بررسی کنید. شرکتی که سابقه اجرای موفق طرحهای مشابه دارد، اطلاعات بیشتری برای ارزیابی در اختیار سرمایهگذار قرار میدهد.
بررسی صورتهای مالی، میزان بدهیها، درآمد عملیاتی و جریان نقدی شرکت کمک میکند تصویر دقیقتری از توان بازپرداخت آن داشته باشید. همچنین باید مشخص باشد که سرمایه جذبشده دقیقا برای چه هدفی استفاده میشود.
وجود ضمانتنامه یا وثیقه میتواند راهی برای کاهش ریسک باشد؛ اما صرف درج عبارت «دارای ضمانت» در صفحه طرح کافی نیست.
موارد زیر را بررسی کنید:
برای مثال، ضمانتنامهای که تنها بخشی از مبلغ تعهدات را پوشش میدهد، نمیتواند تمام ریسک سرمایهگذار را از بین ببرد.
قرارداد تامین مالی جمعی مهمترین مرجع برای شناخت حقوق و تعهدات طرفین است. پیش از واریز پول، بخشهای مربوط به سررسید، نحوه محاسبه سود، شرایط تاخیر و ضمانت اجرای تعهدات را بررسی کنید.
عملکرد سکو در اجرای طرحهای قبلی میتواند اطلاعات مفیدی درباره نحوه نظارت و پیگیری تعهدات ارائه دهد. بهتر است علاوه بر تعداد طرحهای موفق، وضعیت طرحهای دارای تاخیر یا عدم بازپرداخت را نیز بررسی کنید.
قرار دادن تمام سرمایه در یک پروژه، میزان وابستگی شما به عملکرد همان کسبوکار را افزایش میدهد. تقسیم سرمایه بین چند طرح با فعالیتها و شرایط متفاوت میتواند ریسک تمرکز را کاهش دهد؛ هرچند ریسک کلی سرمایهگذاری را حذف نمیکند. در نهایت پیش از انتخاب هر طرح، بهتر است یک چکلیست ساده داشته باشید:
این بررسیها به سرمایهگذار کمک میکنند تصمیم آگاهانهتری بگیرد و احتمال مواجهه با مشکلات ناشی از عدم بازپرداخت سرمایه در کرادفاندینگ را کاهش دهد.
کرادفاندینگ یا تامین مالی جمعی برای افرادی مناسب است که به دنبال کسب سود از سرمایه خود هستند، افق سرمایهگذاری مشخصی دارند و میتوانند ریسک متوسط تا بالاتری را بپذیرند. با این حال، انتخاب طرح باید بر اساس توان مالی سرمایهپذیر، سابقه فعالیت و اعتبار تضامین انجام شود.
اگر به سرمایه خود در کوتاهمدت نیاز دارید یا تحمل از دست دادن بخشی از آن را ندارید، پیش از ورود به این بازار محتاط باشید؛ زیرا حتی طرحهای دارای ضمانت نیز ریسک عدم بازپرداخت دارند. گام بعدی این است که پیش از سرمایهگذاری، شرایط چند طرح را از نظر سود، مدت مشارکت، نوع تضامین و سابقه سرمایهپذیر مقایسه کنید. برای انتخاب آگاهانهتر، به صفحه سکوهای تامین مالی جمعی مراجعه کنید و طرح و سکویی را انتخاب کنید که با اهداف مالی و میزان ریسکپذیری شما تناسب دارد.
بستگی به شرایط قرارداد و مقررات سکوی تامین مالی دارد. برخی طرحها امکان انتقال گواهی شراکت را فراهم میکنند و برخی دیگر محدودیت دارند.
خیر. حقوق مالی ناشی از سرمایهگذاری، مطابق قوانین ارث و تشریفات قانونی به وراث منتقل میشود.
بله. سکو باید مطابق الزامات نظارتی و تعهدات خود، اطلاعات مربوط به پیشرفت طرح و وضعیت اجرای آن را در اختیار سرمایهگذاران قرار دهد.
لزوما خیر. اگر تمام طرحها به یک شرکت وابسته باشند، مشکلات مالی آن شرکت میتواند همه سرمایهگذاریها را تحت تاثیر قرار دهد.
بله. در صورت دریافت سود، سرمایهگذار میتواند آن را در طرحهای دیگر سرمایهگذاری کند؛ البته باید شرایط و ریسک هر طرح را جداگانه بررسی کند.