
















 فاطمه شکری
خرید اعتباری بازنشستگان تامین اجتماعی کلید خورد + نحوه فعالسازی
۱۴۰۵/۰۷/۲۹
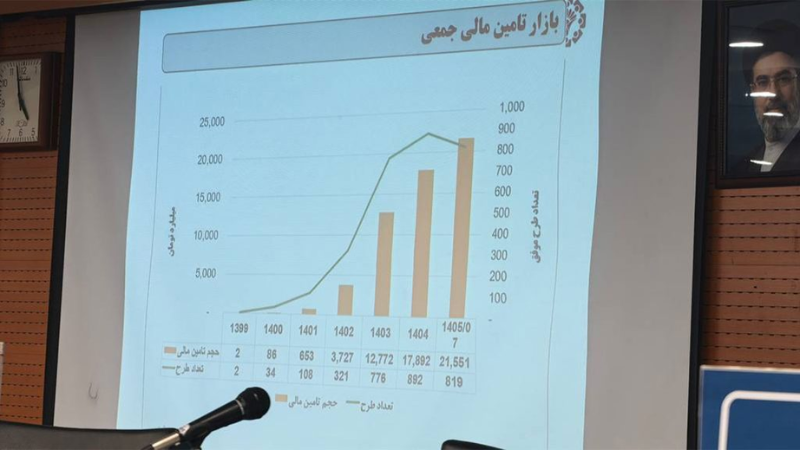
تامین مالی جمعی در نیمه نخست سال جاری به حجم ۲۱.۵ همت (هزار میلیارد تومان) برای ۸۱۹ طرح رسید تا سهم این شیوه از تامین مالی شرکتی بازار سرمایه به ۳۲ درصد بالغ شود.
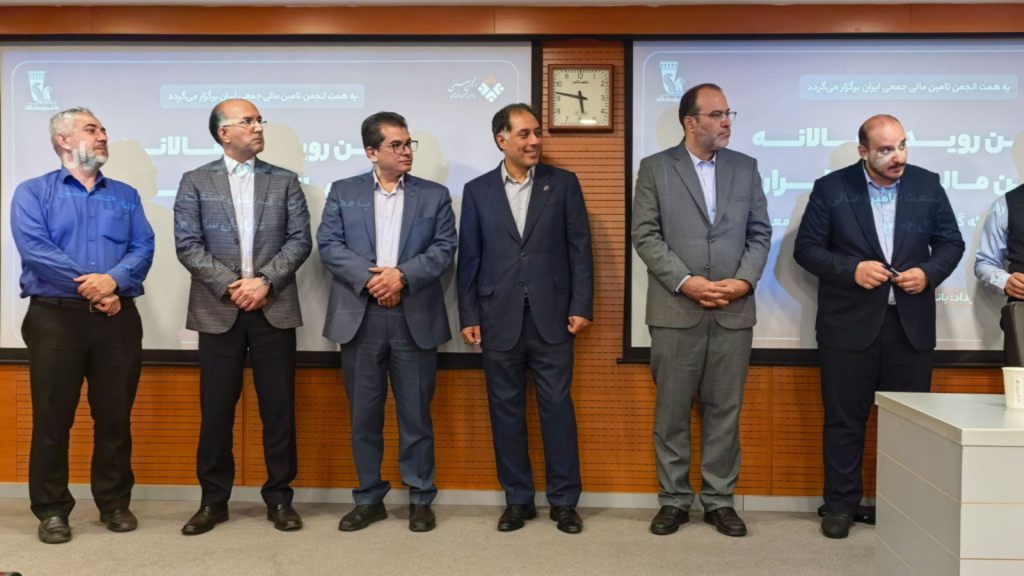
به گزارش راه پرداخت، این آمار در نخستین رویداد سالانه تامین مالی جمعی ایران که در دانشگاه خاتم برگزار شد، از سوی مدیرعامل فرابورس اعلام شد تا نشان دهد روشهای نوین تجمیع سرمایههای خرد جایگاه ویژهای در اقتصاد کشور یافتهاند.
«حجم تامین مالی جمعی در ششماهه نخست سال به ۲۱.۵ همت برای ۸۱۹ طرح رسیده است. این روش اکنون ۳۲ درصد از تامین مالی شرکتی بازار سرمایه را به خود اختصاص میدهد.»
چرا شرکتها به جای سیستم پیچیده و فرساینده بانکی، سراغ سکوهای تامین مالی جمعی میروند؟ پاسخ را باید در گرههای کور نظام بانکی جستجو کرد. بنگاههای اقتصادی برای دریافت وامهای خرد و کلان با دیواری به نام وثیقههای سنگین، سودهای مرکب غیرقابل پیشبینی و بروکراسی کاغذی روبهرو هستند. در مقابل، کرادفاندینگ به شرکتها اجازه میدهد نقدینگی مورد نیاز خود را مستقیماً از سرمایهگذاران خرد تامین کنند.
با این حال، مسیر این صنعت هموار نیست. مهدی طغیانی، نایبرئیس کمیسیون اقتصادی مجلس، در این همایش روی یکی از بزرگترین زخمهای این بازار دست گذاشت: هزینه تامین مالی و چالش مالیاتی. در حال حاضر، سازمان امور مالیاتی تنها تا سقف نرخ مصوب بانک مرکزی را به عنوان هزینه قابل قبول مالیاتی میپذیرد، در حالی که نرخ تمامشده تامین منابع در پلتفرمها بالاتر است. تا زمانی که قانونگذار این واقعیت اقتصادی را در محاسبات مالیاتی خود لحاظ نکند، بنگاهها در توسعه این مسیر با ترمز دستی کشیده روبهرو خواهند خواهند بود.
یکی از بزرگترین نگرانیهای سرمایهگذاران خرد، احتمال سوخت شدن پول است. مدیرعامل فرابورس نرخ نکول در این بازار را کمتر از یک درصد (حدود ۰.۲ درصد با کسر سکوهای متخلف) اعلام کرد. این آمار در نگاه نخست بسیار دلگرمکننده است.
«اعتماد، سرمایه اصلی اکوسیستم تامین مالی جمعی است.»

اگرچه نرخ نکول پایین است، اما اقتصاد دیجیتال با انسانهایی سروکار دارد که با چند کلیک سرمایه خود را وسط میآورند. خطای یک سکو یا بدقولی در یک پروژه بزرگ، میتواند ترسی زنجیرهوار در بازار ایجاد کند و کل زحمات بازیگران این صنعت را زیر سوال ببرد. به همین دلیل است که خودتنظیمگری صنفی و سختگیری انجمنهای تخصصی در نظارت بر سکوها اهمیت حیاتی دارد.
در این رویداد، دو مسیر جدید نیز برای آینده این صنعت ترسیم شد که میتواند بازی را وارد مرحله تازهای کند:
گزارش عملکرد ششماهه و رونمایی از اطلس تامین مالی جمعی نشان داد که این صنعت از مرحله آزمون و خطا عبور کرده و حالا یک بازیگر جدی در اقتصاد کلان ایران است. عبور سهم این ابزار از اوراق بدهی فرابورس، پیامی روشن برای سیاستگذاران و سرمایهگذاران دارد: پولهای خرد اگر هدایت شوند، غولهای صنعتی را حرکت میدهند. چالش اصلی اکنون نه در جذب سرمایه، بلکه در اصلاح قوانین مالیاتی، تثبیت ضمانتنامهها و صیانت سختگیرانه از اعتماد عمومی است؛ سرمایهای که اگر بشکند، هیچ پلتفرمی قادر به ترمیم آن نخواهد بود.
اگرچه آمارها از جذابیت این بازار و نرخ پایین نکول حکایت دارند، اما ورود به هر بازار مالی نیازمند شناخت دقیق خطرات آن است. برای بررسی ابعاد پنهان ریسک در پروژهها، پیشنهاد میکنیم مقاله اختصاصی بررسی ریسک سرمایهگذاری در تامین مالی جمعی را مطالعه کنید.