







 فاطمه شکری
طرح احسان بانک مهر و چیزهایی که باید بدانید!
۱۴۰۵/۰۶/۳۱
وقتی نه بدهی عقبافتادهای در پرونده دارید و نه چک برگشتی به نامتان ثبت شده است، اما در سامانه رتبه اعتباری C2 برای شما ثبت شده است، این سوال پیش میآید که چرا؟ میخواهید بدانید که معنای این رتبه اعتباری چیست؟
این جایگاه اعتباری، نه نشاندهنده ورشکستگی است و نه مدرکی بر خوشحسابی کامل، بلکه وضعیتی شکننده و خاکستری در سیستم سنجش ریسک است که نشان میدهد الگوی رفتاری شما در پرداخت تعهدات مالی، نظر سامانههای هوشمند ارزیابی را جلب نکرده است. در این مقاله، با نگاهی تحلیلی به مکانیزم رتبهبندی اعتباری، پیامدهای عملی رتبه اعتباری C2 بر وامها و خدمات لندتک را تحلیل میکنیم و مسیر دقیق ارتقای آن را بررسی خواهیم کرد.
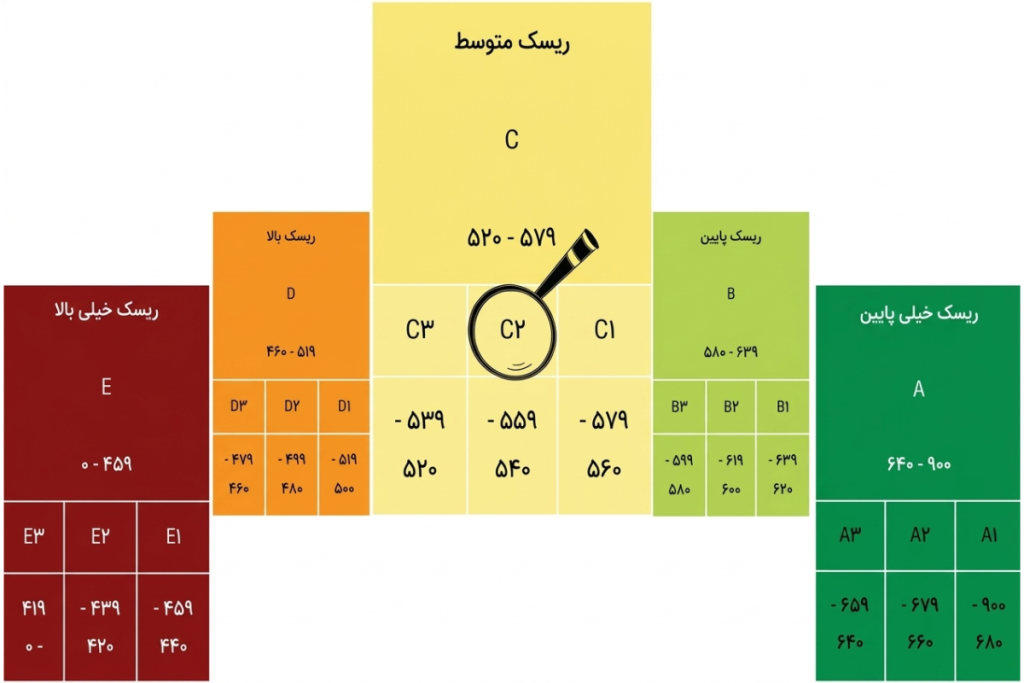
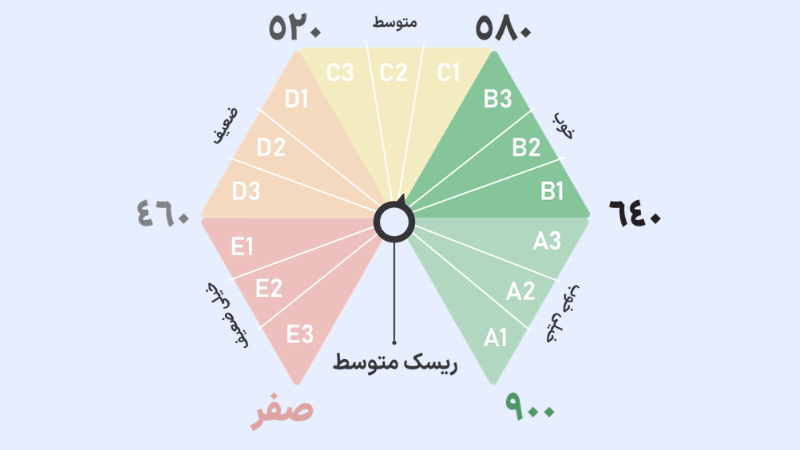
رتبه اعتباری C2 به افرادی تعلق میگیرد که امتیاز اعتبارسنجی آنها در محدوده ۵۴۰ تا ۵۵۹ قرار دارد. در ساختار استاندارد اعتبارسنجی شبکه بانکی کشور، دامنه امتیازدهی میان صفر تا ۹۰۰ امتیاز نوسان دارد. این بازه گسترده در قالب پنج طبقه اصلی از A تا E و زیرگروههای عددی تفکیک میشود تا میزان ریسک نکول یا همان احتمال عدم پرداخت بهموقع تعهدات، با دقت ریاضی مشخص گردد.
رتبه اعتباری نیز وابسته به رفتار مالی فرد برمیگردد و رفتار پولی متقاضی را در قالب ماتریسی از احتمالات میسنجند. در این ساختار رتبه اعتباری C2 در کانون بخش خاکستری آن جای میگیرد.
درک وزن یک طبقه اعتباری تنها در مقایسه رفتاری با سایر طبقات میسر است. مدلهای اعتبارسنجی، کاربران را نه بر اساس داراییهای راکد، بلکه بر پایه الگوهای تکرارشونده رفتار مالی در چند لایه مجزا دستهبندی میکنند:
| طبقه اعتباری | بازه کلی امتیاز | برآورد ریسک در سیستم بانکی | پیامد عملی در اخذ تسهیلات و اعتبار |
|---|---|---|---|
| A (ممتاز) | بالا (بالای ۷۰۰) | ریسک بسیار پایین / ایدهآل | تایید فوری، بدون ضامن، حداکثر سقف اعتباری |
| B (کمریسک) | میانی رو به بالا | کمریسک با نوسانات جزئی | دریافت تسهیلات عادی بدون اصطکاک |
| C (C2) | ۵۴۰ تا ۵۵۹ | ریسک متوسط با هشدار دیرکرد | نیازمند ضامن معتبر، سقف محدودتر |
| D (پرریسک) | پایین (زیر ۵۰۰) | پرریسک و نزدیک به نکول | رد پرونده یا تضامین سنگین ملکی/نقدی |
رتبه C2 دقیقا در نقطه تعادل میان دو رتبه A و D جا خوش کرده است. دارنده رتبه C2 بر خلاف گروه D، پرونده باز یا طلبکار شاکی ندارد و اعتبارش سوخته نیست، اما نمیتواند مانند گروه A انتظار تصویب آنی تسهیلات را داشته باشد. تفاوت کلیدی در این است که اگر بانک با رده A بر مبنای اعتماد پیشفرض و با رده D بر پایه اجتناب از ریسک تعامل کند، با دارنده رتبه C2 بر اساس «مدیریت و کنترل ریسک از طریق تضمین مازاد» وارد تعامل میشود.
کاهش امتیاز اعتباری و تنزل به رتبه اعتباری C2 بازتابی از انباشت رفتارهای مالی فرد در بازه زمانی گذشته است. الگوریتمهای اعتبارسنجی دادههای پولی فرد را در پیوستاری از زمان و از طریق متقاطعسازی دادههای چندین مرجع رسمی پردازش میکنند. چند متغیر کلیدی سهم عمدهای در کشیده شدن امتیاز به کانال ۵۴۰ تا ۵۵۹ دارند:
بسیاری تصور میکنند همین که در حال حاضر قسط تسویهنشدهای ندارند، باید امتیازی در لایه A یا B داشته باشند. سیستم اعتبارسنجی تنها به مانده بدهی فعلی نگاه نمیکند؛ بلکه رفتار پرداخت در طول کل دوره بازپرداخت تسهیلات را میسنجد. ثبت تاخیرهای متعدد، حتی اگر به تسویه نهایی ختم شده باشد، سیگنالی از بینظمی در تامین نقدینگی ماهانه مخابره میکند و امتیاز را به سمت رده C سوق میدهد.
چک یکی از شفافترین شاخصهای ارزیابی پایبندی به تعهدات در شبکه بانکی است. وقتی چکی برگشت میخورد، داده آن بلافاصله ثبت میشود. حتی اگر صادرکننده مدتی بعد با دارنده چک توافق و رفع سوءاثر کند، چک برگشتی در تاریخچه رفتاری فرد باقی میماند و سرعت بازگشت امتیاز را به تاخیر میاندازد.
در مدلهای سنجش ریسک، وام گیرنده اصلی و ضامن به عنوان یک واحد متصل به هم ارزیابی میشوند. اگر فردی که ضمانتش را بر عهده گرفتهاید در پرداخت اقساط تعلل کند، امتیاز منفی ثبتشده ناشی از این دیرکرد مستقیما به کارنامه اعتباری شما نیز سرریز میشود و رتبه اعتباری شما تاثیر میپذیرد.
پایگاه داده اعتبارسنجی پیوندی مستقیم با سامانههای امور مالیاتی و اجرای احکام مدنی دارد. معوقات مالیاتی بلاتکلیف یا وجود پروندههای مالیاتی قطعیشده که وارد مرحله وصول نشدهاند، در کنار محکومیتهای مالی مختومهنشده، جزو عوامل با ضریب اهمیت بالا در ریزش نمره هستند.
یکی از دلایل ورود به محدوده C2، نداشتن سابقه مالی کافی است. فردی که تعاملات بانکی محدودی داشته و تاکنون تسهیلاتی دریافت نکرده، سابقه رفتاری قابل تحلیلی برای ماشینهای پردازش ریسک خلق نکرده است. در نتیجه، الگوریتم به دلیل عدم قطعیت آماری، امتیاز او را در یک سطح میانه محتاطانه (نزدیک به رده C) تنظیم میکند.
قرار گرفتن در گروه C2 به منزله بسته شدن درهای تامین مالی نیست، اما شرایط دسترسی به اعتبار را از حالت روان و ارزان خارج میکند و هزینههای معاملاتی را افزایش میدهد:
ارتقای رتبه اعتباری و عبور از کانال C2 به ردههای بالاتر B و A، بر پایه منطق اصلاح دادهها و تغییر الگوی رفتاری تعریف میشود. برای بازسازی این کارنامه مالی، یک برنامه عملیاتی گامبهگام ضروری است:
رتبه اعتباری C2 وضعیتی میانه در اعتبارسنجی است که به شما هشدار میدهد الگوهای مالیتان نیاز به پالایش فوری دارد. این جایگاه برای کسانی که قصد دارند از رکود فعلی فاصله بگیرند و هوشمندانه مسیر رشد اعتبار خود را ترسیم کنند، بهترین نقطه برای بازنگری است. با پذیرش این رتبه به عنوان یک واقعیت آماری، به جای اصرار بر درخواست تسهیلات سنگین، میتوانید بر اصلاح به تدریج کارنامه مالی خود تمرکز کنید تا از منطقه پرریسک به سمت ثبات حرکت کنید.
خیر. رتبهبندی اشخاص حقوقی با شاخصها و گزارشهای مالی متفاوتی انجام میشود و نباید رتبه شخصی مدیر یا سهامدار را جایگزین اعتبار شرکت دانست.
خیر. سابقه اعتبارسنجی به یک بانک محدود نیست و تعهدات ثبتشده در شبکه بانکی میتوانند در ارزیابی نهادهای مالی مختلف دیده شوند.
خیر. بستن حساب، بدهی یا سابقه تاخیر ثبتشده را حذف نمیکند. ابتدا باید تعهدات تعیین تکلیف شوند و سپس زمان برای ثبت رفتار مالی منظم سپری شود.
خیر. رتبه اعتباری هر فرد به پرونده مالی خود او وابسته است؛ مگر اینکه در یک تعهد مشترک، مانند ضمانت وام یا تسهیلات مشترک، نقش داشته باشید.
زمان بهروزرسانی دادهها، منابع اطلاعاتی و مدل ارزیابی هر سامانه میتواند متفاوت باشد. برای تصمیم بانکی، گزارش معتبر و بهروز مورد پذیرش همان بانک یا موسسه مالی اهمیت دارد.