







 فاطمه شکری
طرح احسان بانک مهر و چیزهایی که باید بدانید!
۱۴۰۵/۰۶/۳۱
هر روز میلیونها بار انگشتها روی صفحه گوشی میلغزند، رمز پویایی پیامک میشود و بدون فوت وقت، پیامی سبزرنگ پایان انتقال وجه را اعلام میکند. ما این چرخه روزمره را «کارتبهکارت» مینامیم، اما پشت این سادگی فریبنده، موتوری پنهان و بیوقفه به نام «سحاب» در حال گردش است. درگاهی که شریان ارتباطی نامرئی میان تمام بانکهای کشور است.
این ساختار در چند ثانیه، هویت دو سوی مبادله را میسنجد، امکان انتقال آنی وجه را پدید میآورد و حتی با کوچکترین بیدقتی در تایید مقصد، جایی برای پشیمانی و بازگشت پول باقی نمیگذارد.
اگر میخواهید بهصورت دقیق با کارکرد این شبکه، تفاوت مرزهای عملیاتی آن با سایر سامانههای انتقال پول، و آگاهی از سقفها و کارمزدهای بهروز آن آشنا شوید، این مقاله را از دست ندهید.
سامانه حواله الکترونیک بینبانکی که به اختصار «سحاب» نامیده میشود، پاسخی به چالش انتقال وجه میان بانکهای مختلف است. این سامانه بر بستر مرکز شتاب شکل گرفت تا ارتباط میانبانکی را به شکل متمرکز و آنی مدیریت کند.
سحاب به عنوان یک پل ارتباطی دیجیتال، شبکهای پیوسته پدید آورد که مشتریان بانکها میتوانند بدون توجه به نوع بانک صادرکننده کارت، مبالغ مورد نظر خود را در کوتاهترین زمان ممکن جابهجا کنند. هدف اصلی از راهاندازی سامانه سحاب، کاهش هزینههای عملیاتی، حذف مراجعه حضوری به شعبهها و سرعتبخشیدن به چرخه گردش نقدینگی در اقتصاد خرد است.
نخستین و حیاتیترین پیشنیاز برای دسترسی به خدمات سحاب، داشتن کارت بانکی معتبر از یکی از بانکهای عضو شبکه شتاب است. این کارت باید دارای وضعیت فعال باشد تا بتواند در چرخه تبادل وجه قرار گیرد. در کنار آن، در اختیار داشتن اطلاعات هویتی کارت شامل شماره کارت شانزدهرقمی، تاریخ انقضا و کد سه یا چهار رقمی پشت کارت (CVV2) برای انجام تراکنشهای آنلاین یا استفاده در خودپردازها الزامی است.
علاوه بر موارد فیزیکی، رمز دوم پویا (یکبار مصرف) نقش کلیدی در احراز هویت تراکنشهای غیرحضوری ایفا میکند. بدون فعالسازی این رمز، امکان انتقال وجه در بستر اینترنتبانک، همراه بانک یا درگاههای پرداخت وجود ندارد. شماره همراه متصل به حساب بانکی نیز باید همان شمارهای باشد که در بانک ثبت شده است تا پیامکهای مربوط به تاییدیه تراکنشها به درستی دریافت شود.
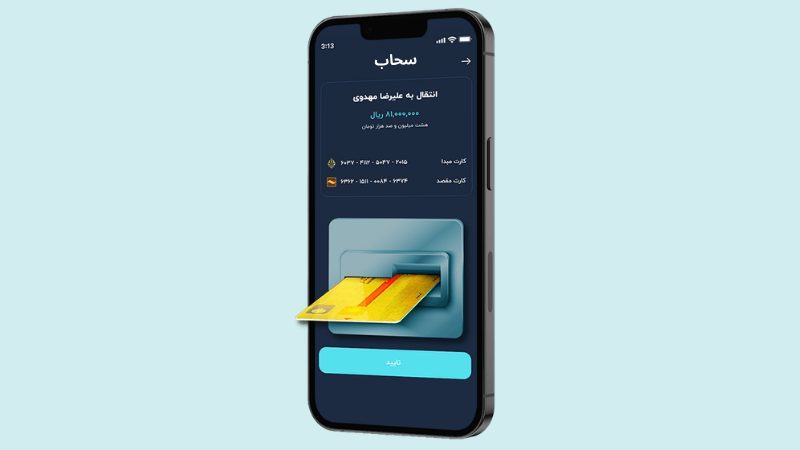
احراز هویت در سحاب، نه با ایجاد پروفایل، بلکه با تایید لحظهای اطلاعات کارت در شبکه شتاب صورت میگیرد. این مراحل نشان میدهد که امنیت و دقت در این سیستم چگونه حفظ میشود:
سامانه سحاب یکپارچگی خود را در ارائه خدمات از طریق کانالهای متنوع به نمایش میگذارد. هر کدام از این کانالها، رابط کاربری مختص خود را دارند که فرآیند انتقال وجه را برای کاربر تسهیل میکنند. شناخت این درگاهها به شما کمک میکند تا بهترین و سریعترین روش را برای مقصود خود انتخاب کنید:
این جدول، خلاصهای از محدودیتهای انتقال وجه و هزینههای مربوط به آن را در سال ۱۴۰۵ نمایش میدهد. این ارقام به طور مستقیم با قوانین شبکه بانکی هماهنگ بوده و رعایت آنها برای انجام صحیح تراکنشها ضروری است.
| شاخص | در سال ۱۴۰۵ |
|---|---|
| سقف انتقال روزانه | ۱۵ میلیون تومان برای هر کارت |
| کارمزد اولیه (تا ۱ میلیون تومان) | ۱۱۰۰ تومان |
| کارمزد مازاد (به ازای هر ۱ میلیون تومان اضافه) | ۳۵۰ تومان |
در مقاله راهنمای حواله ملت به ملت میتوانید سقف انتقال و کارمزدها را بهطور خاص در این بانک مشاهده کنید.
سحاب همان سامانه حواله کارت به کارت بین بانکی با اتکا به مرکز شتاب است که در کمترین زمان، وجه را از کارت شما به هر بانک عضو منتقل میکند. این گزینه برای افرادی با ریسکپذیری پایین است که به دنبال انتقال آنی، بدون نیاز به افتتاح حساب یا ثبت گیرنده هستند. یعنی همان کاربر محافظهکاری که سرعت و بدون هزینه بودن را به پیچیدگیهای بانکی ترجیح میدهد و سهم بالایی از تراکنشهای روزانهاش را کارت به کارتهای پرتکرار تشکیل میدهد.
برای انتقال لحظهای با کارت و بدون نیاز به افتتاح حساب یا ثبت گیرنده، مناسبتر است. در حالی که پایا و ساتنا برای مبالغ زیاد و حوالههای بین بانکی با ماهیت رسمیتر به کار میروند.
چون تراکنش آنی و غیرقابلبرگشت است، وجه به همان حساب اشتباه منتقل میشود و امکان بازگشت خودکار وجود ندارد. برای همین پیش از تایید نهایی، شماره را دوباره چک کنید.
بله. برای هر کارت در هر شبانهروز سقف مشخصی (تا ۳ میلیون از طریق اینترنت بانک) اعمال میشود و تراکنشهای پرتکرار باید در همین سقف جمع شوند.
بله. چون انتقال بهصورت آنی و کارت به کارت انجام میشود، در هر ساعت از شبانهروز و حتی روزهای تعطیل هم قابل استفاده است.
خیر. گاهی بانک مقصد یا سقف روزانه برای شما مهمتر است. بهترین انتخاب را بر اساس سبد تراکنش و محدودیت روزانه خودتان مقایسه کنید.