









 فاطمه شکری
حواله شرکتی چیست و چه تفاوتی با حواله شخصی دارد؟
۱۴۰۵/۰۸/۳۰
برای خرید بیمه بدنه قسطی، امروزه دیگر نیازی به مراجعه حضوری به نمایندگیها یا ارائه دسته چک و ضامن کارمند نیست. پلتفرمهای فروش آنلاین بیمه و شرکتهای بیمهگر این امکان را فراهم کردهاند تا هزینه بیمه بدنه را در بازههای زمانی ۳ تا ۱۲ ماهه پرداخت کنید.
در ادامه این راهنما، روشهای مختلف خرید اقساطی بیمه بدنه، تفاوت شرایط شرکتهای بیمه، مراحل دقیق ثبت سفارش و قوانین دریافت خسارت در زمان پرداخت اقساط را بررسی میکنیم تا بتوانید با کمترین فشار مالی، خودروی خود را در برابر حوادث و سرقت ایمن کنید.
به طور کلی، دو مسیر اصلی برای خرید بیمه بدنه به صورت اقساطی پیش روی مالکان خودرو قرار دارد. انتخاب بین این دو روش به وضعیت نقدینگی فعلی، رتبه اعتباری بانکی و شرکت بیمهگر مورد نظر شما بستگی دارد. تفاوت اصلی این روشها در میزان پرداخت اولیه (پیشپرداخت) و نوع ضمانتی است که از بیمهگزار دریافت میشود. در ادامه جزئیات هر دو روش را بررسی میکنیم:
در این روش که به طرح «از دم قسط» معروف است، شما در لحظه ثبت سفارش هیچ مبلغی پرداخت نمیکنید و سررسید اولین قسط از ابتدای ماه بعد آغاز میشود. جالب است بدانید علاوه بر خودرو، امکان استفاده از طرحهای اقساطی و آنلاین برای خرید بیمه موتور سیکلت نیز در پلتفرمهای بیمهای فراهم شده است تا دارندگان انواع وسایل نقلیه بتوانند بدون فشار مالی پوشش بیمهای بگیرند.
برای دریافت این نوع بیمه بدنه اقساطی نیازی به چک، سفته یا معرفی ضامن ندارید و تنها نتیجه استعلام رتبه اعتباری شما در سیستم بانکی ملاک تایید است. تعداد اقساط بسته به شرکت بیمه بین ۴ تا ۱۱ ماه متغیر است. همچنین این طرحها بدون سود بانکی هستند، اما تخفیف ۱۰ درصدی خرید نقدی روی آنها اعمال نمیشود.
اگر مبلغ کل بیمهنامه خودروی شما بالاست و میخواهید مبلغ هر قسط ماهانه کمتر شود، انتخاب طرحهای دارای پیشپرداخت گزینه منطقیتری است. در این حالت، بین ۱۵ تا ۵۰ درصد مبلغ حق بیمه در زمان خرید پرداخت میشود و مابقی هزینه در ۵ تا ۱۱ قسط تسویه خواهد شد.
در پلتفرمهای آنلاین این روش نیز بدون چک و فقط با اعتبارسنجی کد ملی انجام میشود، اما در نمایندگیهای سنتی ارائه چک صیادی بنفش الزامی است. این طرح مناسب برای خودروهای وارداتی، لوکس یا مدل بالا است که ارزش ریالی و حق بیمه سالانه آنها رقم قابل توجهی است.
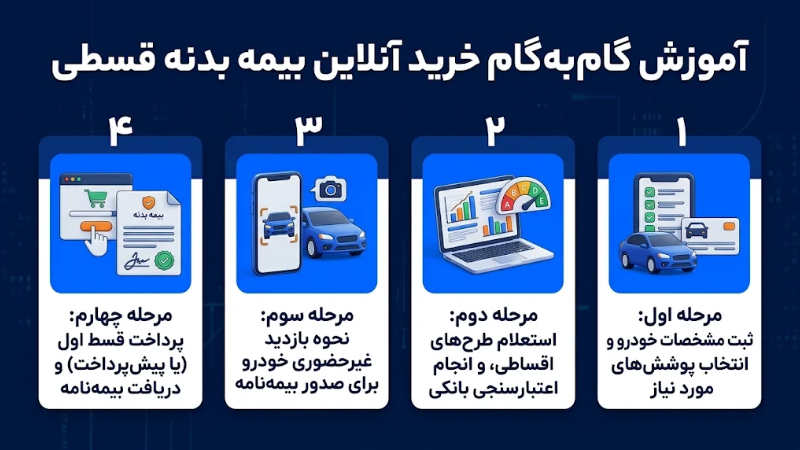
فرآیند خرید اقساطی بیمه بدنه در پلتفرمهای آنلاین کاملاً غیرحضوری طراحی شده و کل مراحل ثبت سفارش کمتر از ۱۰ دقیقه زمان میبرد. برای ثبت سفارش و صدور بیمهنامه بدنه اقساطی خود، این ۴ گام را به ترتیب انجام دهید:
ابتدا شماره پلاک خودرو و کد ملی مالک پلاک را در سامانه استعلام وارد کنید تا سوابق بیمهای و تخفیفهای عدم خسارت شما به صورت خودکار از بیمه مرکزی فراخوانی شود. در گام بعدی باید ارزش روز خودرو را به دقت وارد کنید؛ زیرا این عدد مبنای محاسبه خسارتهای آینده قرار میگیرد.
بیمه بدنه قسطی شامل تصادف، واژگونی، آتشسوزی، صاعقه و سرقت کلی خودرو میشود که به صورت پیشفرض روی تمام بیمهنامهها قرار دارد.
پس از مشخص شدن پوششها، لیست قیمت شرکتهای مختلف بیمه به شما نمایش داده میشود. در این بخش گزینه «خرید اقساطی» را فعال کنید تا طرحهای بدون پیشپرداخت و دارای پیشپرداخت هر شرکت را ببینید. پس از انتخاب طرح مناسب، کد ملی شما به صورت آنی از طریق شبکههای متصل به بانک مرکزی اعتبارسنجی میشود.
یکی از دغدغههای اصلی خریداران، زمانبر بودن مراجعه کارشناس بیمه برای بازدید بدنه خودرو است. در خرید آنلاین بیمه بدنه قسطی، این فرآیند از طریق قابلیت «بازدید توسط مشتری» انجام میشود. بلافاصله پس از ثبت سفارش، یک لینک اختصاصی به شماره موبایل شما پیامک میشود.
پس از تایید سلامت بدنه خودرو، لینک پرداخت برای شما فعال میشود. اگر طرح دارای پیشپرداخت را انتخاب کرده باشید، مبلغ اولیه را به صورت آنلاین واریز میکنید و در طرحهای از دم قسط، بیمهنامه بدون واریز وجه در همان روز صادر میشود. نسخه دیجیتال بیمهنامه بلافاصله در پنل کاربری شما قرار میگیرد و از نظر قانونی کاملا معتبر است.
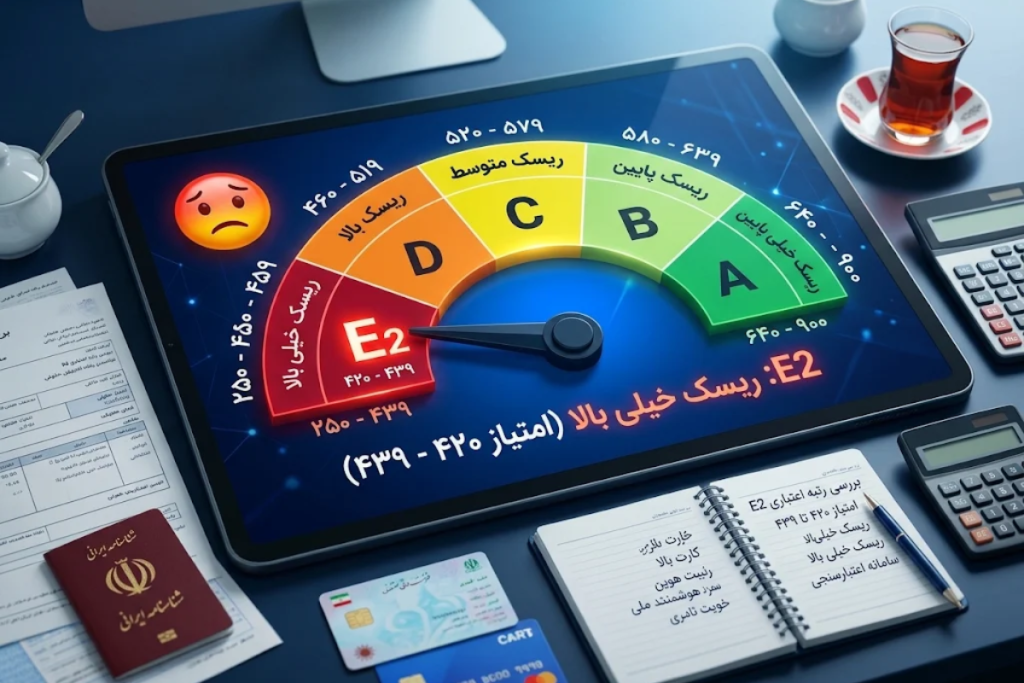
برای اینکه درخواست خرید اقساطی بیمه بدنه شما بدون نیاز به چک و ضامن تایید شود، وضعیت مالی و بانکی شما در سیستم اعتبارسنجی ایرانیان بررسی میشود. پلتفرمهای بیمه دخالتی در رد یا تایید این مرحله ندارند و نتیجه از سوی سامانه بانک مرکزی اعلام میشود. مهمترین فاکتورهایی که برای تایید اعتبارسنجی و صدور بیمهنامه نیاز دارید عبارتاند از:
از لحظهای که بیمهنامه بدنه صادر میشود، پوششهای بیمهای شما به صورت کامل فعال هستند و هیچ تفاوتی با بیمهنامه نقدی ندارند. با این حال، برای اینکه هنگام وقوع حادثه و تشکیل پرونده خسارت دچار مشکل نشوید، رعایت دو قانون کلیدی زیر الزامی است:
خوشحسابی در اقساط سررسیدشده: شرط اصلی پرداخت خسارت در بیمه بدنه قسطی این است که تا روز وقوع تصادف یا سرقت، تمام اقساطی که تاریخ سررسید آنها گذشته است را به موقع پرداخت کرده باشید.
تعیین تکلیف اقساط باقیمانده در خسارت کلی: در خسارتهای جزئی، پس از پرداخت خسارت توسط بیمه، شما طبق روال عادی اقساط بعدی را میپردازید. اما اگر خودرو دچار سرقت کلی شود یا به اصطلاح «توتال» (خسارت کلی) شود و قرارداد بیمه به پایان برسد، شرکت بیمه مبلغ اقساط باقیمانده تا پایان سال را از مبلغ نهایی خسارت کسر و تسویه میکند.
خرید بیمه بدنه قسطی بهترین راهکار برای مدیریت هزینههای نگهداری خودرو در شرایطی است که هزینه قطعات و تعمیرات بدنه افزایش چشمگیری داشته است. اگر نقدینگی کافی ندارید، طرحهای از دم قسط با بازپرداخت ۸ تا ۱۱ ماهه به شما اجازه میدهند بدون پیشپرداخت و چک، پوشش کامل بیمهای بگیرید. پیش از نهایی کردن خرید، شرایط اقساط شرکتهای مختلف بیمه را با هم مقایسه کنید، رتبه اعتباری خود را بررسی نمایید و پوششهای اضافی مهمی مانند سرقت درجا و نوسانات قیمت را در بیمهنامه خود لحاظ کنید.
بله. محدودیتی برای سال ساخت خودرو در خرید قسطی وجود ندارد و فقط نرخ حق بیمه و نیاز به تایید سلامت بدنه در زمان بازدید بررسی میشود.
بیمهگزار موظف است تمام اقساط باقیمانده را طبق قرارداد اولیه پرداخت کند، چون تعهد مالی از طریق اعتبارسنجی کد ملی او ثبت شده است.
بله. امکان ثبت سفارش با کد ملی خریدار وجود دارد، به شرطی که فرآیند اعتبارسنجی بانکی و پرداخت اقساط به نام همان شخص انجام شود.
در صورت تاخیر در پرداخت قسط، جریمه دیرکرد روزشمار به مبلغ قسط اضافه میشود و تاخیر طولانی بر رتبه اعتباری بانکی شما اثر منفی میگذارد.
بله. در صورت فسخ بیمهنامه، شرکت بیمه حق بیمه مدت زمان گذشته را به نرخ کوتاهمدت محاسبه میکند و با اقساط پرداختشده شما تسویه حساب انجام میدهد.